Mercado del petróleo: Brent en un máximo de cinco meses
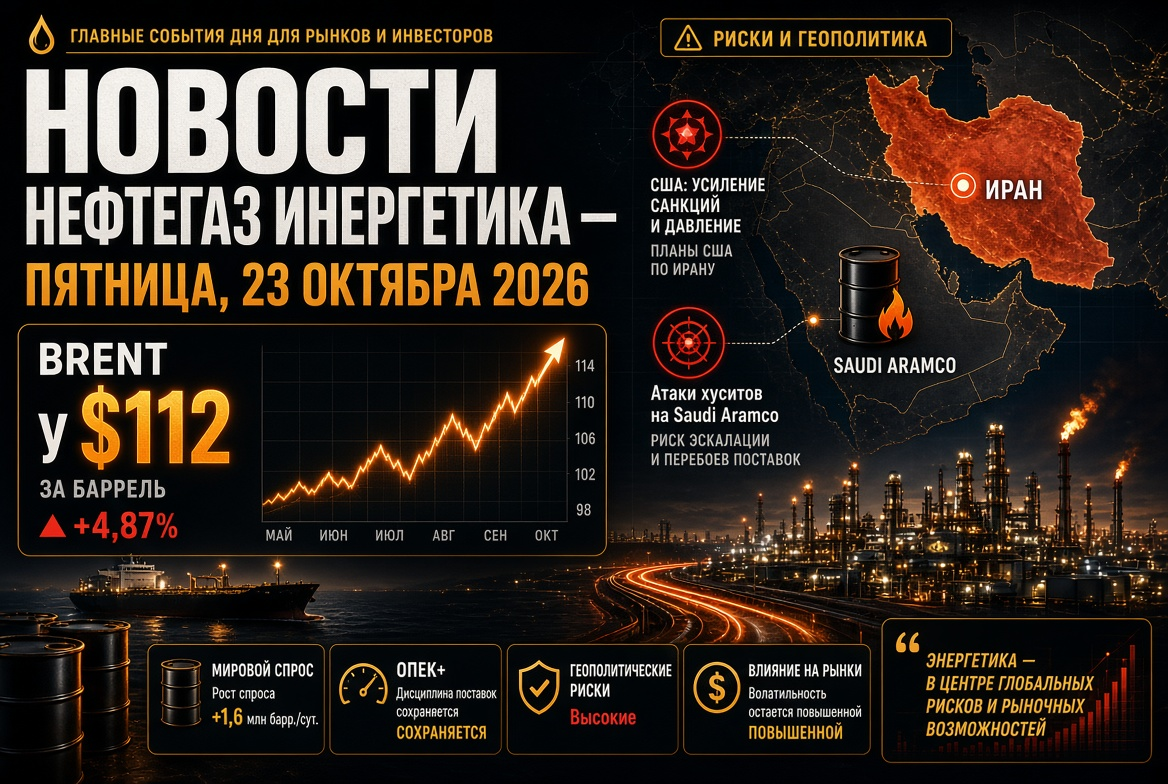
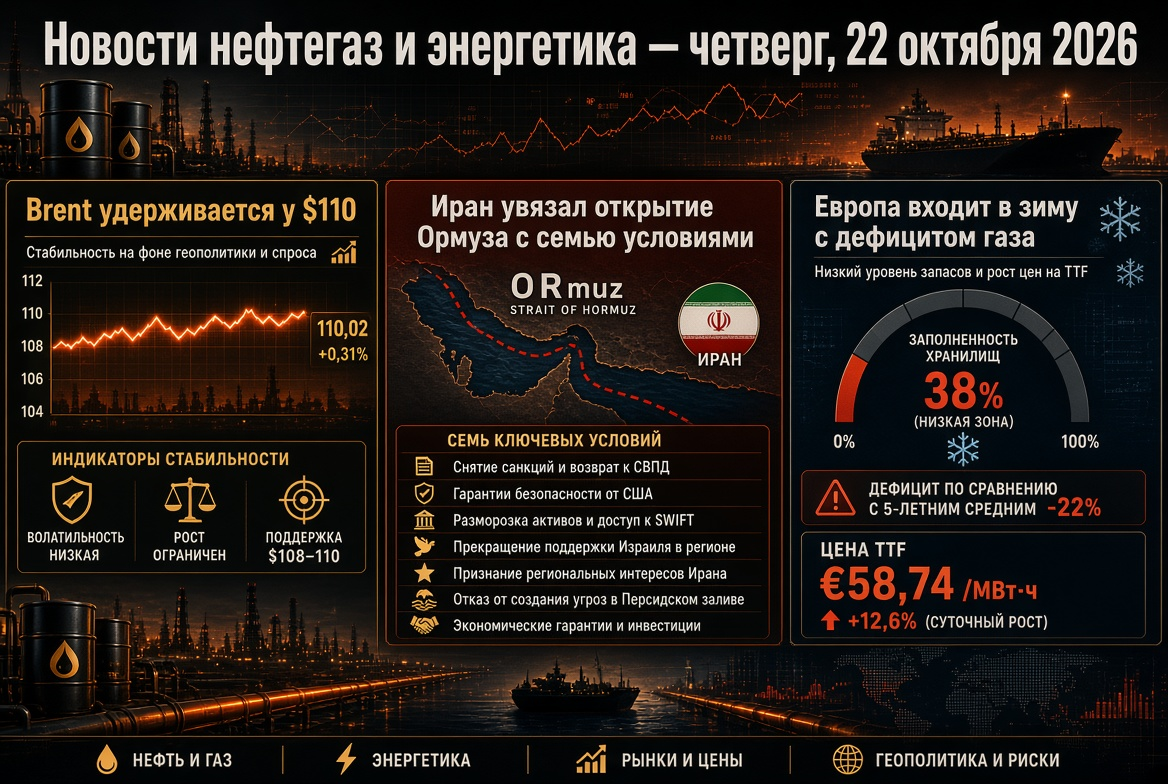
El contrato futuro de diciembre para Brent se negoció el martes en un rango de $109 a $111 por barril. El contrato de noviembre para WTI se encontraba en el rango de $99 a $100. Desde principios de octubre, el petróleo ha aumentado aproximadamente un 10%; el primero de octubre, Brent costaba alrededor de $100. Los precios del petróleo se forman bajo la influencia de tres factores:
- Prima geopolítica. Los traders están incorporando en las cotizaciones el riesgo de interrupciones en los suministros desde el Golfo Pérsico y el Mar Rojo.
- Reducción de las reservas. Según la EIA, en la semana hasta el 9 de octubre, las reservas comerciales de petróleo en EE. UU. disminuyeron en 8,6 millones de barriles, hasta 415,6 millones. Las reservas de destilados cayeron a 102,6 millones de barriles, aproximadamente un 12% por debajo de la norma de cinco años.
- Estimaciones contradictorias de los flujos. El secretario de Energía de EE. UU., Chris Wright, afirma que las exportaciones de petróleo desde el Golfo Pérsico se han recuperado a aproximadamente el 80% de los niveles previos a la guerra. Los analistas de monitoreo de embarcaciones registran una caída aguda en el tránsito a través del estrecho de Ormuz la semana pasada.
Medio Oriente: ataques a Saudi Aramco y amenaza a la navegación
El tema principal del día para el mercado petrolero es la expansión del conflicto en el territorio de Arabia Saudita. Los hutíes afirmaron haber atacado instalaciones de Saudi Aramco en Yanbu, en la costa del Mar Rojo, el campo de Shaybah, aeropuertos en Riad y Abha, así como instalaciones militares. Anteriormente, la sede de Aramco en Dhahran ya había sido atacada. Riad ha trasladado el foro de inversión FII para el próximo año.
La situación en el corredor marítimo también está empeorando:
- En las últimas dos semanas, al menos 18 buques han sido atacados;
- En la parte sur del estrecho de Ormuz, un petrolero fue dañado por una mina marina;
- El tránsito promedio de petróleo a través de la región la semana pasada se redujo a aproximadamente 8,5 millones de barriles, frente a más de 20 millones la semana anterior.
Para el mercado, esto significa una alta volatilidad: cualquier confirmación de daños a las instalaciones productoras o de exportación de Aramco podría rápidamente añadir varios dólares al precio.
OPEP+ y AIE: cuotas en pausa, déficit hasta fin de año
Siete miembros clave de OPEP+ mantuvieron sin cambios los niveles objetivos de producción para noviembre. La cuota de Arabia Saudita es de 10,5 millones de barriles por día, la de Rusia es de 9,9 millones, y la de Irak es de 4,4 millones. Los aumentos acordados en 2026 en gran parte se han quedado en papel. En agosto, el grupo produjo alrededor de 25 millones de barriles por día, aproximadamente 5 millones menos que el nivel previo a la guerra. La próxima reunión de la alianza está programada para el 1 de noviembre.
Conclusiones clave del informe de octubre de la AIE:
- La demanda mundial de petróleo en 2026 disminuirá en 2,6 millones de barriles por día.
- La oferta mundial en 2026 se reducirá en 5,8 millones de barriles por día.
- El balance del mercado seguirá siendo deficitario hasta fin de año.
- La escasez de destilados medios se mantendrá hasta 2027.
Productos petroleros y refinerías: el diésel sigue siendo el eslabón más deficiente
El segmento de productos petroleros está experimentando un doble choque: las interrupciones en la exportación de combustible refinado desde el Medio Oriente coinciden con daños en las refinerías de Rusia. La AIE aprobó la liberación de más de 20 millones de barriles de diésel de reservas. En total, en el marco del plan anticrisis, ya se han dirigido al mercado alrededor de 330 millones de barriles. La exportación mundial de diésel en septiembre fue aproximadamente de 700,000 barriles por día menos que el nivel del año pasado. Las refinerías estadounidenses operan con una capacidad de aproximadamente 93.5%. Esto mantiene un alto margen de refinación y la rentabilidad de los refinadores independientes.
Rusia: descuento de Urals crece, infraestructura bajo ataque
La exportación de petróleo ruso enfrenta presión por múltiples frentes:
- Competencia por mercados. El descuento de Urals en los puertos bálticos respecto a Dated Brent se amplió a $20.85 por barril. Las razones son la debilidad de la demanda en India ante el regreso de volúmenes del Medio Oriente y el alto costo del flete. Las exportaciones de Urals desde el Báltico disminuyeron un 21.9% en la última semana.
- Alta carga impositiva. El precio de Urals para el cálculo de la renta petrolera en octubre se ubica en aproximadamente $104.7 por barril, frente a $92 en septiembre. Esto está muy por encima de la referencia presupuestaria de $59.
- Ataques a la logística. El 18 de octubre, drones atacaron la terminal de petróleo de San Petersburgo con capacidad de 12,5 millones de toneladas al año y la base petrolera "Ruchyi".
- Regulación del mercado interno. La prohibición de exportación de gasolina se mantiene hasta el 31 de enero de 2027. Las restricciones a la exportación de diésel para los productores se han extendido hasta finales de octubre. Los datos sobre la capacidad de las refinerías están clasificados por un decreto del 28 de septiembre.
Gas y GNL: Europa enfrenta el invierno con escasez de almacenamiento
El hub holandés TTF se comercia alrededor de €88 por MWh. Desde principios de año, el precio ha aumentado más de tres veces. Los almacenes subterráneos de gas en la UE están llenos aproximadamente al 74%, mientras que la norma media para mediados de octubre es de alrededor del 86%. El mercado se ve apoyado adicionalmente por tres factores:
- La ausencia de GNL catarí en el mercado mundial;
- Parada no planificada de la planta de procesamiento de gas noruega Kårstø;
- Prohibición de la UE sobre la importación de GNL ruso que entrará en vigencia en enero.
Los principales proveedores que están reemplazando los volúmenes perdidos son los exportadores estadounidenses de GNL. Sin embargo, Europa debe competir por cada cargamento con los compradores asiáticos.
Carbón: renacimiento en medio de la crisis del gas
El carbón energético ha vuelto a convertirse en un combustible de respaldo para los sistemas energéticos de Asia. El estándar australiano Newcastle se mantiene alrededor de $150 por tonelada. Esto es aproximadamente un 40% más alto que el nivel a principios de año y un 45% más alto que hace un año. El 6 de octubre, el precio alcanzó los $152.2, el máximo desde octubre de 2024. Un riesgo adicional para el sector es la decisión del Tribunal Superior de Australia: al aprobar la expansión de las minas de carbón, los reguladores ahora deben considerar las emisiones de la quema de carbón en el extranjero. Las empresas mineras advierten que esto podría ralentizar las inversiones.
Energía eléctrica y RER: energías renovables como amortiguador de precios
La crisis energética ha acelerado el desarrollo de las energías renovables. En junio, la generación solar se convirtió por primera vez en la mayor fuente de energía eléctrica en la UE: representó alrededor del 25% de la producción, o 52 TWh. En Alemania, la cuota de fuentes renovables en el primer semestre fue del 61.8%. Según la asociación sectorial SolarPower Europe, desde el inicio de la crisis en el Medio Oriente, la energía solar ha ahorrado a la Unión Europea alrededor de €20 mil millones en importaciones de gas. Las subastas de energía eólica terrestre están teniendo una alta tasa de sobreeinscripción: en Alemania se asignaron 2.5 GW a un precio medio de alrededor de €50.6 por MWh. Sin embargo, durante el invierno, con una baja generación solar, el precio de la electricidad en Europa volverá a estar vinculado al caro gas.
Lo que los participantes del mercado de energía deben seguir el miércoles 21 de octubre
- Informe semanal de la EIA sobre reservas de petróleo y productos petroleros en EE. UU. Se debe prestar especial atención a los destilados y a la capacidad de las refinerías.
- Comunicados de Saudi Aramco y el Ministerio de Energía de Arabia Saudita. Es importante saber si se confirmarán los daños en Yanbu y Shaybah.
- Datos sobre el tránsito de buques a través del estrecho de Ormuz y tarifas de flete.
- Dinamismo del TTF y ritmo de inyección de gas en los almacenes subterráneos europeos.
- Decisión del gobierno ruso sobre las exportaciones de diésel a partir de noviembre.
- Señales de OPEP+ antes de la reunión del 1 de noviembre y el estado de la auditoría de los niveles de producción.
En general, el mercado mundial de petróleo y gas se mantiene como un mercado de vendedores: el déficit fundamental se ve reforzado por la geopolítica, mientras que las reservas de productos petroleros disminuyen. Para los inversionistas, esto significa que se mantendrá una alta volatilidad en las próximas semanas. Las posiciones de los refinadores, exportadores de GNL y empresas mineras parecen ser las más resilientes.