Noticias de petróleo y energía: viernes, 11 de septiembre de 2026 — Brent se mantiene por encima de $102 tras el mayor ataque a tanqueros en el estrecho de Ormuz, el gas en Europa a más de €80
El complejo energético global se encuentra en un estado de pleno shock de precios al llegar el viernes, 11 de septiembre de 2026. El petróleo Brent se negocia por primera vez desde finales de mayo por encima de $102 por barril, el benchmark del gas europeo TTF ha superado la marca de €80 por MWh por primera vez desde enero de 2023, y los almacenes subterráneos de gas en la UE están llenos solo en dos tercios, frente a una norma estacional de más del 80%. El desencadenante ha sido la ola de ataques a la navegación en la zona del estrecho de Ormuz, la más extensa desde el inicio de la guerra, a la que se ha sumado un segundo frente en el mar Rojo. Para los inversores, las compañías de petróleo y combustibles, los operadores de refinerías y los participantes en los mercados de gas, carbón, electricidad y energías renovables, la pregunta clave del día es: ¿cuánto más puede absorber la economía mundial en términos de prima geopolítica antes de que la demanda de energía comience a desmoronarse?
Tema principal del día: la guerra de tanqueros en el estrecho de Ormuz ha alcanzado un nuevo nivel
En la noche del miércoles, EE.UU. hundió cinco tanqueros de petróleo iraní en el golfo de Omán y cerca de la isla de Jarg, en el marco de la política de "tanquero por tanquero" anunciada por Washington a principios de septiembre. Teherán respondió con ataques a diez buques cerca del estrecho de Ormuz y un ataque con misiles a la base estadounidense de Al-Azraq en Jordania. Según informes marítimos, al menos un miembro de la tripulación del tanquero ha muerto y otro se encuentra desaparecido. Esta es la serie más grande de ataques al comercio marítimo desde el 28 de febrero, cuando comenzó la guerra.
La situación física para el mercado del petróleo y del gas se está deteriorando en tres frentes:
- Expansión de la zona de exclusión. La Guardia Revolucionaria Islámica ha declarado una zona marítima restringida desde Chabahar a través del golfo de Omán hasta el mar Arábigo, e instó a las tripulaciones de tankers en las costas de Bahréin y Kuwait a abandonar inmediatamente sus embarcaciones.
- Seguros y fletes. Nuevos incidentes prácticamente anulan la disponibilidad de seguros para embarcaciones que operan en rutas "no autorizadas", lo que mantiene el tránsito por el estrecho en niveles mínimos.
- Riesgo ambiental. Los tanqueros dañados y parcialmente hundidos en el golfo Pérsico convierten las aguas en una amenaza para las plantas de desalinización y la infraestructura costera de los países del Golfo.
Petróleo: Brent por encima de $102, WTI a $96 — el mercado reescribe las expectativas de precios
Indicadores clave del mercado petrolero para la mañana del viernes:
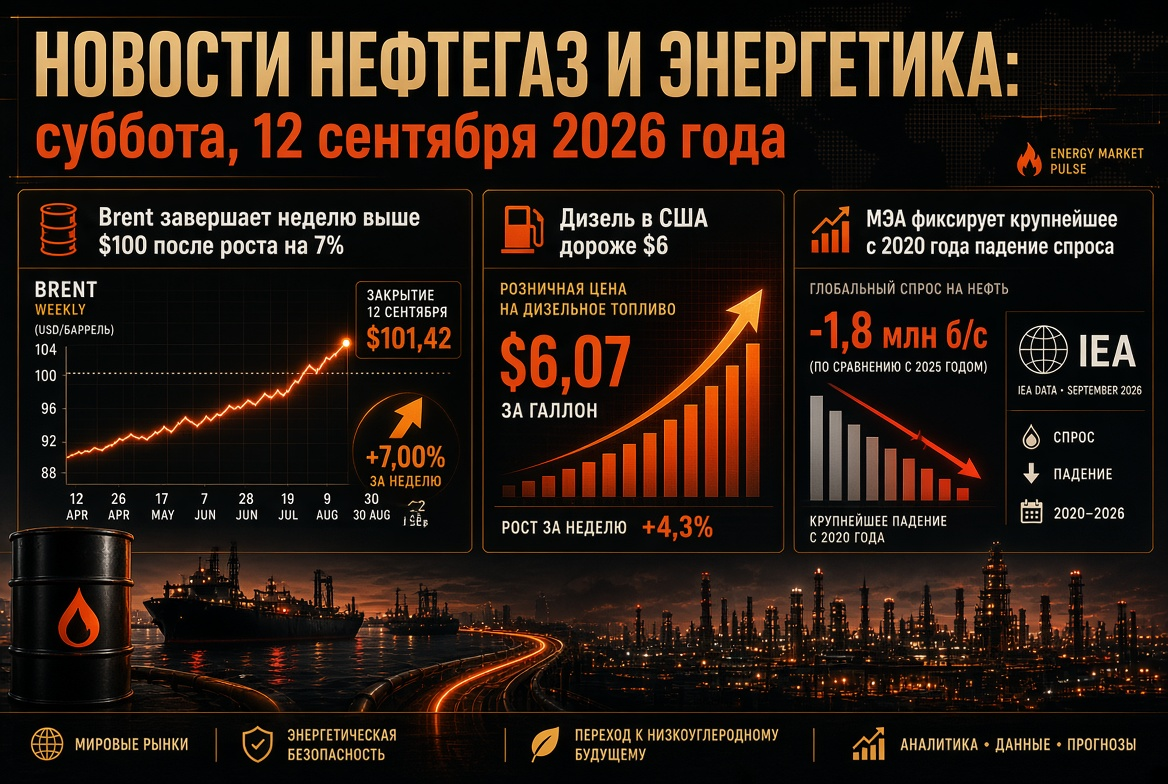
- Brent (contrato de noviembre, ICE): el miércoles subió un 3,4% a $101,21, y el jueves alcanzó temporalmente $102.4–102.9 — el máximo desde el 22 de mayo. El pico anual de $126,41 (30 de abril) sigue siendo una referencia para un escenario "bajista" sobre Ormuz.
- WTI (contrato de octubre, NYMEX): se ha mantenido en el rango de $96–97 por barril.
- Pronósticos: el informe de septiembre del Departamento de Energía de EE.UU. estima un precio promedio de Brent en torno a $90 en el segundo semestre de 2026, y una disminución a $74 en 2027 — cifras que, a los precios actuales, ya parecen obsoletas dos días después de su publicación. Los modelos a largo plazo de varios bancos asiáticos apuntan a $113–114 en 12 meses.
Inventarios y balance físico
Según estimaciones del regulador estadounidense, los inventarios globales de petróleo han disminuido en aproximadamente 400 millones de barriles desde principios de año, y la recuperación de la producción en Oriente Medio hasta niveles anteriores a la guerra se ha pospuesto hasta el segundo trimestre de 2027. La reserva estratégica de EE.UU. es de aproximadamente 286,6 millones de barriles, el mínimo desde principios de la década de 1980. Los inventarios comerciales de petróleo en EE.UU. antes de la publicación del informe semanal reprogramado para el jueves ascienden a 424,5 millones de barriles con una carga de refinerías del 98%; los inventarios de destilados están un 14% por debajo de la norma quinquenal y, según pronósticos, caerán por debajo de 100 millones de barriles ya en septiembre.
OPEP+ e informes mensuales
Siete países de la OPEP+ en la reunión del 6 de septiembre mantuvieron las cuotas de octubre sin cambios después de seis meses consecutivos de aumento de producción; la próxima reunión será el 4 de octubre. El informe mensual de la OPEP, que se publica el jueves, establece los lineamientos de la demanda tras la revisión a la baja del pronóstico de crecimiento del consumo en 2026 a 0,58 millones de barriles/día. La Agencia Internacional de Energía espera una caída de la demanda mundial de 1,6 millones de barriles/día con un déficit de 1,8 millones de barriles/día en el tercer trimestre y una producción de 8,3 millones de barriles/día en el Golfo, aún paralizada.
Mar Rojo: ataques de los hutíes a la refinería de Jazan abren un segundo frente para la exportación de petróleo
Mientras el mercado observaba Ormuz, los hutíes yemeníes llevaron a cabo una serie de ataques con drones y misiles contra el complejo de refinación de Saudi Aramco en Jazan, con una capacidad de 400 mil barriles/día, así como contra los parques de almacenamiento en Jazan y Abha. La planta ha sido detenida y la coalición liderada por Riad ha prometido "responder a las fuentes de la amenaza". Paralelamente, los hutíes libran combates cerca del puerto de Moha, acercándose a la costa de Bab-el-Mandeb.
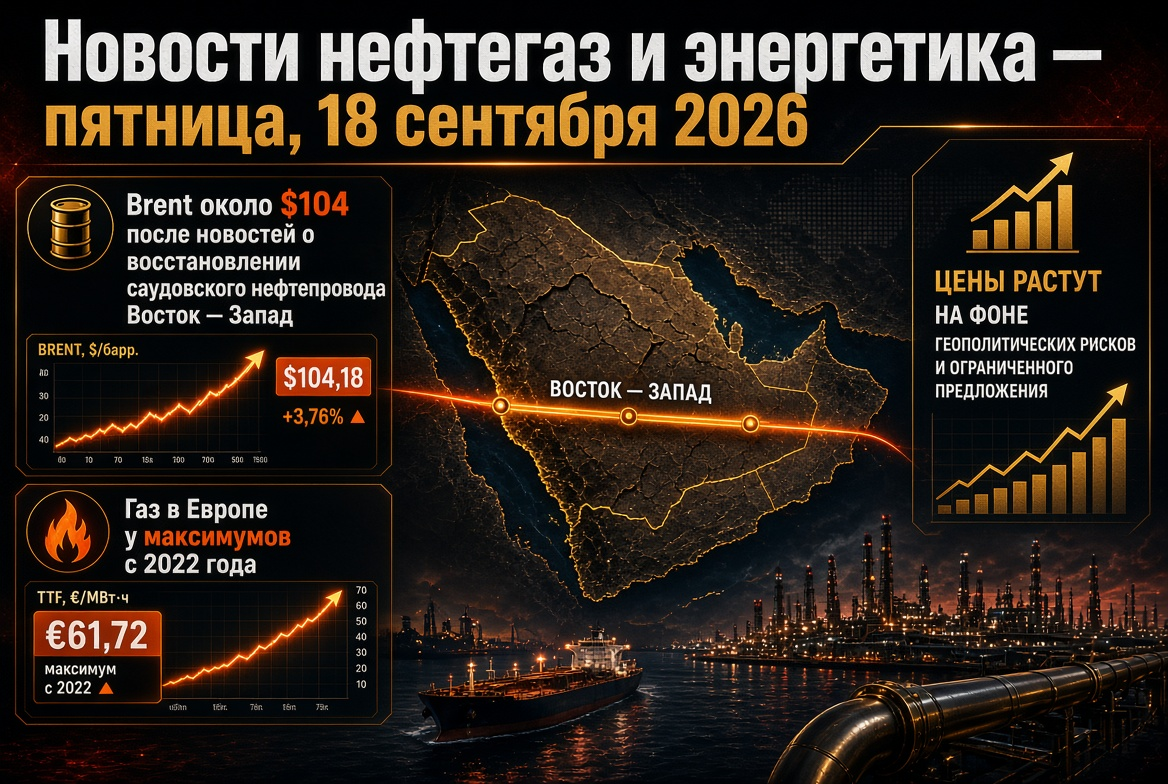
La importancia de este frente para la energía mundial es difícil de sobreestimar: tras el cierre de Ormuz, Arabia Saudita ha redirigido su exportación a través del oleoducto "Este-Oeste" al terminal de Yanbu, que en junio manejó más del 90% de los envíos marítimos del reino. El embargo anunciado por los hutíes ha obligado a redirigir los envíos asiáticos a través del canal de Suez, alargando el trayecto en aproximadamente 30 días y aumentando el costo del flete. La amenaza a Yanbu representa un peligro para el último gran canal alternativo para el petróleo de Oriente Medio.
Mercado de gas en Europa: TTF por encima de €80, almacenes al 67% — el peor comienzo de invierno en 15 años
El contrato de futuros Front TTF se comercializó el jueves a €80.3–80.8 por MWh (aproximadamente $985 por mil metros cúbicos), superando por primera vez los €80 desde el invierno de 2023. Desde el inicio del conflicto, el precio ha aumentado aproximadamente un 150%, y desde principios de año, más de un 120%. El NBP británico se acerca a 200 peniques por térmica. Los impulsores del aumento incluyen:
- ataques a tanqueros en el golfo Pérsico y la continua detención de exportaciones de GNL desde Qatar;
- la expansión del diferencial JKM–TTF, que desvía cargamentos spot hacia Asia;
- almacenes récord de bajos niveles: al 9 de septiembre, los gasoductos subterráneos de la UE estaban llenos en un 67,33% (71,87 mil millones de m³) frente a un promedio quinquenal de alrededor del 84%.
La variación por países sigue siendo crítica: Alemania alrededor del 53%, Austria 67%, Francia 71%, Italia 83%. Los operadores europeos están inyectando gas a un ritmo récord, pero a los precios más altos en cuatro años. En el mercado estadounidense, por el contrario, el Henry Hub ha caído por debajo de $2.8 por millón de BTU, lo que ha llevado a un arbitraje transatlántico para los exportadores de GNL de EE.UU. a niveles históricos.
GNL y carbón: el vacío de Qatar está siendo llenado por el Atlántico y la generación de carbón
El daño en el complejo de Ras Laffan ha interrumpido aproximadamente el 17% de la capacidad de exportación de Qatar; la recuperación total se estima en un plazo de hasta cinco años y una pérdida de aproximadamente $20 mil millones en ingresos anualmente. Cerca de Ormuz hay alrededor de 15 tanqueros de GNL cargados en espera, y otros dos están siendo cargados en el puerto; el mercado considera el regreso de los buques vacíos a casa como una posible preparación para reanudar los envíos, pero sin el paso por el estrecho esto sigue siendo una señal, no un suministro.
Para el sector del carbón, la crisis del GNL implica una ventana no planificada de demanda. Se estima que el volumen del cambio de gas a carbón en Europa y Asia es de 40–60 millones de toneladas; la producción de estaciones de carbón en Corea del Sur ha aumentado casi un 40%, en Japón más del 11%. Las cotizaciones de Newcastle se mantienen alrededor de $130 por tonelada, respaldadas por fallos en los suministros indonesios, y la demanda mundial de carbón en 2026 podría aumentar alrededor del 3% — hasta 9,1 mil millones de toneladas.
Productos petroleros y refinerías: el margen de refinación aumenta, Rusia mantiene el mercado interno manualmente
El mercado global de destilados medios sigue siendo el segmento más ajustado: la escasez de diésel y combustible de aviación en Asia y Europa mantiene los márgenes de crack en niveles máximos de varios años, y los mantenimientos programados de las refinerías en EE.UU. en otoño reducen temporalmente la oferta. La detención de Jazan elimina del mercado más de 200 mil barriles/día de volúmenes de exportación de diésel y nafta.
En Rusia, el mercado interno de productos petroleros opera en modo manual:
- la prohibición total de exportación de gasolina se ha extendido hasta el 31 de enero de 2027, la normativa de ventas en bolsa se ha reducido al 10% (dentro de las cuales el 8% son transacciones dirigidas), lo que deja efectivamente al mercado libre alrededor del 2% de la producción;
- los índices bursátiles, paradójicamente, están disminuyendo a pesar de la escasez: el precio promedio de Aи-92 en SPbMTSB el 8 de septiembre fue de 69,2 mil rublos/tonelada, Aи-95 de 71,8 mil rublos/tonelada con un volumen de comercio de 11,6 mil toneladas por sesión — tres veces por debajo de la norma;
- la razón es la demora en las entregas de los contratos bursátiles durante meses debido a los paros en las refinerías tras los ataques de drones; la brecha de precios entre las bases alcanza los 25 mil rublos/tonelada;
- la escasez se compensa con importaciones marítimas de gasolina desde India de hasta 400 mil toneladas al mes.
Energía eléctrica y energías renovables: la transición energética como la única tendencia predecible
En medio del caos de materias primas, el cambio estructural en el sector eléctrico se está acelerando. La demanda mundial de electricidad crecerá un 3,6% en 2026, impulsada por centros de datos, transporte eléctrico y aire acondicionado, mientras que las energías renovables superarán por primera vez al carbón en la producción mundial. La generación solar sumará aproximadamente 600 TWh y se ubicará en la segunda posición después de la hidroeléctrica. Sin embargo, la vulnerabilidad a corto plazo persiste: en Europa, la proporción de energía eólica a principios de semana cayó por debajo del 15% de la demanda, lo que se tradujo directamente en un aumento de los precios del gas y la electricidad. Cada euro de aumento en TTF eleva la economía de los acumuladores, inversiones en redes y contratos a largo plazo para electricidad "verde".
Calendario: qué deben observar los participantes del mercado energético el viernes
- Reacción del mercado al informe mensual de la OPEP y a las estadísticas semanales reprogramadas del Departamento de Energía de EE.UU. sobre inventarios de petróleo, gasolina y distilados.
- Datos de inflación en EE.UU. para agosto: el shock de las materias primas aumenta la probabilidad de que la retórica de la Reserva Federal se endurezca, lo que frena la demanda especulativa de petróleo.
- Declaraciones de la coalición sobre Yemen y cualquier señal sobre el estado del terminal de Yanbu.
- Dinamismo de inyecciones en los gasoductos subterráneos europeos y diferencial JKM–TTF como indicador de la competencia por el GNL spot.
- Resultados de la semana en SPbMTSB y decisiones de reguladores rusos sobre normativas bursátiles e importaciones de combustible.
Conclusiones y riesgos para inversores y empresas del sector energético
- Petróleo. El nivel de $100 se ha transformado de resistencia a soporte; el rango de escenarios para el trimestre va de $85 en caso de desescalada a $120 en caso de nuevos ataques a buques e infraestructura en el mar Rojo.
- Gas. Europa entra en la temporada de calefacción con un déficit histórico de reservas; en caso de un invierno frío, los precios de TTF por encima de €90–100 por MWh se convertirán en un escenario base y no de estrés.
- Carbón. El noreste de Asia y parte de Europa mantendrán un alto consumo de carbón hasta que se recupere el GNL catarí — al menos hasta la primavera de 2027.
- Productos petroleros y refinerías. Los márgenes de crack sostienen la rentabilidad de los procesadores fuera de la zona de conflicto; en Rusia, las ganancias se redistribuyen de las estaciones de servicio independientes a las empresas integradas verticalmente.
- Energías renovables y electricidad. El flujo de capital a largo plazo hacia la generación solar y eólica, acumuladores y redes sigue siendo la única idea de inversión sostenible en medio de la volatilidad geopolítica.
La conclusión del día para el petróleo, gas y energía globales: dos cuellos de botella marítimos — Ormuz y Bab-el-Mandeb — están simultáneamente bajo fuego, y su estado, y no las cuotas de OPEP+ ni las estadísticas macroeconómicas, determinará los precios del petróleo, gas y electricidad en las próximas semanas. La planificación escénica, diversificación de logísticas de suministro y disciplina en la cobertura son críticas para los participantes del mercado energético.