Lo más destacado de la semana en el mercado mundial de energía: petróleo, gas, carbón y derivados ante la decisión de la OPEP+
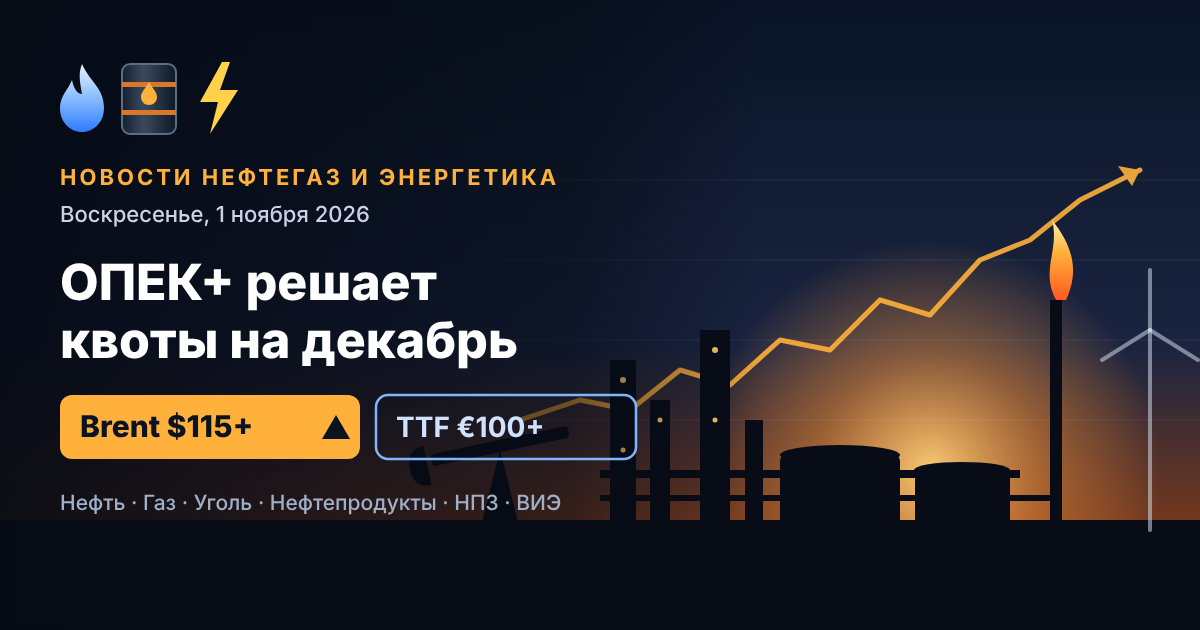
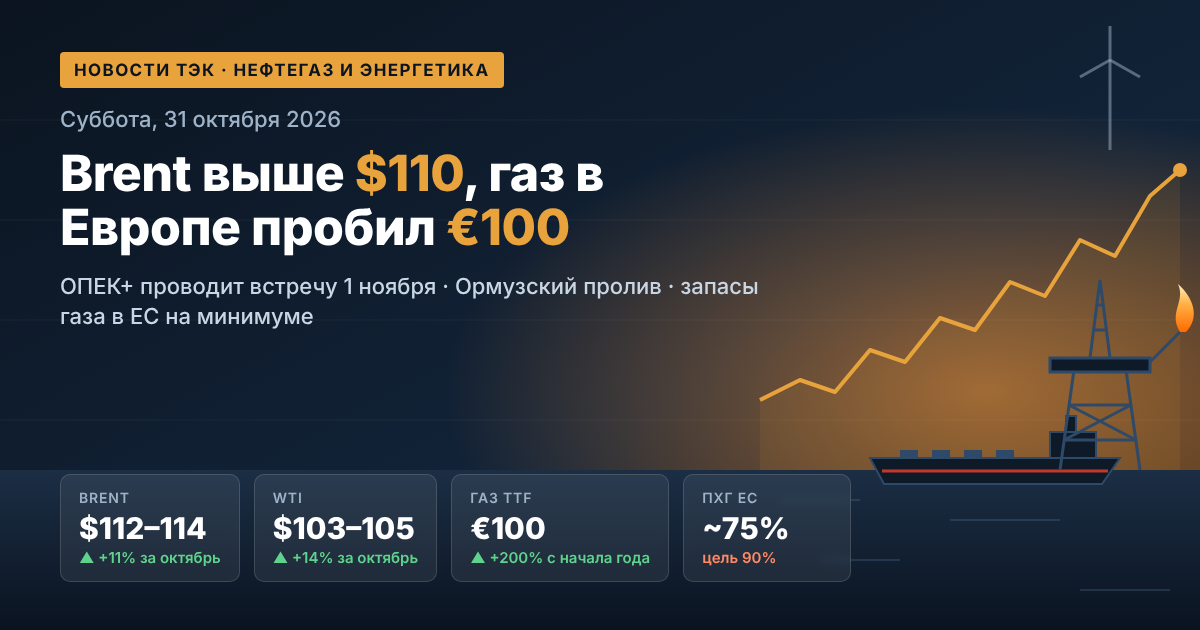
El mercado mundial de petróleo y gas recibe noviembre en máximos de varios años. En octubre, el Brent se encareció cerca de un 11% y el WTI un 14%: ambos referentes acumulan cuatro meses consecutivos de subidas. El viernes, el futuro de diciembre del Brent, en su último día de negociación, subió hasta los 118 dólares por barril por primera vez desde el 30 de abril. Las causas son los nuevos ataques hutíes contra la infraestructura petrolera de Arabia Saudita, el ataque a un buque tanque en el estrecho de Ormuz y la expectativa de una posible escalada del conflicto entre Estados Unidos e Irán tras las elecciones de medio término en EE. UU. El domingo 1 de noviembre, siete miembros clave de la OPEP+ celebran una reunión virtual sobre las cuotas para diciembre. Entre tanto, el gas europeo cotiza por encima de los 1200 dólares por mil metros cúbicos por primera vez desde diciembre de 2022.
1. Mercado petrolero: el Brent y el WTI cierran octubre al alza
Para el Brent, la semana pasada fue una de las más volátiles desde la primavera. El jueves las cotizaciones bajaron hasta los 110–111 dólares ante los informes sobre contactos diplomáticos: la parte estadounidense envió a Teherán una carta con la propuesta de reanudar las negociaciones. Ya el viernes la prima por riesgo geopolítico volvió a los precios.
- Brent (contrato de diciembre): hasta 118 dólares por barril intradía, máximo en medio año;
- Brent (contrato de enero): alrededor de 113–114 dólares por barril, más 2,5% en la sesión;
- WTI: alrededor de 103–105 dólares por barril, máximo desde septiembre;
- Diferencial Brent–WTI: se estrechó hasta unos 9 dólares: el crudo estadounidense alcanza al europeo.
Según los analistas, los altos precios del petróleo se mantendrán incluso después del fin del conflicto. Saxo Bank espera que el Brent cotice en un rango de 70–90 dólares en lugar de los 60–70 previos a la guerra: el mercado tendrá que reponer inventarios y el riesgo de reanudación de las hostilidades no desaparecerá.
2. Oriente Medio: ataques contra Ras Tanura, Abqaiq y Rabigh
La principal fuente de tensión para las petroleras y los operadores es la escalada en la península arábiga. Los hutíes anunciaron seis ataques contra instalaciones de Arabia Saudita, entre ellas:
- la refinería de Ras Tanura, con capacidad de 550 mil barriles diarios (segundo ataque en la semana);
- la refinería de Rabigh;
- una instalación de Saudi Aramco en Abqaiq;
- el oleoducto Este–Oeste, por el cual el reino desvía sus exportaciones al mar Rojo rodeando el estrecho de Ormuz. A principios de octubre el bombeo por ese ducto se había restablecido hasta 5,8 millones de barriles diarios.
Riad aún no ha confirmado oficialmente estos ataques. No obstante, el mercado percibe las interrupciones del suministro de crudo de Oriente Medio como un riesgo real. El viernes, el servicio británico UKMTO también informó sobre un buque tanque en el estrecho de Ormuz dañado por artefactos explosivos adheridos desde una embarcación menor.
3. OPEP+: la reunión del 1 de noviembre y las cuotas para 2027
Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán celebran una reunión el domingo. Según fuentes de la alianza, el escenario base es mantener las cuotas de diciembre sin cambios. Sería la tercera pausa consecutiva tras seis meses de incremento gradual de la producción.
Cuotas de la OPEP+ para noviembre de 2026
- Arabia Saudita: 10,5 millones de barriles diarios;
- Rusia: 9,9 millones de barriles diarios;
- Irak: 4,4 millones de barriles diarios;
- Kuwait: 2,7 millones de barriles diarios;
- Kazajistán: 1,6 millones, Argelia: 1,0 millones, Omán: 0,8 millones de barriles diarios.
La decisión es en gran medida simbólica: la producción efectiva en el golfo Pérsico sigue muy por debajo de las cuotas. Para los inversionistas son más importantes las señales sobre la política para 2027. La alianza mantiene cerca de 2 millones de barriles diarios de recortes introducidos en 2022 y aún no ha concluido la auditoría de las capacidades de producción de sus miembros, cuyos resultados fijarán los nuevos niveles base. La reunión ministerial plena de la OPEP+ está prevista para el 29 de noviembre.
4. Equilibrio entre oferta y demanda: los inventarios se reducen
Según estimaciones de la AIE, la demanda mundial de petróleo en 2026 caerá en 2,6 millones de barriles diarios, hasta 102,4 millones. La oferta disminuirá aún más: en 5,8 millones de barriles diarios. Como resultado, el mercado se mantiene en déficit hasta fin de año:
- a finales de septiembre los inventarios mundiales de petróleo eran 509 millones de barriles inferiores al nivel de finales de febrero;
- de las reservas estratégicas de los países de la AIE ya se han liberado cerca de 330 millones de barriles, y se decidió liberar los volúmenes restantes más rápido, en primer lugar el diésel;
- el déficit de destilados medios, según el pronóstico de la agencia, se mantendrá también en 2027.
La OPEP también redujo su pronóstico de crecimiento de la demanda mundial para 2026: hasta 400 mil barriles diarios frente a los 1,4 millones iniciales.
5. Asia: China vuelve a las compras
Las importaciones de petróleo de China en octubre, según estimaciones, superarán los 10 millones de barriles diarios, el máximo desde marzo. Las refinerías chinas reciben partidas contratadas a principios de agosto, cuando el Brent bajó por debajo de los 80 dólares. Los inventarios comerciales en China se estiman en unos 1190 millones de barriles, y con el aumento de las importaciones su reducción podría detenerse. Para los exportadores esto representa un apoyo a la demanda. Para los proveedores rusos la situación es más compleja: India compra con más ahínco crudo de Oriente Medio, y las exportaciones desde los países del golfo Pérsico se restablecieron en septiembre hasta cerca del 75% del nivel previo a la guerra.
6. Petróleo y derivados rusos: descuentos del Urals y prohibición de exportación de diésel
Para el sector ruso de petróleo y gas, octubre transcurrió de forma ambigua. Los precios absolutos del Urals subieron al ritmo del Brent, pero los descuentos se ampliaron. En el puerto de Novorossiysk el descuento para las partidas Suezmax alcanzó los 28,85 dólares por barril, el máximo desde marzo, y las tarifas de flete marcaron máximos históricos. En el mercado interno de derivados, las autoridades continúan con la regulación manual:
- la prohibición de exportar gasolina para todos los agentes del mercado está vigente hasta el 31 de enero de 2027;
- la prohibición de exportar diésel para los productores vencía el 31 de octubre. Según datos del sector, se prevé prorrogarla hasta finales de 2026 manteniendo los suministros por cuotas;
- tras las conversaciones entre los presidentes de Rusia y EE. UU. del 9 de octubre, las sanciones estadounidenses al diésel ruso quedaron suspendidas por seis meses, hasta el 7 de abril de 2027;
- la Duma de Estado aprobó en primera lectura el presupuesto para 2027–2029, en el que se establece un precio base del petróleo más bajo para el cálculo de los ingresos petroleros.
7. Mercado de gas europeo: el TTF por encima de €100 por MWh
El gas europeo se encareció hasta máximos de casi cuatro años. El precio del día siguiente en el hub TTF alcanzó el viernes cerca de €104 por MWh (unos 1204 dólares por mil metros cúbicos), y el futuro de diciembre, cerca de €103. Según datos de GIE, al 26 de octubre los almacenes subterráneos de gas de la UE estaban llenos al 74,9% (80 mil millones de metros cúbicos), un nivel notablemente inferior al del año pasado. Europa compite con los compradores asiáticos por las partidas de GNL, y el jefe de Gazprom, Alexéi Miller, admitió que en un invierno frío los precios pico podrían llegar a los 2500 dólares por mil metros cúbicos.
8. Carbón y sector eléctrico: el gas se encarece, el carbón regresa
El encarecimiento del GNL devolvió la demanda de carbón en Asia. El carbón térmico Newcastle cotiza cerca de 150 dólares por tonelada, próximo a máximos de tres años, un 45% más caro que hace un año. En términos de unidad de energía, el carbón es aproximadamente un 80% más barato que el GNL, por lo que China, Japón y Corea del Sur podrían aumentar sus importaciones en cerca de 20 millones de toneladas en el cuarto trimestre. Para las empresas generadoras esto implica un aumento de los costos de combustible y electricidad; para los exportadores de carbón, un cierre de año sólido.
9. Energías renovables y transición energética: rumbo a la COP31
El foco de la energía renovable es la conferencia climática COP31, que se celebrará en Antalya del 9 al 20 de noviembre. La presidencia conjunta de Turquía y Australia impulsa la meta "35 para 35": llevar la participación de la electricidad en el consumo final mundial de energía al 35% para 2035. En noviembre la AIE también presentará los informes Renewables 2026 y World Energy Outlook 2026. La crisis energética de 2026 reforzó el interés por la seguridad energética, la electrificación y el almacenamiento de energía.
Qué deben monitorear los agentes del mercado esta semana
- 1 de noviembre: decisión de la OPEP+ sobre la producción para diciembre y señales sobre las cuotas para 2027;
- 3 de noviembre: elecciones de medio término en EE. UU.: el mercado teme la reanudación de los ataques contra Irán después de ellas;
- la navegación en el estrecho de Ormuz y los ataques contra refinerías y oleoductos saudíes;
- la extracción de gas de los almacenes subterráneos europeos y la dinámica del TTF con la llegada del frío;
- la decisión final del Gobierno de la Federación de Rusia sobre la exportación de diésel.
A principios de noviembre, los mercados de materias primas están determinados ante todo por la geopolítica y el déficit de inventarios. Para los inversionistas y las empresas petroleras y de combustibles, esto implica una alta volatilidad de los precios del petróleo, el gas, el carbón y los derivados al menos hasta fin de año.