El complejo energético mundial entra, el 9 de septiembre de 2026, en un modo de choque de precios. El petróleo Brent ha superado por primera vez desde finales de julio los $99 por barril, el hub de gas europeo TTF se cotiza cerca de $900 por mil metros cúbicos, y los depósitos subterráneos de gas en la UE están llenos en peores condiciones que en cualquier año desde 2011. Para los inversores, las compañías de combustibles, los operadores de refinerías y los participantes del mercado energético global, la cuestión clave del día es una: ¿se convertirá la prima geopolítica en los precios del petróleo y el gas en una escasez física real de oferta?
Resumen del mercado mundial de energía: petróleo, gas, electricidad, carbón y energías renovables al 9 de septiembre de 2026
Tema principal del día: El estrecho de Ormuz en el punto de no retorno
El motor central de todo el sector de materias primas sigue siendo la escalada en torno al estrecho de Ormuz, el corredor marítimo a través del cual, antes del inicio de la crisis, pasaba aproximadamente una quinta parte de las entregas de petróleo del mundo. Tras la serie de ataques estadounidenses en septiembre a instalaciones en la zona del estrecho, Teherán ha declarado su intención de responder y ha amenazado con detener completamente la navegación, así como ha anunciado la creación de una "zona prohibida" fuera del estrecho, lo que impacta directamente en el seguro de los transportes en tanques.
La situación física ya es crítica. Según estimaciones de seguimiento de buques, en los últimos diez días, por el estrecho pasaban en promedio solo unos diez barcos con cargas de materias primas al día. El tránsito de petróleo crudo y líquidos petroleros en el segundo trimestre de 2026 promedió aproximadamente 4.9 millones de barriles por día, en comparación con 21.6 millones de barriles por día en el cuarto trimestre de 2025. Se estima que las reservas mundiales de petróleo se redujeron en el segundo trimestre en aproximadamente 4.2 millones de barriles por día, y se anticipa una nueva disminución de 3.8 millones de barriles por día en el tercer trimestre.
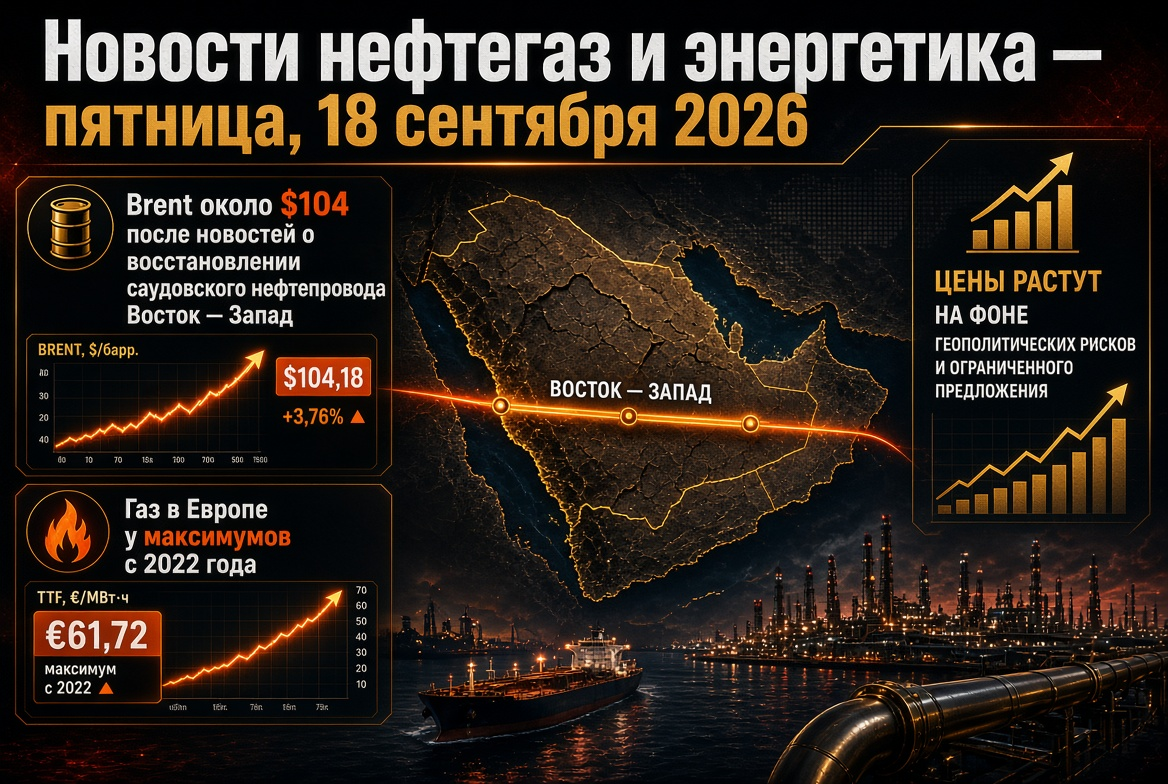
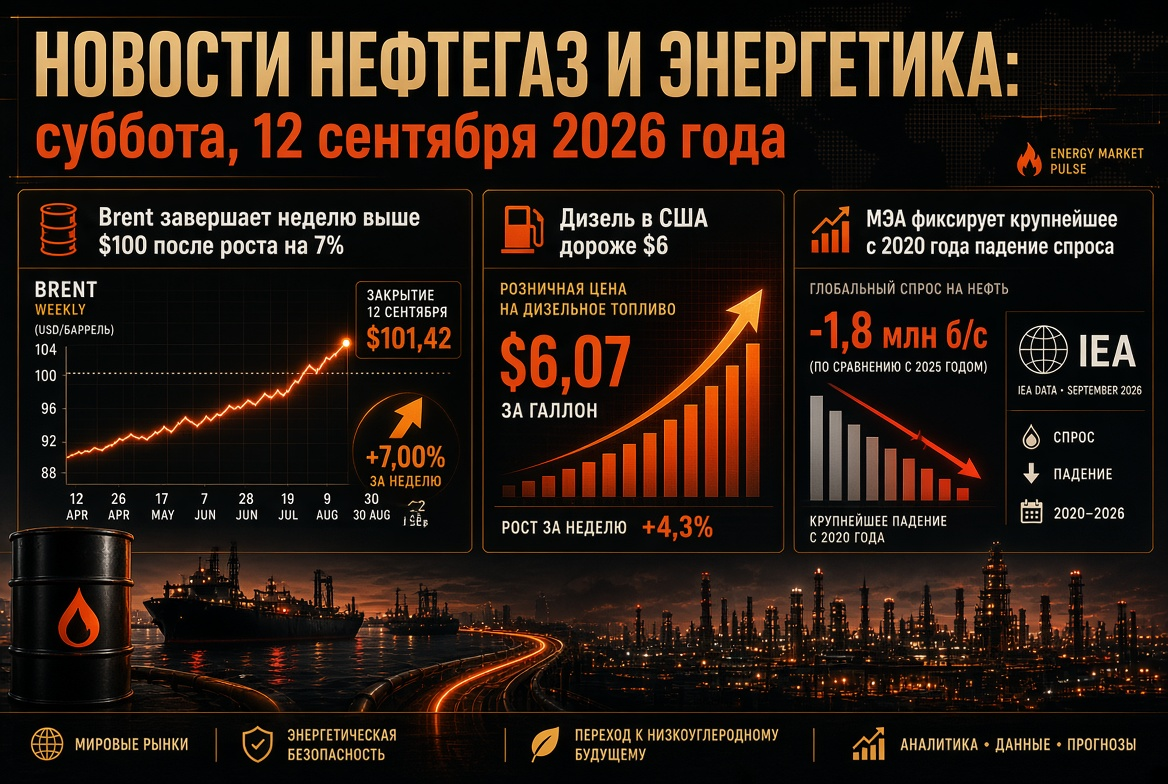
Petróleo: Brent a $99, WTI por encima de $93 - prima de riesgo en acción
Los principales referentes del mercado de petróleo para la mañana del miércoles son:
- Brent (futuro de noviembre, ICE Futures): se negociaba en un rango de $97.9–99.2 por barril, ganando más de 2% el martes y alcanzando un máximo desde finales de julio.
- WTI (contrato de octubre, NYMEX): se consolidó por encima de $93 por barril, aumentando alrededor de 2% en la sesión.
- Dinamismo semanal: Brent ha subido alrededor de 8%, WTI cerca de 10%, lo que constituye uno de los mayores aumentos semanales de este año.
- Máximo anual 2026: $126.41 por barril para Brent, registrado el 30 de abril — el pico más alto desde marzo de 2022.
Las proyecciones de los bancos de inversión son inusualmente amplias hoy en día. Con el incremento de los ataques a barcos en la región, el escenario objetivo para Brent se desplaza a $120 por barril; con una normalización de las exportaciones del Golfo Pérsico, volvería a $80. Los analistas advierten que las restricciones en las entregas desde el Golfo podrían mantenerse hasta finales de 2026, y no se espera una completa recuperación del tráfico marítimo a través de Ormuz antes de finales del primer trimestre o principios del segundo trimestre de 2027.
Un factor adicional de vulnerabilidad es la reserva estratégica de petróleo de EE. UU., que ha bajado aproximadamente a 286.6 millones de barriles. Este es un mínimo de varios años que reduce drásticamente la capacidad de Washington para amortiguar los choques externos de oferta.
OPEP+ toma un respiro: cuotas de producción de petróleo de octubre sin cambios
Siete países de OPEP+, que participan en reducciones voluntarias — Rusia, Arabia Saudita, Irak, Kuwait, Kazajistán, Argelia y Omán —, tras la reunión en línea del 6 de septiembre, han extendido las cuotas de septiembre para octubre sin cambios, interrumpiendo una serie de aumentos. Los niveles objetivo son: Rusia — 9.949 millones de barriles/día, Arabia Saudita — 10.478 millones de barriles/día, Omán — 841 mil barriles/día.
La lógica detrás de la decisión es clara: en septiembre, la alianza completó el retorno gradual de 1.65 millones de barriles/día que habían sido reducidos voluntariamente; no quedó espacio para aumentar sin revisar los niveles base para 2027, y recortar la producción contradice las condiciones del mercado en medio de la crisis en el Medio Oriente. La próxima reunión está programada para el 4 de octubre de 2026. Para las empresas petroleras, esto es una señal de previsibilidad en la oferta por parte del cartel, en un contexto de total imprevisibilidad de los corredores de transporte.
Mercado de gas en Europa: almacenamiento subterráneo en mínimo desde 2011, TTF a $900
El mercado de gas europeo entra en la temporada de calefacción en su peor forma en año y medio. Según datos de operadores de infraestructura de gas, al 1 de septiembre, los depósitos en la UE estaban llenos en un 65.39% (69.73 mil millones de metros cúbicos), y al 5 de septiembre — en un 66.59% (aproximadamente 72.9 mil millones de metros cúbicos). Esto es aproximadamente 16.6 puntos porcentuales por debajo de la media de los últimos cinco años y casi 12 puntos por debajo del nivel del año pasado.
La situación en los principales mercados es extremadamente desigual:
- Alemania — alrededor del 53%, el peor resultado entre las grandes economías de la UE.
- Austria — aproximadamente el 67%.
- Francia — alrededor del 71%.
- Italia — más del 83%, el único gran mercado cerca de la zona cómoda.
Los futuros de octubre en TTF a principios de septiembre superaron los $900 por mil metros cúbicos por primera vez desde finales de diciembre de 2022 y se mantienen en un rango de $860–900. Los operadores europeos están efectivamente inyectando gas en máximos de precios, mientras que algunos analistas advierten explícitamente: a los precios actuales, no será posible llenar los depósitos subterráneos a niveles seguros para el invierno.
GNL y carbón: la escasez de gas vuelve a poner en juego la generación de carbón
La contracción del mercado de gas natural licuado está reconfigurando el balance energético mundial. Se estima que la escasez de GNL en 2026 será de aproximadamente 35 millones de toneladas, lo que obliga a los países asiáticos dependientes de las importaciones a aumentar su generación de carbón. La demanda mundial de carbón podría aumentar en alrededor del 3%, o 274 millones de toneladas, hasta alcanzar aproximadamente 9.1 mil millones de toneladas.
La reacción en el noreste de Asia es especialmente elocuente: la producción de carbón en Corea del Sur ha aumentado casi un 40% hasta alcanzar su máximo desde 2019, y en Japón ha crecido más del 11% al mismo tiempo que se reduce la generación de gas. Simultáneamente, varios países de Asia y Europa han introducido medidas de ahorro energético para contener los costos del combustible importado. Para el sector del carbón, esto significa una coyuntura inesperadamente fuerte allí donde hace un año se esperaba una contracción estructural de la demanda.
Sanciones, descuentos y reconfiguración de la logística del petróleo y productos petroleros
El marco de sanciones sigue siendo el segundo factor más significativo para el petróleo y gas mundiales, después de Ormuz. Las sanciones restrictivas contra las principales compañías petroleras rusas mantienen un descuento elevado del crudo ruso en relación al Brent: se estima que el nivel promedio de descuento para 2026 será de aproximadamente $22 por barril, con la posibilidad de reducirse a unos $17 para finales de año a medida que se adapte la logística.
Paralelamente, los flujos de carga global se están redistribuyendo: los países del Golfo Pérsico están utilizando rutas de exportación alternativas para evitar el estrecho, y el aumento de la producción fuera de OPEP compensa parcialmente los volúmenes perdidos. Estos factores, según el mercado, mantienen a Brent por debajo de la marca psicológica de $100.
Mercado ruso de productos petroleros: refinerías, bolsa y segunda ola de escasez de combustibles
El mercado interno de combustibles de Rusia se mantiene en modo de crisis desde mayo de 2026. Los principales parámetros de la situación son:
- Refinación: según las estimaciones de las autoridades, uno de cada diez refinerías está en reparaciones; las paralizaciones de capacidades han alcanzado alrededor de 0.35 millones de toneladas por día.
- Restricciones a la exportación: la prohibición total de la exportación de gasolina se ha extendido hasta el 31 de enero de 2027, el embargo a la exportación de diésel para los productores se ha prorrogado en varias ocasiones.
- Bolsa: la norma reducida del 10% de ventas obligatorias de gasolina en las subastas se ha prorrogado hasta finales de 2026; sin embargo, una parte significativa de los contratos en bolsa permanece sin cumplir.
- Importación: han comenzado los envíos marítimos de gasolina desde India, con un volumen potencial de importación de combustible de hasta 400 mil toneladas al mes, principalmente a redes de empresas verticalmente integradas.
- Calidad: a los productores se les ha permitido temporalmente la producción de combustible de clases medioambientales más bajas para ampliar la oferta.
Para las estaciones de servicio independientes, la situación sigue siendo la más dolorosa: los precios al por menor están controlados administrativamente, mientras que los costos de adquisición aumentan más rápido.
Electricidad y energías renovables: un giro histórico en el balance energético mundial
En medio de la turbulencia de las materias primas, la tendencia estructural de la transición energética no se revierte, sino que acelera. Se prevé que la demanda mundial de electricidad aumente un 3.6% en 2026 y un 3.8% en 2027, pasando de 28,600 TWh en 2025 a unos 30,700 TWh para 2027. Los impulsores son: la industria, el transporte eléctrico, la climatización y el creciente consumo energético de los centros de datos para inteligencia artificial.
El principal acontecimiento del año en el sector de la electricidad es que, por primera vez en la historia, las energías renovables superan al carbón en términos de producción mundial. La generación solar ha aumentado alrededor de 600 TWh y ocupa el segundo lugar entre las energías renovables después de la hidroeléctrica, superando eólica. La dinámica regional de la demanda es: China +5.5%, India alrededor de +7%, EE. UU. y UE aproximadamente +2%. Para los inversores, esto significa un continuo flujo de capital hacia la generación solar y eólica, acumuladores de energía e infraestructura de redes.
Calendario de la semana: en qué deben fijarse los participantes del mercado
Los próximos días le darán al mercado la primera conciliación de pronósticos con la realidad en un mes. En el foco están los informes mensuales actualizados de agencias especializadas y del cartel, estadísticas sobre reservas de petróleo y productos petroleros en EE. UU., así como datos de comercio exterior de China, que mostrarán la magnitud real de la caída de la demanda asiática. Recordemos que, en el pronóstico de agosto, el precio promedio del Brent para 2026 se elevó a casi $87 por barril, con expectativas de alrededor de $85 en el tercer trimestre y una reducción a $78 en el cuarto trimestre; estas cifras, a los precios actuales, parecen candidatas a una revisión al alza. Un factor estacional adicional: septiembre-octubre es el período de reparaciones programadas en las refinerías estadounidenses, lo que reduce temporalmente la carga de refinación y la producción de productos petroleros.
Conclusiones y riesgos para inversores y empresas del sector energético
- Petróleo. Mientras el crisis de Ormuz no se desescalada, el riesgo de que Brent se consolide por encima de $100 por barril sigue siendo básico, y el rango de escenarios a horizonte de trimestre es anormalmente amplio — de $80 a $120.
- Gas. Europa entra al invierno con escasez de reservas histórica; cualquier descenso en las temperaturas o nuevo contratiempo en las entregas de GNL puede devolver las cotizaciones de TTF a cifras de cuatro dígitos.
- Carbón. La escasez de gas proporciona a la generación de carbón en Asia una ventana de demanda no planificada — a pesar de la trayectoria a largo plazo de descarbonización.
- Productos petroleros y refinerías. Los altos márgenes de crudo apoyan el margen de refinación, pero las restricciones a la exportación y los riesgos logísticos redistribuyen las ganancias entre regiones.
- Energías renovables. El cambio estructural a favor de las energías renovables sigue siendo el único elemento verdaderamente predecible en la ecuación y la principal guía para inversiones a largo plazo en el sector energético.
La conclusión del día para el sector energético mundial se formula de manera simple: a corto plazo, el precio del petróleo, el gas y la electricidad está determinado por la geopolítica del Golfo Pérsico; a medio plazo, por la capacidad de Europa para sobrevivir el invierno con depósitos semi-vacíos, y a largo plazo, por la velocidad de la transición energética. En estas condiciones, el escenario de planificación, la diversificación de la logística y el control estricto de los riesgos de cobertura son críticos para los participantes del mercado energético.