Tema principal del día: el mercado del petróleo entre la escasez récord y la esperanza de un "alto el fuego en Ormuz"
Las cotizaciones del petróleo al cierre de la semana reflejan dos factores opuestos. Por un lado, la serie de ataques a buques más extensa desde el inicio de la guerra: tras la destrucción de cinco petroleros iraníes por fuerzas estadounidenses, Teherán atacó diez buques cerca del estrecho de Ormuz, y el CGRI prometió aumentar su respuesta a cualquier nuevo ataque. Por otro lado, la información del Financial Times sobre los esfuerzos de los diplomáticos regionales para elaborar un acuerdo temporal sobre la navegación en el estrecho, lo que inmediatamente desactivó parte de la prima geopolítica.
La situación física sigue siendo complicada:
- Tránsito por Ormuz: el jueves, solo siete buques atravesaron el estrecho, en comparación con once el día anterior y un promedio de alrededor de 15 durante los últimos diez días; antes de la guerra, pasaban alrededor de 130 buques diariamente.
- Producción de Arabia Saudita: en agosto, se redujo aproximadamente en 1,9 millones de barriles/día a 6,24 millones de barriles/día — el mínimo desde 1990.
- Segundo frente en el Mar Rojo: los hutíes tomaron el control del puerto yemení de Moja el jueves, y una serie de ataques a instalaciones en Jizan, Najrán y Abha provocó la detención de varias instalaciones petroleras y heridas a 73 personas.
Petróleo: referencias de precios y pronósticos tras una semana de crecimiento
Cotizaciones al cierre de la semana
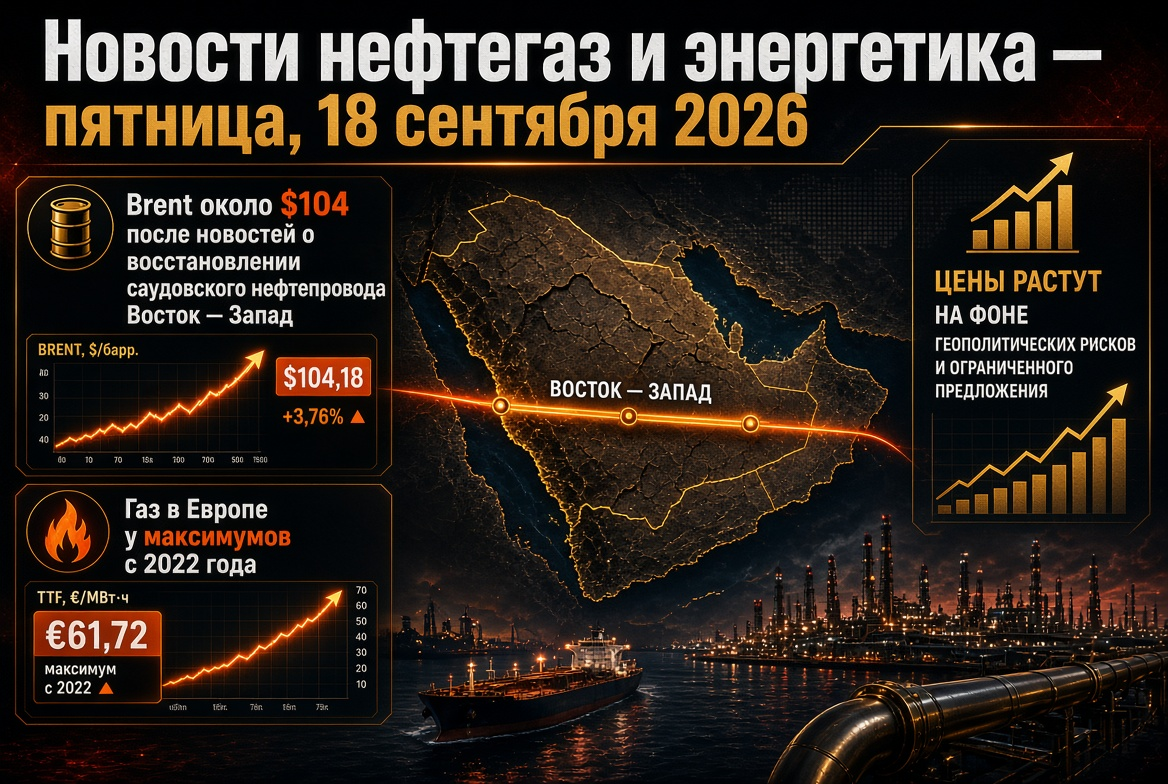
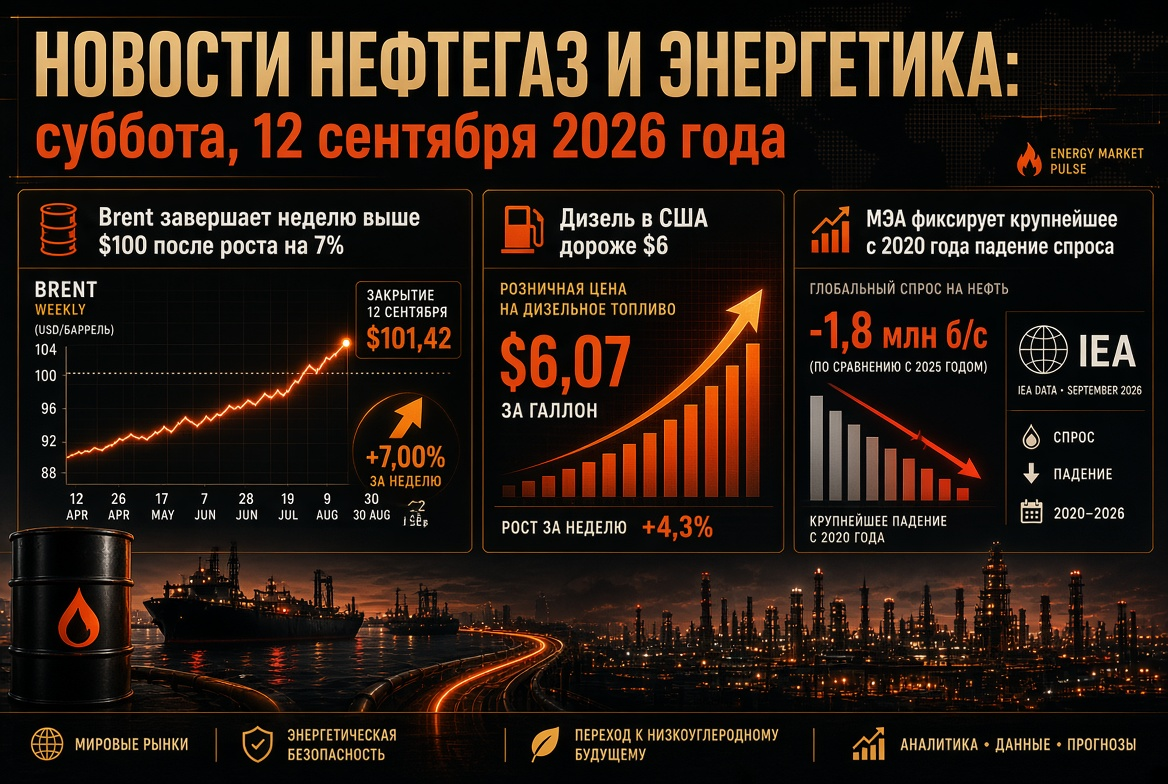
- Brent: alrededor de $103-104 por barril el viernes tras un máximo intradía superior a $108 el jueves; el aumento semanal supera el 7%, y el pico anual de $126,41 (30 de abril) sigue siendo la referencia superior.
- WTI: alrededor de $99 por barril después de una breve consolidación por encima de $100.
- Reservas en EE. UU.: las reservas comerciales de petróleo disminuyeron en 0,3 millones de barriles en la semana hasta el 4 de septiembre; el Departamento de Energía de EE. UU. aumentó su pronóstico de producción para 2027 a 14,3 millones de barriles/día.
Revisión de las previsiones bancarias
- Commerzbank elevó su pronóstico para el Brent a fin de año a $85 (desde $75), y para el queroseno de aviación a $1230 por tonelada, y para el diésel a $1200 por tonelada.
- Goldman Sachs espera $85 para el Brent en diciembre de 2026 y $80 en 2027, pero admite la posibilidad de que suba por encima de $120 si la producción en el Golfo se mantiene en 4 millones de barriles/día por debajo de los niveles anteriores a la guerra.
- Los analistas de UBS y KCM Trade ven los riesgos sesgados al alza bajo alta volatilidad.
AIE y OPEP: dos visiones sobre el equilibrio del mercado mundial del petróleo
El informe del viernes de la AIE fue el más contundente desde el inicio del conflicto. La agencia espera una caída de la demanda mundial de petróleo de 2,5 millones de barriles/día en 2026 — el mayor recorte medio anual desde la pandemia de 2020 — y una disminución de la oferta mundial de 5,7 millones de barriles/día, o aproximadamente el 6% para 2025. Las existencias mundiales en agosto cayeron a un ritmo récord — a 3,1 millones de barriles/día, mientras que la capacidad de refinación global, en términos de la agencia, "opera al límite". El regreso al superávit se ha pospuesto para 2027.
La OPEP, por su parte, redujo el jueves por quinto mes consecutivo su proyección de crecimiento de la demanda para 2026 a 380,000 barriles/día con un consumo total de 105,84 millones de barriles/día, pero a diferencia de la AIE, no prevé una disminución absoluta. Para 2027, el cartel, por el contrario, ha aumentado su pronóstico: un incremento de 2,36 millones de barriles/día hasta 108,19 millones de barriles/día, principalmente impulsado por China, India y el resto de Asia. La discrepancia entre las dos instituciones — más de 2,8 millones de barriles/día para el año en curso — refleja por sí misma el grado de incertidumbre en el que operan las empresas petroleras y los comerciantes.
Productos derivados del petróleo y refinerías: el diésel como el segmento más estrecho del sector energético mundial
El mercado de productos derivados del petróleo está superando al crudo en términos de aumento de precios. El precio minorista promedio del diésel en EE. UU. superó por primera vez los $6 por galón, y los márgenes de refinación de los destilados promedios se mantienen en máximos históricos. Las razones son un doble golpe a la refinación mundial:
- las restricciones a la exportación de crudo desde el Golfo Pérsico y la detención de la refinería en Jizan con capacidad de 400,000 barriles/día tras los ataques desde territorio yemení;
- la campaña ucraniana de ataques a las refinerías rusas — más de 70 ataques desde el comienzo de 2026, con la capacidad de refinación en Rusia cayendo al mínimo en dos décadas.
Rusia ha extendido la prohibición de exportación de diésel hasta el 30 de septiembre (se está discutiendo una prórroga hasta finales de año), la prohibición de exportación de gasolina se mantiene hasta el 31 de enero de 2027, y la de queroseno hasta finales de noviembre. Moscú ha comenzado a importar combustible por primera vez en décadas y ha acordado procesar petróleo en una refinería privada en Kazajistán. China, por su parte, a partir del 12 de septiembre, elevará los techos de precios minoristas para gasolina y diésel en 260 y 250 yuanes por tonelada, respectivamente — una señal de que el shock de precios ha llegado a los mercados regulados de Asia.
Gas y GNL: Europa entra en invierno con TTF por encima de €80 y almacenamiento al 67%
El referente europeo TTF se corrigió el viernes a €80,75 por MWh (una disminución del 1,6%), permaneciendo en máximos desde diciembre de 2022. En el transcurso de un mes, el precio ha aumentado un 32%, y en un año, un 147%. El bloqueo de Ormuz ha afectado aproximadamente el 20% de los flujos mundiales de GNL, principalmente cataríes, y los depósitos subterráneos europeos están llenos solo en alrededor del 67% frente al promedio estacional de más del 80%. QatarEnergy mantiene la meta de restaurar el 50% de su capacidad dentro de un mes después de normalizar la navegación, pero sin un paso seguro para los tanqueros, esto sigue siendo una declaración. En este contexto, dos representantes del BCE indicaron el viernes que podría haber un aumento adicional en las tasas si la inflación energética sigue extendiéndose a otros precios de la zona euro — un factor que limita la demanda especulativa de materias primas.
Carbón: máximo de doce semanas en medio de la transición del gas
El carbón energético Newcastle se cotizaba el 10 de septiembre alrededor de $148 por tonelada — el máximo en doce semanas, con un aumento del 14,5% en un mes y casi del 47% en un año. La escasez de GNL está impulsando la generación de carbón en el noreste asiático y partes de Europa, y la demanda mundial de electricidad, fomentada por los centros de datos y el acondicionamiento, está ralentizando el desplazamiento del carbón. La paradoja del momento: China informó oficialmente que la energía solar superó por primera vez al carbón en capacidad instalada, sin embargo, en términos de producción real, el carbón sigue siendo la fuente principal de electricidad en el mundo.
Electricidad y energías renovables: tendencia estructural frente al caos a corto plazo
La transición energética sigue siendo el único vector predecible en el sector. China lidera en inversiones, patentes y exportaciones de tecnologías limpias, India está construyendo capacidades renovables más rápido de lo que puede utilizarlas, mientras que en Europa el exceso de generación solar y eólica, combinado con la falta de almacenamiento, está llevando cada vez más a precios negativos para la electricidad durante las horas del día. Cada euro de aumento en el TTF mejora la economía de los sistemas de almacenamiento de baterías, las inversiones en redes y los contratos a largo plazo para energía "verde". El sector corporativo está reestructurando sus carteras: Shell vendió una planta de energía a gas en EE. UU. por $715 millones, mientras que Enbridge compró el negocio de oleoductos de Tallgrass por $2.55 mil millones, apostando por la infraestructura de transporte de petróleo.
Logística y fletes: tanqueros como nuevo cuello de botella
A pesar de la disponibilidad física, la exportación de petróleo desde el Golfo se encuentra con la escasez de buques. La tarifa de flete de un VLCC en la ruta Medio Oriente — China alcanzó un récord de casi $800,000 por día, mientras que el transporte desde el Golfo de México a Asia cuesta $29.5 millones por viaje, sin incluir riesgos militares. La redirección de cargamentos sauditas a través del Mar Rojo y el Mediterráneo prolonga los viajes en 30 días y congestiona la flota, intensificando la escasez de tonelaje para todos los exportadores.
Qué observar para los participantes del mercado energético durante el fin de semana
- Cualquier confirmación o desmentido de un acuerdo temporal sobre la navegación en el estrecho de Ormuz y la reacción de Teherán.
- Declaraciones de la coalición sobre Yemen tras la captura de Moja y el estado del terminal de Yanbu — el último canal de desvío importante para el petróleo saudí.
- Dinamismo de la inyección en los depósitos subterráneos europeos y el spread JKM–TTF como indicador de competencia por el GNL al contado.
- Señales de la Reserva Federal y del BCE: un endurecimiento de la retórica podría enfriar el rally de materias primas independientemente de la geopolítica.
- Decisiones de los reguladores rusos sobre restricciones de exportación e importación de combustibles antes del inicio de la temporada de calefacción.
Conclusiones y riesgos para inversores y empresas del sector energético
- Petróleo. La marca de $100 se ha consolidado como soporte; un avance diplomático en Ormuz podría llevar rápidamente al Brent a $85-90, mientras que nuevos ataques a buques abren el camino a precios de $115-120.
- Productos derivados del petróleo y refinerías. Los destilados promedios continúan siendo el segmento más escaso; el margen de los refinadores fuera de la zona de conflicto está en máximos históricos, los precios minoristas son una fuente de presión política desde EE. UU. hasta China.
- Gas. Europa entra en la temporada de calefacción con una escasez histórica de reservas; el TTF por encima de €90-100 en un invierno frío es un escenario básico, no estresante.
- Carbón. La demanda elevada en Asia y Europa se mantendrá al menos hasta la recuperación del GNL catarí.
- Energías renovables y electricidad. La afluencia de capital hacia la generación solar y eólica, almacenamiento y redes se acelera, pero la estabilidad a corto plazo de los sistemas energéticos sigue dependiendo del gas y el carbón.
El resultado de la semana para el sector petrolero y energético mundial: el mercado por primera vez en meses ha recibido una señal de salida diplomática del estancamiento de Ormuz, pero los indicadores físicos — desde el diésel récord hasta la producción saudita mínima desde 1990 — indican que la escasez seguirá definiendo los precios del petróleo, el gas y la electricidad durante muchas semanas más. Para los participantes del mercado energético, la planificación de escenarios, la diversificación logística y la disciplina del hedge son críticamente importantes.