Resumen del mercado energético global: petróleo, gas, electricidad, carbón y energías renovables al 10 de septiembre de 2026
Tema principal del día: Brent por encima de $100 — ataques a petroleros y respuesta de Teherán
Los precios del petróleo han aumentado por cuarta sesión consecutiva, y el desencadenante de este nuevo aumento ha sido la escalada militar directa en el Golfo Pérsico. El Comando Central de las Fuerzas Armadas de EE. UU. informó sobre la destrucción de cinco petroleros iraníes en el Golfo de Omán y cerca de la isla de Jarg, en respuesta a intentos de ataque a barcos estadounidenses; en total, según el Pentágono, diez barcos del "flota sombría" han sido desactivados en una semana. Irán afirmó haber atacado la base de Al-Muwaffaq-Salti en Jordania (se interceptaron 18 misiles), así como a dos destructores de la Armada de EE. UU. y a diez embarcaciones cerca de Ormuz. El servicio marítimo UKMTO registró el impacto de un proyectil desconocido en un petrolero cerca de Al-Fao en Irak y daños en una embarcación en Port Rashid en los EAU.
La principal amenaza para la navegación es la "zona prohibida" declarada por Teherán fuera del estrecho, donde las fuerzas iraníes tienen la intención de detener embarcaciones sin autorización. Para los comerciantes y aseguradores, esto significa un aumento adicional de las primas por riesgo y una disminución en el número de propietarios de barcos dispuestos a operar en la región. En respuesta, Washington ha ampliado su campaña de sanciones contra la aviación iraní, y Seúl está considerando participar en el aseguramiento de la seguridad del estrecho.
Mercado del petróleo: precios, dinámica y pronósticos
Los referentes del mercado del petróleo para la mañana del jueves son los siguientes:
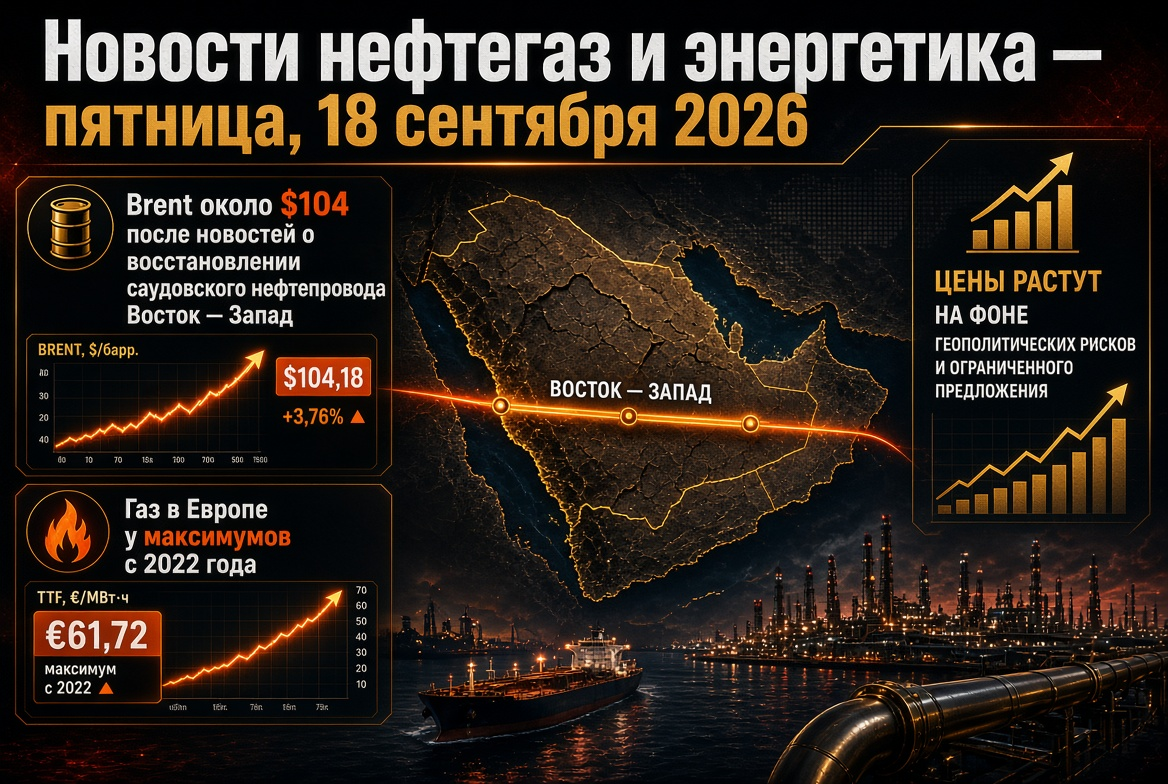
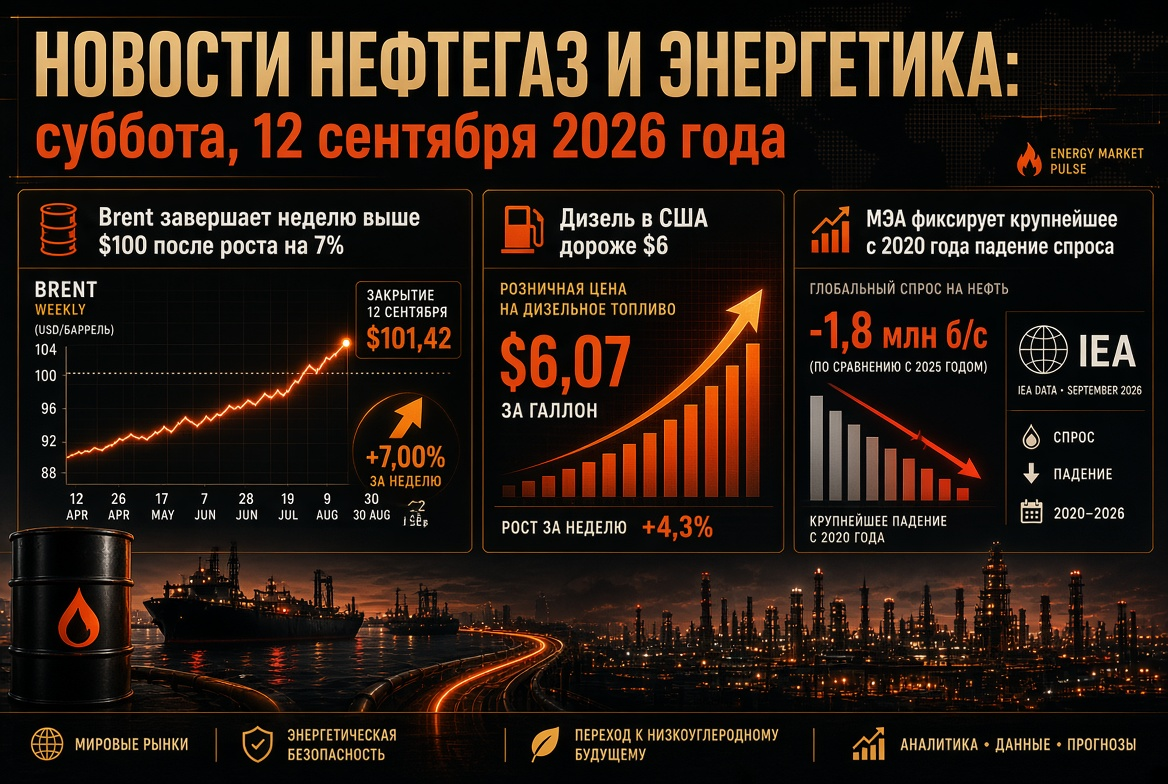
- Brent (noviembre, ICE): pico del miércoles a $100,19 por barril, superando por primera vez los $100 desde el 24 de julio; luego consolidación cerca de $99,7–100,5.
- WTI (octubre, NYMEX): alrededor de $94,7, un aumento de aproximadamente el 2% durante la sesión.
- Dinámica: desde el 31 de agosto, el Brent ha aumentado alrededor del 13,5%; desde el inicio de la guerra con Irán a finales de febrero, casi un 40%; el pico de abril del año superó los $125.
- Pronósticos: Goldman Sachs contempla $120 ante un aumento de los ataques a embarcaciones en Ormuz y el Mar Rojo, y un regreso a $80 al normalizarse la exportación; ING espera que mantenga una prima de riesgo significativa hasta que se reanuden las negociaciones.
El contexto fundamental sigue siendo deficitario. Según la EIA, las reservas mundiales de petróleo se redujeron en 4,2 millones de barriles por día en el segundo trimestre y en otros 3,8 millones en el tercer trimestre; el tránsito a través de Ormuz en el segundo trimestre fue de solo 4,9 millones de barriles por día en comparación con 21,6 millones antes del conflicto. La proyección de agosto de la agencia fue de $85 por barril en el tercer trimestre y $78 en el cuarto; con los precios actuales, parece obsoleta, y el informe de septiembre de STEO, publicado el 9 de septiembre, será comparado por el mercado con la realidad de las "cifras de cientos". Las reservas estratégicas de EE. UU. en aproximadamente 286,6 millones de barriles limitan la capacidad de Washington para mitigar los shocks de precios mediante intervenciones.
Medio Oriente: doble bloqueo de Arabia Saudita
El segundo frente de riesgo es el Mar Rojo. Los hutíes realizaron ataques el 8 de septiembre a instalaciones en Abha, Jamil, Jizan y Najrán: resultaron heridos 73 personas, y se produjeron incendios en la refinería de Aramco en Jizan, con una capacidad de 400 mil barriles por día. Al mismo tiempo, el movimiento declaró una campaña por el control del Bab el Mandeb. El problema para el abastecimiento de petróleo es que, después del cierre de Ormuz, el Mar Rojo se ha convertido en la principal arteria del reino: el oleoducto Este-Oeste está operando a un nivel récord de 7 millones de barriles por día, y el terminal de Yanbu asegura más del 90% de las exportaciones marítimas de petróleo saudí. El acuerdo de defensa de Riad con Turquía y Pakistán aún no ha eliminado la amenaza a la infraestructura. Cualquier fallo en Yanbu significaría que el mayor exportador se caería del mercado durante el tiempo que ambos estrechos estuvieran cerrados.
Mercado del gas: TTF por encima de $950, almacenamiento en mínimo desde 2011
El mercado europeo de gas se mueve en contraposición a la lógica estacional. Los futuros de octubre en el TTF alcanzaron el 9 de septiembre los 78,8 euros/MWh (alrededor de $970 por mil metros cúbicos), aumentando casi un 4% en un día; desde el inicio del año, las cotizaciones han aumentado aproximadamente un 120%. Parámetros clave:
- Capacidad de almacenamiento de la UE — 66,9% al 7 de septiembre, alrededor de 71,7 mil millones de metros cúbicos; un mínimo para esta fecha en toda la historia de la observación desde 2011 y 13,8 mil millones de metros cúbicos menos que el nivel del año pasado.
- Alemania — aproximadamente 53%, el peor indicador entre las economías grandes; Italia es el único gran mercado cerca de un cómodo 80%+.
- Nivel objetivo — 90% en la ventana del 1 de octubre al 1 de diciembre con un margen de tolerancia de 10 puntos porcentuales; desde abril solo se han inyectado alrededor del 62% de los volúmenes necesarios.
La Comisión Europea, al finalizar la reunión del Grupo de Coordinación de Gas el 3 de septiembre, declaró que no había una amenaza inmediata a la seguridad del suministro y no ve razones para intervenir, citando la diversificación, la capacidad de regasificación y la disminución de la demanda. Al mismo tiempo, la producción de GNL en Catar sigue parada, y Europa se ve obligada a competir por los barcos con Asia en un pico de precios. Para la industria de la UE, esto significa entrar en la temporada de calefacción con la carga más cara en cuatro años.
GNL y carbón: la escasez de gas apoya la generación de carbón
La escasez de GNL en 2026 se estima en aproximadamente 35 millones de toneladas, lo que obliga a los países dependientes de las importaciones en el noreste asiático a aumentar la producción de carbón: en Corea del Sur ha aumentado casi un 40%, y en Japón más del 11%. La demanda mundial de carbón puede incrementar alrededor del 3% y acercarse a 9,1 mil millones de toneladas. Para los exportadores de carbón — Indonesia, Australia, Rusia, Sudáfrica — esto representa una ventana de demanda no planificada en contra de la tendencia a largo plazo de descarbonización.
China y Asia: la importación de petróleo se recupera desde mínimos de diez años
Las estadísticas aduaneras de China para agosto mostraron un aumento por segundo mes consecutivo: la importación de petróleo fue de 37,93 millones de toneladas (8,93 millones de barriles/día), un +6,2% respecto a julio, pero aún un 23,4% por debajo del nivel del año pasado; en ocho meses, las compras se redujeron un 14,6%. Las refinerías chinas están aumentando activamente las compras de ESPO ruso eludiendo Ormuz y exploran rutas no convencionales, incluida Argentina. Las exportaciones de productos petroleros aumentaron un 29% a 6 millones de toneladas en medio de una escasez mundial de diésel, mientras que la demanda interna de gasolina y diésel se mantiene un 8-9% por debajo del nivel del año pasado. La reducción de las reservas se ha desacelerado a 550.000 barriles/día, lo que indica un retorno gradual de Pekín al mercado spot.
Rusia: descuento de Urals, exportación y segunda ola de crisis de combustible
El alto precio del Brent compensa parcialmente a las empresas rusas el amplio descuento: tras la expiración de la licencia estadounidense para transacciones con petróleo ruso, el descuento en Urals alcanzó el verano entre $23 y $24 por barril, y el nivel promedio anual se estima entre $17 y $22. El mercado interno de productos petroleros sigue en modo de crisis:
- Las ventas de gasolina en bolsa del 1 al 4 de septiembre aumentaron un 69% en comparación con agosto a 72,75 mil toneladas, pero ya el 7 de septiembre cayeron a 12,24 mil toneladas debido a reparaciones no planificadas en las refinerías;
- La demanda insatisfecha y solvente es de 37,7 mil toneladas de A-92 y 35,3 mil toneladas de A-95; desde mayo, solo se ha cumplido alrededor del 41% de los contratos de bolsa;
- Desde el inicio del año se han vendido en la bolsa 5,44 millones de toneladas de gasolina, un 23,7% menos que el año anterior;
- La prohibición de exportación de gasolina se ha extendido hasta el 31 de enero de 2027, y el Ministerio de Energía está discutiendo limitar la exportación de diésel durante el periodo de reparaciones y demanda invernal, habiéndose iniciado los envíos de importación desde India.
Electricidad y energías renovables: la tendencia estructural no se revierte
En medio de la conmoción de las materias primas, el transición energética se acelera. Según Ember, en 2025, las fuentes renovables superaron por primera vez al carbón en la generación mundial (33,8% contra 33,0%), y en mayo de 2026 la energía solar superó por primera vez al carbón en el balance energético de EE.UU. (12,8% frente a 12,2%). África se dirige hacia un año récord, con un crecimiento del 45% en las instalaciones de energía solar. La demanda mundial de electricidad en 2026 crecerá un 3,6% gracias al transporte eléctrico, la climatización y los centros de datos para IA. Para los inversores en energías renovables, los acumuladores y redes de gas caro no son un freno, sino un argumento adicional.
Calendario del jueves: OPEC, EIA e inflación en EE.UU.
El 10 de septiembre es uno de los días más ocupados del mes para los participantes del mercado energético. La OPEP publicará un informe mensual con estimaciones actualizadas de demanda y producción, que mostrarán en qué medida el cartel ha tenido en cuenta la caída en el consumo en Asia. La EIA, debido a su calendario festivo, presenta la estadística semanal de reservas de petróleo y productos derivados precisamente el jueves; después de una serie de recortes, las reservas comerciales de EE.UU. están por debajo del mínimo de cinco años, lo que hace que los datos sean críticos para el WTI. En EE.UU. se publicará el índice de precios al productor para agosto, y el viernes el informe de la AIE y la inflación del consumidor, de los cuales dependerá la retórica de la Reserva Federal. La próxima reunión de la OPEP+ está programada para el 4 de octubre; las cuotas de octubre permanecen sin cambios.
Conclusiones y riesgos para inversores y empresas del sector energético
- Petróleo. La consolidación del Brent por encima de $100 dependerá de si los ataques a los petroleros se convierten en un cierre completo de Ormuz y Bab el Mandeb; el rango de escenarios para el trimestre va de $80 a $120.
- Gas. Europa entra al invierno con un déficit histórico de reservas; un noviembre frío o una nueva interrupción en el suministro de GNL podrían devolver al TTF a cifras de cuatro dígitos.
- Carbón y refinerías. La escasez de gas y diésel apoya el margen de generación de carbón y procesamiento, pero concentra las ganancias en regiones fuera de la zona de conflicto.
- Rusia. El alto precio del petróleo mitiga los riesgos presupuestarios, sin embargo, el mercado interno de combustible sigue siendo vulnerable hasta que se completen las reparaciones de las refinerías.
- Energías renovables. La energía renovable se mantiene como el único elemento predecible del balance energético global y la principal referencia para inversiones a largo plazo.
El resultado del día para el sector energético global: el precio a corto plazo del petróleo y el gas está dictado por la lógica militar del Golfo Pérsico y el Mar Rojo, el medio plazo por la capacidad de Europa y Asia para sobrevivir al invierno con almacenes semi vacíos, y el largo plazo por la velocidad de la transición energética. En estas condiciones, la planificación de escenarios, la diversificación logística y la disciplina de cobertura se convierten en condiciones de supervivencia para los participantes del mercado energético, y no en una opción.