Lo más importante para la mañana del miércoles
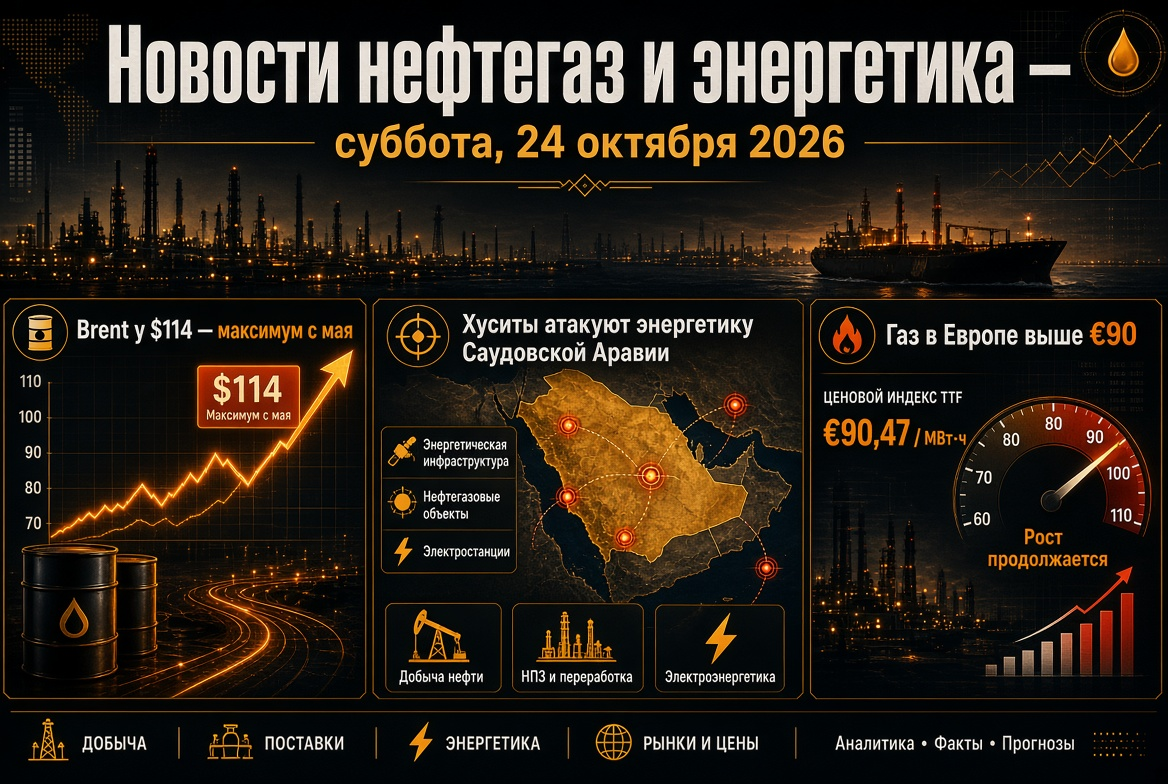
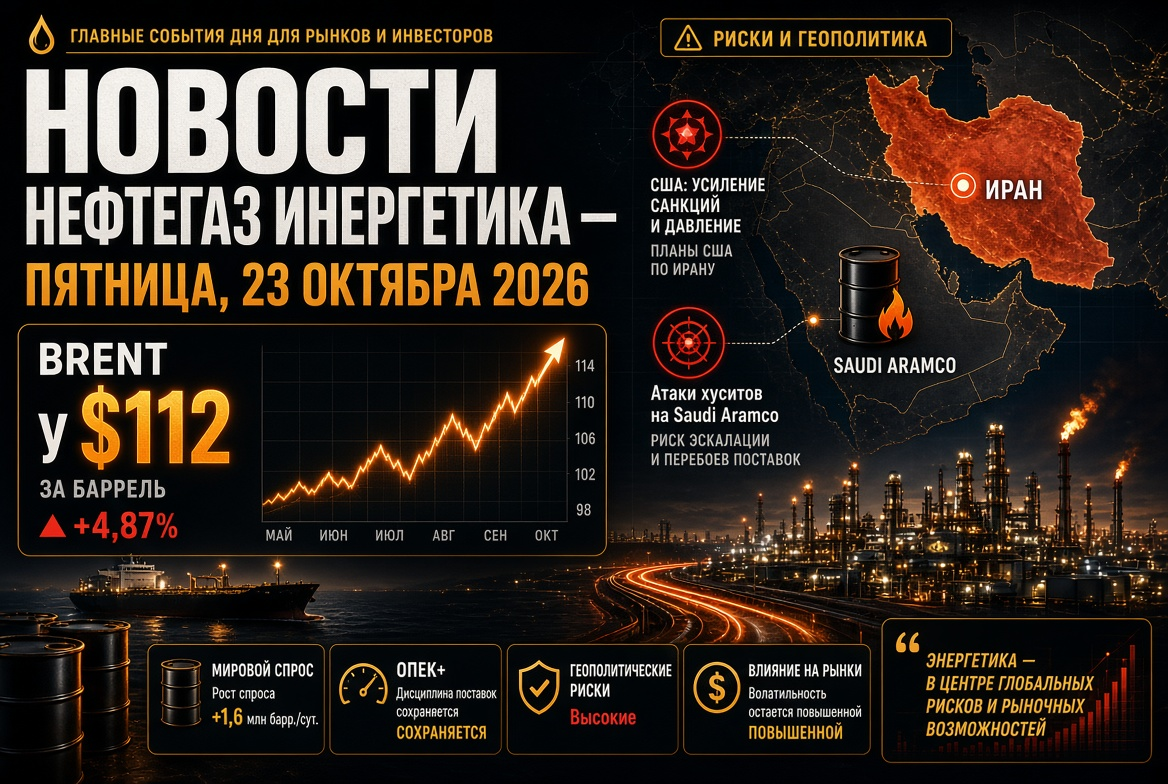
- Petróleo: Brent — alrededor de $105–106 por barril, WTI — alrededor de $93; el día anterior, las cotizaciones superaron los $107.
- Productos petroleros: Rusia ha levantado parcialmente la prohibición de exportación de diésel y está lanzando al mercado mundial 500,000 toneladas.
- Gas: TTF se cotiza alrededor de €83 por MWh — el máximo desde principios de 2023; las instalaciones de almacenamiento de la UE están llenas en aproximadamente un 73%.
- OPEP+: las cuotas para noviembre se mantienen sin cambios, la próxima reunión será el 1 de noviembre.
- Geopolítica: Los ataques a petroleros cerca del estrecho de Ormuz y los bombardeos de los hutíes en Arabia Saudita mantienen riesgos para las entregas.
Mercado del petróleo: la prima de riesgo mantiene a Brent por encima de los $100
El martes, el petróleo se corrigió en aproximadamente un 1% después de un aumento de casi $2 el lunes, cuando Brent cerró en su punto más alto desde mediados de septiembre. El conflicto entre EE.UU. e Irán dura ya ocho meses, y el mercado continúa evaluando principalmente la disponibilidad física de barriles, no el equilibrio entre oferta y demanda.
Factores de apoyo
- Un ataque de dron a un petrolero cerca del puerto omaní de Sohar y el daño a otro barco en el estrecho de Ormuz; desde principios de octubre se han registrado al menos nueve ataques.
- Los ataques hutíes al aeropuerto de Riad, que han aumentado la preocupación por la infraestructura saudí.
- Altas tarifas de flete y seguros que amplían el diferencial entre Brent y WTI.
Factores de contención
- Expectativas de volúmenes adicionales de diésel ruso.
- Recuperación de la producción en el Golfo de México tras el huracán "Isaías".
- Bajo demanda: la OPEP ha reducido su pronóstico de crecimiento del consumo de petróleo en 2026 a 0,4 millones de barriles por día, frente a 1,4 millones a principios de año.
OPEP+ y pronósticos de precios del petróleo
Siete países de la OPEP+ — Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán — han mantenido por segundo mes consecutivo la pausa en el aumento de la producción: la cuota total para noviembre es de 31,01 millones de barriles por día. La producción real de la alianza se mantiene por debajo de los niveles objetivo debido a las restricciones de exportación a través del estrecho de Ormuz.
Las estimaciones de los analistas varían:
- Goldman Sachs ha elevado su pronóstico para Brent en diciembre a $90 desde $85, estimando una prima de riesgo de poco más de $20 por barril.
- La Administración de Información de Energía de EE.UU. espera un promedio de $105 en el cuarto trimestre y $84 en 2027.
- La encuesta de consenso entre analistas da un precio promedio para Brent de alrededor de $89 para 2026.
Productos petroleros y refinerías: la crisis del diésel recibe un respiro
El mercado de destilados medios sigue siendo el segmento más tenso del sector energético. La prima del gasóleo sobre Brent alcanzó la semana pasada casi $98 por barril: el déficit se centra no en el petróleo crudo, sino en la refinación. Las refinerías estadounidenses operan con una capacidad de aproximadamente 96%, casi no hay capacidad libre.
- Rusia: desde el 10 de octubre se permite la exportación de 500,000 toneladas de diésel; en Washington se habla de la posibilidad de envíos adicionales de hasta 3 millones de toneladas. EE.UU. ha suspendido temporalmente las sanciones al combustible ruso.
- China: tras una pausa de una semana, Pekín ha aprobado la exportación de gasolina, diésel y queroseno de aviación en octubre, por un volumen de aproximadamente 3.7 millones de toneladas.
- AIE: la agencia instó a los países miembros a acelerar la liberación de reservas, con prioridad para el diésel.
Los futuros de gasóleo en ICE reaccionaron con una caída del 2,3%, hasta $1449 por tonelada. El efecto puede ser limitado: la refinación rusa se ha visto gravemente afectada por los ataques de drones, y el volumen autorizado es comparable con el consumo diario de EE.UU. El precio promedio de la gasolina en EE.UU. es de $4.36 por galón.
Gas y GNL: Europa entra en invierno con reservas récord bajas
El mercado europeo de gas sigue siendo la principal fuente de preocupación para la energía y la industria. Sin el GNL de Catar, los futuros TTF se mantienen alrededor de €83 por MWh — aproximadamente 2.5 veces más que hace un año.
- Las instalaciones de almacenamiento de la UE están llenas al 73% con una norma estacional de alrededor del 90% — el peor indicador desde el inicio de los registros en 2011.
- El objetivo de nivel de llenado se ha suavizado del 90% al 80%.
- En caso de un invierno frío, el bloque podría necesitar reducir la demanda en un 7%, o 14 mil millones de metros cúbicos.
- A partir del 1 de enero de 2027, entrará en vigor una prohibición total sobre la importación de GNL ruso.
Las proyecciones para el invierno son polarizadas: desde €56 en el escenario base de Citi, donde la demanda ya ha sido reducida por paradas en la industria, hasta €85–100 o más en Morgan Stanley en caso de heladas y nuevos cortes en el suministro.
Electricidad y ERNC: la generación renovable mitiga el shock del gas
Los altos precios del gas están acelerando cambios estructurales en el sector eléctrico. En el primer semestre de 2026, la generación solar en la UE alcanzó un récord, la producción de plantas eólicas aumentó, y los precios mayoristas de la electricidad en varios países siguen cada vez menos la tendencia del gas. La contrapartida es el aumento en el número de horas con precios negativos y picos de precios por la tarde, lo que aumenta la atractividad para los inversionistas en sistemas de almacenamiento de energía.
En EE.UU., se planea una introducción récord de aproximadamente 86 GW de nueva capacidad para 2026, de los cuales alrededor del 93% corresponde a solar, eólica y baterías. Para los inversionistas, el sector de ERNC y la infraestructura de red siguen siendo una historia protectora en medio de la volatilidad de los hidrocarburos.
Carbón: la demanda se sostiene por el caro gas
El mercado del carbón se beneficia de la escasez de gas. El aumento de los precios del gas tras el inicio del conflicto en Oriente Medio ha elevado la competitividad del carbón en generación, y los precios del carbón energético en 2026 se han recuperado desde los mínimos de finales de 2025. La demanda principal la generan China, India y los países del Sudeste Asiático; en Europa, las plantas de carbón sirven como reserva en caso de un invierno frío. A largo plazo, los volúmenes del comercio marítimo de carbón energético, según las estimaciones de analistas de la industria, disminuirán.
Geopolítica y sanciones: la tregua energética está en duda
El presidente de EE.UU. ha anunciado una tregua energética entre Rusia y Ucrania, sin embargo, ya el lunes Kiev acusó a Moscú de violar la misma. Para el mercado, esto significa mantener los riesgos para las refinerías rusas y la infraestructura de exportación. Al mismo tiempo, la relajación temporal de las sanciones sobre el combustible ruso ha sido el primer paso práctico de Washington hacia la ampliación de la oferta de productos petroleros.
Lo que es importante para los inversionistas y participantes del mercado energético
- Estrecho de Ormuz: cada nuevo ataque a petroleros suma varios dólares al precio del petróleo; la desescalada podría reducir rápidamente una parte significativa de la prima.
- Diésel y márgenes de refinerías: los embarques reales desde Rusia y China mostrarán si el mercado de productos petroleros ha alcanzado su pico.
- Gas: las previsiones meteorológicas para noviembre y las tasas de extracción de los almacenes de la UE determinarán la dinámica del TTF.
- Estadísticas: se centrarán en los datos semanales sobre reservas de petróleo y productos petroleros en EE.UU. y los nuevos informes mensuales del mercado del petróleo.
- OPEP+: la reunión del 1 de noviembre mostrará si la alianza está dispuesta a volver a aumentar la producción.
El escenario base para los próximos días es alta volatilidad: el petróleo, el gas y los productos petroleros siguen siendo rehenes de las noticias del Medio Oriente, mientras que la electricidad y las ERNC reciben un impulso adicional de los costosos hidrocarburos.