Lo más importante para la apertura del mercado el 22 de octubre
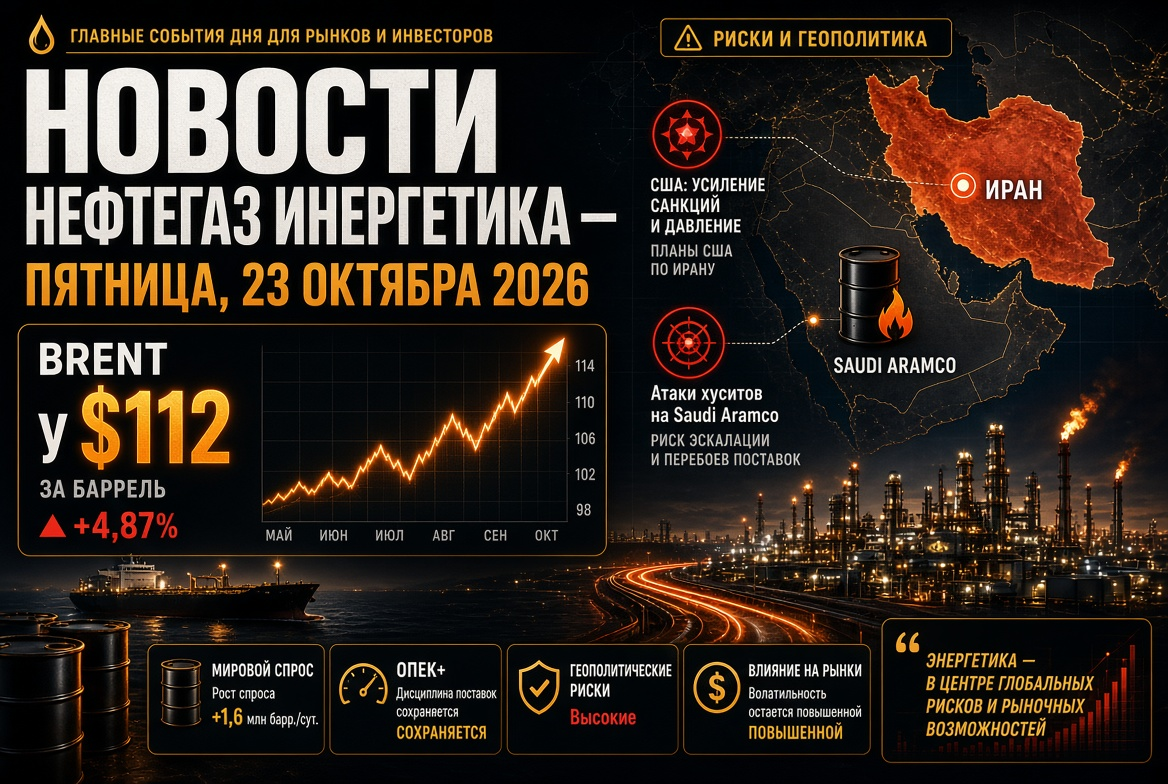
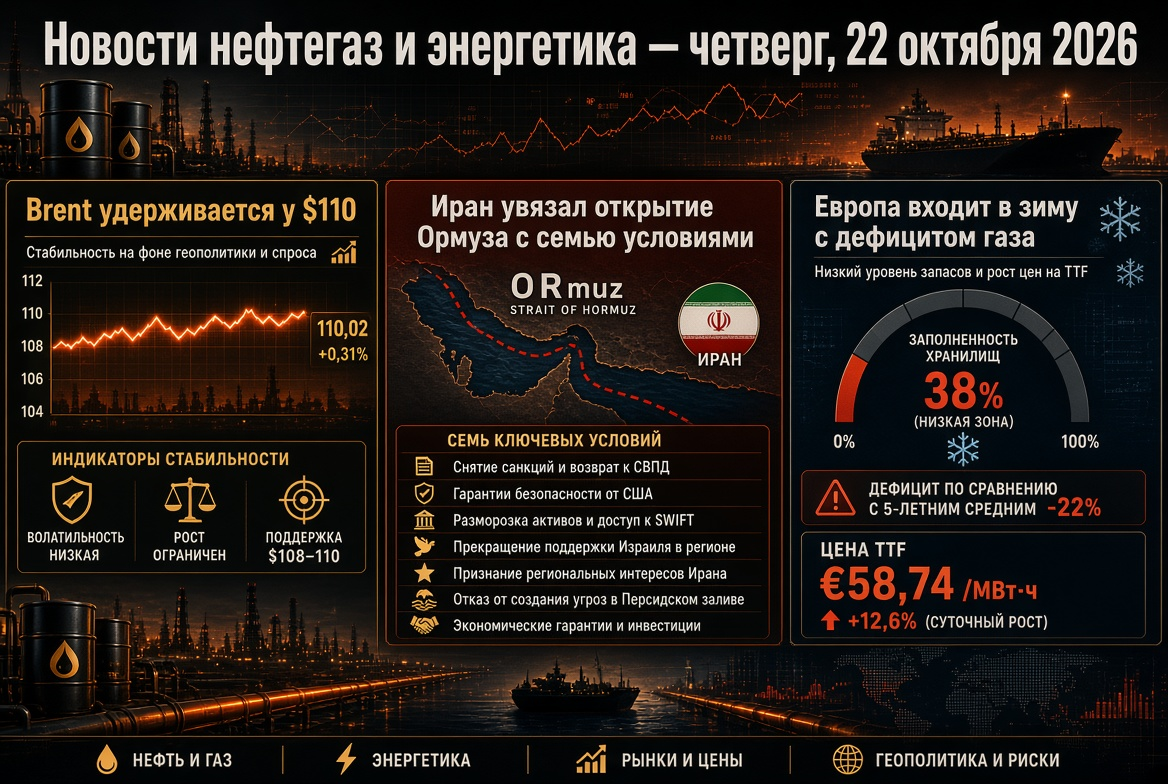
- Petróleo: Brent - alrededor de $110/barril, WTI - alrededor de $99/barril; desde principios de año, el petróleo ha subido aproximadamente un 75%.
- Geopolítica: Teherán ha declarado que el estrecho de Ormuz permanecerá cerrado hasta que Washington acepte las condiciones iraníes.
- Gas: TTF - alrededor de €88/MWh, los almacenes de la UE están llenos alrededor del 74-75%.
- Reservas: las reservas estratégicas de petróleo de EE. UU. están en mínimos desde 1982.
- Carbón: Newcastle - alrededor de $150/tonelada, máximos en dos años.
Mercado petrolero: Brent en máximos de cinco meses
Las cotizaciones del petróleo han experimentado uno de los días más volátiles de octubre. El martes, el contrato de diciembre del Brent fluctuó en un rango de más de $6: de $105.95 a $111.99, el máximo desde mediados de mayo. La caída fue impulsada por rumores de un posible acuerdo entre EE. UU. e Irán; sin embargo, el miércoles, el petróleo volvió a estar por encima de $110 por barril.
El apoyo al mercado proviene de tres factores:
- Reducción de reservas en EE. UU. Los datos del sector API mostraron una disminución en las reservas de petróleo, gasolina y destilados. La semana anterior, la EIA informó sobre una reducción de las reservas comerciales de petróleo crudo de 8.6 millones de barriles, hasta 415.6 millones, aproximadamente un 3% por debajo de la media de los últimos cinco años.
- Déficit en el mercado mundial. Según la EIA, las reservas globales de petróleo se redujeron en promedio en 1.9 millones de barriles por día en el tercer trimestre, y se espera que la disminución continúe en el cuarto trimestre.
- Prima por riesgo. Los ataques a los barcos en el golfo de Omán mantienen los fletes y las tarifas de seguros en niveles altos.
Estrecho de Ormuz y guerra de tanqueros: la diplomacia se estanca
La crisis en el estrecho de Ormuz, que comenzó el 28 de febrero, ha estado en curso durante más de 230 días. El ministro de Relaciones Exteriores de Irán, Abbas Araghchi, confirmó que los contactos indirectos con EE. UU. están ocurriendo a través de Pakistán y Catar, sin embargo, el estrecho permanecerá cerrado hasta que Washington acepte las condiciones iraníes. El secretario de Estado de EE. UU., Marco Rubio, calificó alcanzar un acuerdo como una tarea extremadamente difícil y subrayó que el programa nuclear iraní sigue siendo un tema clave.
Los analistas están registrando una expansión en la geografía de los ataques: los ataques a los tanqueros ahora se llevan a cabo más allá del estrecho, hasta el golfo de Omán, lo que amenaza la transferencia de petróleo entre los barcos. Sin embargo, la exportación de petróleo de los países del Golfo Pérsico se ha recuperado parcialmente, mientras que los envíos de GNL siguen prácticamente paralizados.
Arabia Saudita bajo ataque de los hutíes: riesgos para Saudi Aramco
El segundo foco de tensión son los ataques de los hutíes yemeníes a la infraestructura petrolera saudita. En la noche del 14 de octubre, un ataque con misiles golpeó la sede de Saudi Aramco en Dhahran: tres pisos superiores de la torre administrativa resultaron dañados, no hubo víctimas. Anteriormente, los hutíes habían declarado ataques en instalaciones de Aramco en Riad y Yanbu. El grupo ha prometido continuar con los ataques a los objetivos petroleros del reino, lo que mantiene el riesgo para el mayor exportador de petróleo del mundo y refinadoras de la región.
OPEP+: cuotas en pausa, enfoque en niveles base de 2027
Siete países clave de OPEP+ — Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán — mantuvieron los niveles de producción objetivo sin cambios para noviembre. Las cuotas principales son:
- Arabia Saudita - alrededor de 10.5 millones de barriles/día;
- Rusia - alrededor de 9.9 millones de barriles/día;
- Irak - alrededor de 4.4 millones de barriles/día.
La producción efectiva del grupo en agosto fue de aproximadamente 25 millones de barriles/día, aproximadamente 5 millones por debajo del nivel prepandémico. Las decisiones de la alianza tienen un impacto limitado en el mercado físico: el principal debate se está desplazando hacia la auditoría de capacidades y los niveles de producción base para 2027. Tras la salida de los EAU de la OPEP en mayo, este proceso ha adquirido una importancia adicional. La próxima reunión está programada para el 1 de noviembre.
Reservas estratégicas: las SPR de EE. UU. en mínimos desde 1982
Las reservas del стратегического нефтяного резерва США han caído a 283 millones de barriles, un mínimo desde octubre de 1982 y aproximadamente el 40% de la capacidad proyectada. El Departamento de Energía de EE. UU. ofreció al mercado otros 17 millones de barriles en el marco de intervenciones coordinadas de la AIE. Cabe recordar que en marzo, 32 países de la agencia acordaron un récord de liberación de 400 millones de barriles, y a principios de octubre, los países del G7 acordaron un envío adicional de 100 millones de barriles de petróleo y diésel.
Para el mercado, esto significa que el "colchón de seguridad" se está agotando: el posterior reabastecimiento de reservas se convertirá en un factor de demanda y respaldará los precios del petróleo en 2027.
Gas y GNL: TTF en máximos de cuatro años
El mercado de gas europeo sigue siendo el principal punto de vulnerabilidad del equilibrio energético. El precio en el hub TTF ha subido a €88.41/MWh, el máximo en casi cuatro años, con un aumento de más del 200% desde principios de año. Los impulsores clave son:
- la ocupación de los almacenes subterráneos de la UE - alrededor del 74-75% frente a una norma estacional del 86-89%;
- las exportaciones de GNL de Catar en octubre pueden reducirse a 0,6 millones de toneladas, el caso de fuerza mayor de QatarEnergy se ha extendido hasta finales de noviembre;
- parada no planificada de la planta de gas en Kårstø, Noruega.
ING ha elevado su pronóstico del precio medio del gas para el invierno a €73/MWh. La proyección mediana de los bancos para el cuarto trimestre es de alrededor de €71/MWh, lo que está por debajo de las cotizaciones del mercado y señala una prima de riesgo persistente.
Carbón, electricidad y energías renovables
El shock del gas ha devuelto la demanda de carbón. El benchmark australiano de Newcastle se negocia alrededor de $150 por tonelada, un 45% más que el nivel del año pasado; el 6 de octubre, el precio alcanzó los $152.20, el máximo desde octubre de 2024.
La electricidad en Europa, por el contrario, muestra resistencia gracias a la energía renovable:
- el precio medio en el mercado "day-ahead" en la UE ha disminuido un 7% - de €103 a €91/MWh;
- las fuentes limpias proporcionaron alrededor del 73% de la producción de electricidad en la UE;
- el aumento de la generación solar de enero a agosto fue de un récord de 36.4 TWh.
Las energías renovables han debilitado efectivamente la transmisión del shock de precios del gas a la electricidad, lo que apoya la atractividad de inversión en proyectos solares, eólicos y sistemas de almacenamiento de energía.
Rusia: productos petroleros, refinerías y restricciones a la exportación
En el mercado ruso de productos petroleros, persiste una regulación estricta. La prohibición de exportar gasolina está vigente hasta el 31 de enero de 2027, y las restricciones a la exportación de diésel para los productores se han extendido hasta finales de octubre, en medio de paradas de mantenimiento trasladadas a otoño en las refinerías. Los datos sobre volúmenes de procesamiento y ventas de combustible en bolsa han sido trasladados a información de acceso restringido.
Los altos precios del petróleo y la suavización de la retórica de sanciones de Washington han llevado a las acciones rusas a sus máximos desde mediados de junio y apoyan el rublo. Los descuentos en el petróleo ruso para China se han reducido. El enfoque está en la reunión del Banco de Rusia el 23 de octubre.
Qué seguir para los inversionistas: calendario y escenarios
- 22 de octubre: reacción del mercado a los nuevos datos de la EIA sobre las reservas de petróleo y productos petroleros, estadísticas semanales sobre las reservas de gas en EE. UU.
- 23 de octubre: decisión del Banco de Rusia sobre la tasa clave.
- 1 de noviembre: reunión de la OPEP+ sobre la política de producción para diciembre.
- Inicio de noviembre: elecciones intermedias en EE. UU., después de las cuales podría haber un ajuste en la política de Washington hacia Irán.
El escenario base para el sector de petróleo y gas es la permanencia del Brent en el rango de $105–115 por barril hasta que haya un progreso real en Ormuz. Un acuerdo entre EE. UU. e Irán podría rápidamente eliminar la prima de riesgo, mientras que nuevos ataques a la infraestructura del Golfo Pérsico podrían llevar al petróleo a máximos anuales por encima de $120. Para el mercado de gas, las temperaturas en Europa y el momento del reinicio de los envíos de GNL de Catar serán determinantes.