Noticias actuales sobre startups e inversiones de capital de riesgo para el lunes, 17 de noviembre de 2025: el regreso de los megafondos, rondas récord de AI, la recuperación del mercado IPO, una ola de M&A, el resurgimiento de crypto-startups y nuevos "unicornios". Un análisis detallado para inversionistas de capital de riesgo y fondos.
A mediados de noviembre de 2025, el mercado global de capital de riesgo continúa su recuperación tras la desaceleración de los últimos años. Según analistas de la industria, en el tercer trimestre de 2025, el volumen total de inversiones de capital de riesgo alcanzó aproximadamente $97 mil millones, lo que representa un aumento de casi el 40% en comparación con el año anterior y se convierte en el mejor indicador trimestral desde 2021. “El invierno de capital de riesgo” de 2022–2023 ha quedado atrás, y el flujo de capital privado hacia startups tecnológicas se acelera notablemente. Grandes rondas de financiación y el lanzamiento de nuevos megafondos indican el regreso del apetito de los inversionistas por el riesgo, aunque siguen operando de manera selectiva y cautelosa.
La actividad de capital de riesgo está en aumento en todas las regiones. Estados Unidos sigue liderando (con proyectos en inteligencia artificial recibiendo una financiación considerable), y en el Medio Oriente, los volúmenes de inversión se han duplicado en un año gracias al apoyo de fondos soberanos. En Europa hay un repunte notable, con Alemania superando por primera vez a Reino Unido en la captación de capital de riesgo. En Asia, India y el Sudeste Asiático atraen flujos récord de capital frente a una disminución relativa de actividad en China. Se están formando centros tecnológicos en África y América Latina, y las escenas startup de Rusia y los países de la CEI también intentan mantenerse al día a pesar de las restricciones externas. En general, el mercado global toma fuerza, aunque los inversionistas siguen invirtiendo de manera selectiva, principalmente en proyectos más prometedores y sostenibles.
- El regreso de los megafondos y grandes inversionistas. Los principales actores de capital de riesgo están recaudando capital récord y volviendo a invertir activamente en startups, saturando el mercado de capital y calentando el apetito por el riesgo.
- Rondas récord de AI y nuevos unicornios. Rondas de financiación sin precedentes en el ámbito de la inteligencia artificial están elevando las valoraciones de las startups a nuevas alturas y generando toda una ola de nuevos "unicornios".
- Resurgimiento del mercado IPO. Las salidas exitosas de empresas tecnológicas a la bolsa y nuevos planes de cotización confirman que la tan esperada “ventana” para salidas ha vuelto a abrirse.
- Diversificación de sectores. El capital de riesgo se dirige no solo a AI, sino también a fintech, tecnologías "verdes", biotecnología, desarrollos de defensa y otros sectores; el foco de inversión se está ampliando.
- Ola de consolidación y M&A. Grandes acuerdos de fusiones y adquisiciones están reconfigurando el paisaje de la industria, creando nuevas oportunidades para salidas rentables y un crecimiento acelerado de las empresas.
- Regreso del interés en crypto-startups. Después de un prolongado invierno cripto, los proyectos de blockchain están volviendo a recibir financiamiento significativo y atención por parte de fondos y corporaciones.
- Enfoque local. Están surgiendo nuevos fondos e iniciativas en Rusia y la CEI para desarrollar ecosistemas locales de startups, atrayendo el interés de los inversionistas a pesar de las restricciones.
El regreso de los megafondos: grandes capitales de nuevo en el mercado
Los más grandes fondos de inversión e instituciones están regresando con fuerza al escenario del capital de riesgo, lo que indica un nuevo ciclo de apetito de riesgo. Tras la desaceleración del fundraising de capital de riesgo en 2022–2024, las principales firmas están reanudando la recolección de capital y lanzando megafondos, demostrando su fe en el potencial del mercado. Por ejemplo, el conglomerado japonés SoftBank anunció el lanzamiento de su nuevo fondo Vision Fund III con un volumen de aproximadamente $40 mil millones. En EE. UU., la empresa Andreessen Horowitz está formando un fondo récord de aproximadamente $20 mil millones, enfocado en inversiones en startups de AI en etapas avanzadas.
También se están activando los fondos soberanos del Medio Oriente, invirtiendo miles de millones de dólares en proyectos tecnológicos y creando hubs tecnológicos regionales. Simultáneamente, están apareciendo decenas de nuevos fondos de capital de riesgo en todas las regiones, atrayendo capital institucional significativo para inversiones en empresas tecnológicas. El regreso de estas “meg estructuras” significa más oportunidades de financiamiento para las startups, pero también intensifica la competencia entre los inversionistas por los mejores proyectos.
Inversiones récord en AI: una nueva ola de unicornios
El sector de la inteligencia artificial sigue siendo el principal motor del actual auge del capital de riesgo, mostrando volúmenes récord de financiamiento. Se estima que aproximadamente la mitad de todas las inversiones de capital de riesgo en 2025 se destinarán a startups de AI, y las inversiones globales en AI podrían superar los $200 mil millones para finales de año, un nivel sin precedentes para la industria. Este entusiasmo está relacionado con el potencial de las tecnologías de AI para aumentar drásticamente la eficiencia en múltiples áreas y abrir mercados multimillonarios, desde la automatización industrial hasta asistentes digitales personales. A pesar de las advertencias sobre una posible sobrecalentamiento del mercado, los fondos continúan aumentando sus inversiones, temerosos de quedarse atrás en la próxima revolución tecnológica.
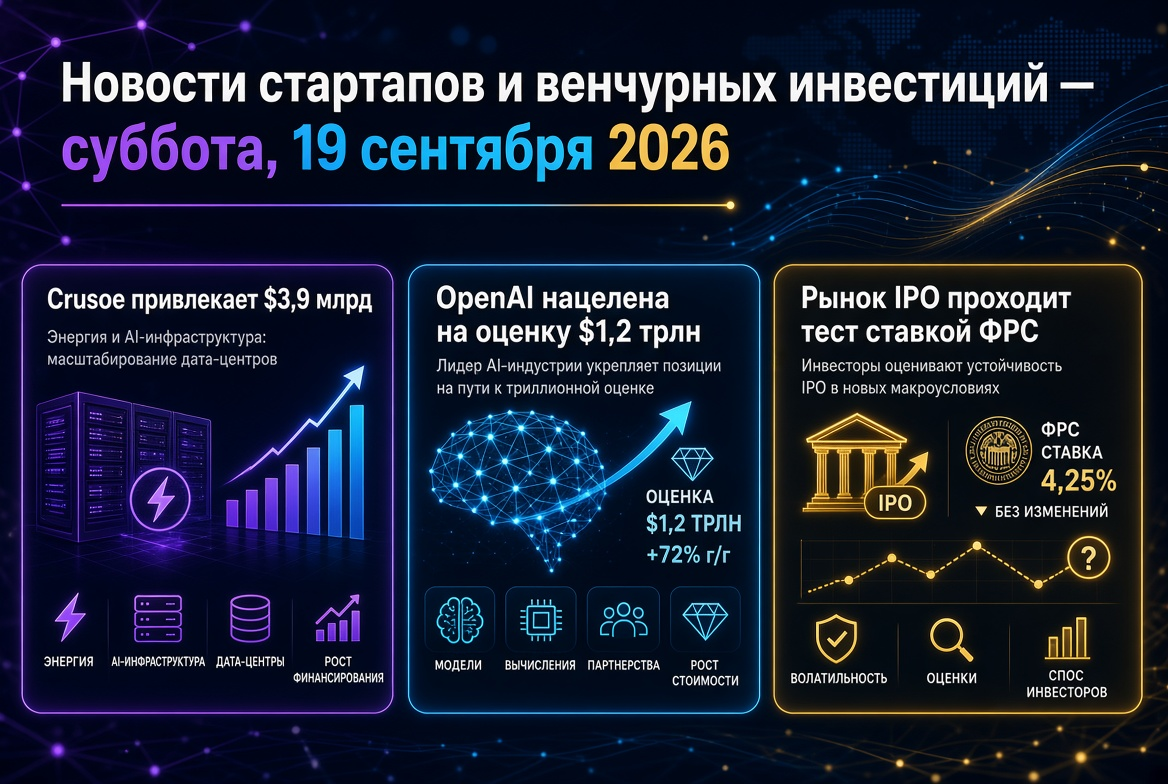
La afluencia masiva de capital se acompaña de una concentración de recursos en los líderes de la industria: la mayor parte de las inversiones va a unas pocas empresas que lideran la carrera en AI. Por ejemplo, la startup francesa Mistral AI atrajo alrededor de $2 mil millones, y OpenAI recibió $13 mil millones simultáneamente; ambas rondas aumentaron drásticamente las valoraciones de estas empresas. Este tipo de acuerdos inflan los valores de las startups, pero al mismo tiempo concentran recursos en las direcciones más prometedoras, creando una base para futuros avances.
En las últimas semanas, varias empresas han anunciado la obtención de financiamiento significativo, lo que confirma el regreso al mercado de los “grandes cheques”. Entre los ejemplos destacados:
- Synthesia (Reino Unido) – atrajo $200 millones con una valoración de aproximadamente $4 mil millones para desarrollar una plataforma de generación de video mediante IA (la ronda fue liderada por el fondo GV de Alphabet).
- Armis (EE. UU.) – obtuvo $435 millones en una ronda previa a la IPO con una valoración de $6,1 mil millones para expandir su plataforma de ciberseguridad para dispositivos IoT (los principales inversionistas fueron Goldman Sachs y CapitalG).
- Cursor (EE. UU.) – logró atraer aproximadamente $2.3 mil millones en otra ronda de financiamiento, incrementando su valoración a aproximadamente $29 mil millones solo cinco meses después de la ronda anterior, lo que subraya el entusiasmo sin precedentes en torno a las herramientas de AI para desarrolladores.
Resurgimiento del mercado IPO y perspectivas de salidas
Con el aumento de las valoraciones y el flujo de capital, las empresas tecnológicas nuevamente están activamente preparándose para salir al mercado público. Tras casi dos años de estancamiento, ha surgido un repunte notable en las IPO como principal mecanismo de salida para los fondos de capital de riesgo. Varios lanzamientos exitosos en 2025 confirmaron la apertura de una “ventana” de oportunidades: por ejemplo, el unicornio fintech estadounidense Circle realizó con éxito su IPO con una valoración de alrededor de $7 mil millones; este debut devolvió la confianza a los inversionistas en el apetito del mercado por nuevos emisores tecnológicos. Tras esto, varias grandes empresas privadas buscan aprovechar la situación favorable. Según información interna, el creador de ChatGPT, OpenAI, está considerando su propia IPO en 2026 con una valoración potencial de hasta $1 billón, lo que sería un caso sin precedentes para la industria. La empresa de blockchain ConsenSys (desarrolladora de la billetera MetaMask) también se está preparando para su listado en 2026.
La mejora en las condiciones del mercado y la claridad gradual en la regulación (por ejemplo, la aprobación de leyes sobre stablecoins y la expectativa de aprobación de ETFs de Bitcoin en intercambios) confiere a las startups confianza: el mercado público se ha convertido nuevamente en una opción real para recaudar capital y salir para los inversionistas. El regreso de las IPO exitosas es de vital importancia para el ecosistema de capital de riesgo: las salidas rentables permiten a los fondos recuperar inversiones y dirigir los recursos liberados a nuevos proyectos, cerrando el ciclo de inversión.
Diversificación de sectores: horizontes de inversión más amplios
En 2025, las inversiones de capital de riesgo abarcan un espectro mucho más amplio de sectores y ya no se limitan únicamente a la inteligencia artificial. Tras la desaceleración del año pasado, el fintech nuevamente cobra vida: grandes rondas de financiamiento se están llevando a cabo no solo en EE. UU., sino también en Europa y en mercados emergentes, alimentando el crecimiento de nuevos servicios financieros digitales. Simultáneamente, impulsados por el desarrollo sostenible, los inversionistas están financiando activamente proyectos climáticos y "verdes". Las tecnologías aeroespaciales y de defensa están ganando impulso; los fondos están invirtiendo cada vez más en startups aeroespaciales, sistemas autónomos y tecnología de defensa.
De esta manera, el foco de inversión se está ampliando significativamente: además de las innovaciones de AI, el capital de riesgo ahora se mueve hacia fintech, startups ecológicas, biotecnología/medicina, proyectos de seguridad y otras áreas. La amplia diversificación hace que todo el ecosistema de startups sea más resistente y reduce el riesgo de sobrecalentamiento de segmentos individuales. Cabe destacar que el sector de la salud, al finalizar el tercer trimestre, ocupó el tercer lugar en el mundo por volumen de inversiones de capital de riesgo (alrededor de $15–16 mil millones). Por ejemplo, la startup de medtech estadounidense Forward Health atrajo $225 millones en la ronda D (entre los inversionistas se encuentran SoftBank y Founders Fund), elevando su valoración por encima de $1 mil millones y obteniendo el estatus de "unicornio". Además, el apetito por las tecnologías de defensa regresa (un ejemplo destacado es Anduril Industries, EE. UU., que obtuvo $2.5 mil millones, duplicando su valoración a aproximadamente $30 mil millones), y la recuperación parcial de la confianza en la industria de criptomonedas ha permitido que algunos proyectos de blockchain comiencen nuevamente a atraer financiamiento.
Ola de consolidación y transacciones de M&A
Las valoraciones infladas de startups y la dura competencia en el mercado han conducido a una nueva ola de fusiones y adquisiciones. Los gigantes tecnológicos están reactivando sus actividades, buscando obtener tecnologías clave y talentos: por ejemplo, la corporación Google acordó adquirir la startup israelí de ciberseguridad Wiz por aproximadamente $32 mil millones, una cifra récord para la industria tecnológica israelí. Esta intensa actividad en M&A muestra que el ecosistema de startups ha madurado: las empresas maduras suelen fusionarse entre sí o convertirse en objetivos de adquisiciones por parte de corporaciones, y los inversionistas de capital de riesgo finalmente tienen la oportunidad de alcanzar las tan esperadas salidas rentables.
La consolidación también afecta al propio sector de capital de riesgo. En octubre, el importante banco de inversión Goldman Sachs anunció la adquisición de la firma de capital de riesgo Industry Ventures por aproximadamente $1 mil millones, una de las mayores transacciones del año dentro del propio mercado de VC, reflejando el creciente interés de las instituciones financieras tradicionales en los activos tecnológicos. Además, en la industria cripto también han surgido signos de consolidación: según fuentes, el gigante de pagos Mastercard está cerca de adquirir una startup de infraestructura blockchain (proveedor de tecnología para stablecoins) por una suma de hasta $2 mil millones. Estos movimientos confirman el deseo de los grandes actores de establecerse en nichos prometedores y aceleran la reconfiguración del mercado a favor de empresas más grandes y sostenibles.
El regreso del interés en crypto-startups
Tras un prolongado descenso por el “invierno cripto”, el mercado de startups de blockchain se está mostrando notablemente activo en la segunda mitad de 2025. En otoño, la industria atrajo los mayores volúmenes de financiamiento de los últimos años, en gran parte gracias a la claridad en las reglas del juego: los reguladores están introduciendo normas claras (por ejemplo, leyes sobre stablecoins, posibles aprobaciones de ETFs de bitcoin), y grandes corporaciones financieras están regresando al ámbito de los activos digitales. Como resultado, el flujo de capital de riesgo en el segmento cripto ha aumentado drásticamente.
Es notable que uno de los mayores acuerdos de capital de riesgo de este año, fuera del ámbito de la AI, fue precisamente un crypto-startup: el proyecto estadounidense Polymarket atrajo alrededor de $2 mil millones (con una valoración cercana a $9 mil millones) para el desarrollo de una plataforma descentralizada de mercados predictivos. Las soluciones infratecnológicas para las monedas digitales también están comenzando a recibir apoyo; así, la startup Hercle (EE. UU.), que está desarrollando una plataforma para la emisión de stablecoins, recientemente recibió alrededor de $60 millones en financiamiento. En general, los crypto-startups que se han limpiado de lastre especulativo están lentamente recuperando la confianza y volviendo a atraer la atención de fondos de capital de riesgo y corporaciones. La participación de actores tradicionales del sector financiero y unas normas más claras establecen la base para un crecimiento futuro de las inversiones en este segmento.
Mercado local: Rusia y la CEI
A pesar de las restricciones externas, en Rusia y los países vecinos, el ecosistema de startups también está tratando de desarrollarse en medio del auge global. En el último año, han aparecido varios nuevos fondos de capital de riesgo en la región (con un volumen total de decenas de miles de millones de rublos), y las instituciones estatales y grandes corporaciones han lanzado programas de apoyo a las tecnologías: se han creado nuevos aceleradores, fondos temáticos y competencias de subvenciones para proyectos innovadores. Los volúmenes de inversión de capital de riesgo en Rusia y la CEI aún son relativamente modestos a nivel mundial y persisten barreras significativas (altas tasas, sanciones, etc.). Sin embargo, las startups locales más prometedoras continúan atrayendo financiamiento y desarrollándose, centrándose en nichos locales del mercado.
La formación de una infraestructura de capital de riesgo propia está creando gradualmente una base para el futuro, para el momento en que las condiciones externas mejoren y los inversionistas globales puedan regresar al región con más fuerza. Cabe destacar que en 2025 se levantaron parcialmente las restricciones para los inversionistas extranjeros que desean invertir en proyectos locales, lo que está devolviendo gradualmente el interés del capital extranjero. Estas iniciativas locales, a pesar de las dificultades geopolíticas, integran el mercado ruso y los adyacentes en tendencias globales y los preparan para participar en un nuevo auge del capital de riesgo.
Conclusión: optimismo cauteloso
En la industria del capital de riesgo, ha surgido un ambiente de optimismo moderado. Por un lado, el rápido crecimiento de las valoraciones de las startups, especialmente en el segmento de AI, recuerda la era de la burbuja de las dot-com y sirve como un recordatorio del riesgo de sobrecalentamiento del mercado. Por otro lado, el actual entusiasmo por las inversiones está dirigiendo enormes recursos y talentos al desarrollo de nuevas tecnologías, sentado las bases para futuros avances innovadores.
A finales de 2025, se hizo evidente que el mercado mundial de startups se había revitalizado: se registran volúmenes récord de financiamiento, se vislumbran grandes IPO en el horizonte, y los mayores fondos han acumulado cantidades sin precedentes de capital para inversiones. Al mismo tiempo, los inversionistas actúan con más criterio, invirtiendo principalmente en los proyectos más prometedores con modelos de negocio sostenibles. La pregunta clave para el futuro es si se cumplirán las altas expectativas del auge de la AI y si otros sectores podrán elevarse en atractivo para el capital. Por ahora, el apetito por la innovación sigue siendo fuerte, y los actores del mercado miran al futuro con un alentador sentido de cautela, esperando un crecimiento equilibrado del ecosistema de capital de riesgo.