Noticias frescas sobre startups e inversiones de capital riesgo para el viernes, 21 de noviembre de 2025: el regreso de los mega fondos, las rondas más grandes en IA, la reactivación de las OPI, una ola de fusiones y adquisiciones, incremento del interés en startups de criptomonedas y nuevos "unicornios". Un análisis detallado para inversores de capital riesgo y fondos.
Para finales de noviembre de 2025, el mercado global de capital riesgo continúa su recuperación después de la caída de los últimos años. Según analistas de la industria, en el tercer trimestre de 2025, el volumen total de inversiones de capital riesgo alcanzó aproximadamente $97 mil millones, casi un 40% más que el año anterior, siendo este el mejor trimestre desde 2021. El "invierno del capital riesgo" de 2022–2023 ha quedado atrás, y el flujo de capital privado hacia startups tecnológicas se está acelerando notablemente. Las grandes rondas de financiación y el lanzamiento de nuevos mega fondos indican el regreso del apetito por el riesgo entre los inversores, aunque todavía operan de manera selectiva y cautelosa.
El aumento de la actividad de capital riesgo se observa en todas las regiones. Estados Unidos continúa liderando (especialmente en el segmento de inteligencia artificial), en el Medio Oriente los volúmenes de inversión se han duplicado en un año, en Europa Alemania superó por primera vez a Reino Unido en número de transacciones, y en Asia el crecimiento en India y el Sudeste Asiático compensa la caída de actividad en China. Nuevos hubs tecnológicos también están surgiendo en África y América Latina; los ecosistemas de startups en Rusia y los países de la CEI intentan mantenerse al día a pesar de las restricciones externas. En general, el mercado global está cobrando fuerza, aunque los inversores todavía invierten de manera selectiva, priorizando los proyectos más prometedores y sostenibles.
- El regreso de los mega fondos y grandes inversores. Los principales actores de capital riesgo están recaudando cantidades récord de capital y volviendo a inyectar inversiones en el mercado, reavivando el apetito por el riesgo.
- Rondas récord en IA y una nueva generación de "unicornios". Las mega rondas de financiación en el ámbito de la inteligencia artificial están impulsando las valoraciones de las startups y generando una ola de nuevas empresas con valoraciones superiores a $1 mil millones.
- Renacimiento del mercado de OPI. Las salidas exitosas de empresas tecnológicas a bolsa y nuevos planes de cotización confirman que la tan esperada "ventana" para salidas está nuevamente abierta.
- Diversificación de sectores. El capital riesgo no solo está fluyendo hacia la IA, sino también hacia fintech, tecnologías "verdes", biotecnología, proyectos de defensa y otros sectores, expandiéndose el enfoque de inversión.
- Una ola de consolidación y M&A. Las grandes transacciones de fusiones y adquisiciones están reconfigurando el paisaje de la industria, creando oportunidades para salidas rentables y crecimiento acelerado de las empresas.
- Regreso del interés en startups de criptomonedas. Después de un prolongado "invierno cripto", los proyectos de blockchain están recibiendo nuevamente financiación sustancial y la atención de los inversores.
- Enfoque local: Rusia y la CEI. Nuevos fondos e iniciativas para el desarrollo de startups locales están surgiendo en la región, atrayendo el interés de inversores a pesar de las limitaciones externas.
El regreso de los mega fondos: grandes capitales nuevamente en el mercado
Los mayores fondos de inversión y jugadores institucionales retornan a la escena del capital riesgo, lo que indica un nuevo aumento en el apetito por el riesgo. Después de la caída en la recaudación de capital de capital riesgo en 2022–2024, las principales firmas están reanudando la atracción de capital y lanzando mega fondos, demostrando confianza en el potencial del mercado. Por ejemplo, el conglomerado japonés SoftBank está formando el fondo Vision Fund III con un capital de aproximadamente $40 mil millones, mientras que en EE. UU., la empresa Andreessen Horowitz está recaudando un fondo récord de aproximadamente $20 mil millones, centrado en rondas tardías de inversión en startups de IA.
Los fondos soberanos de los países del Golfo Pérsico también están activos, inyectando miles de millones de dólares en proyectos tecnológicos y desarrollando programas gubernamentales de megas apoyos al sector de startups, creando hubs tecnológicos de nivel mundial en el Medio Oriente. Al mismo tiempo, en todo el mundo se están estableciendo numerosos nuevos fondos de capital riesgo que atraen capital institucional significativo para inversiones en esferas de alta tecnología. Las firmas reconocidas de Silicon Valley también han incrementado su reserva de "pólvora seca": solo en EE. UU., los fondos han acumulado cientos de miles de millones de dólares en capital no invertido, listos para ser utilizados a medida que la confianza regrese al mercado. El flujo de estos "grandes capitales" está inyectando liquidez en el ecosistema de startups, apoyando el crecimiento de las valoraciones de empresas prometedoras. El regreso de los mega fondos y los grandes inversores no solo intensifica la competencia por las mejores ofertas, sino que también infunde confianza en la industria sobre el futuro flujo de capital.
Inversiones récord en IA: nueva ola de "unicornios"
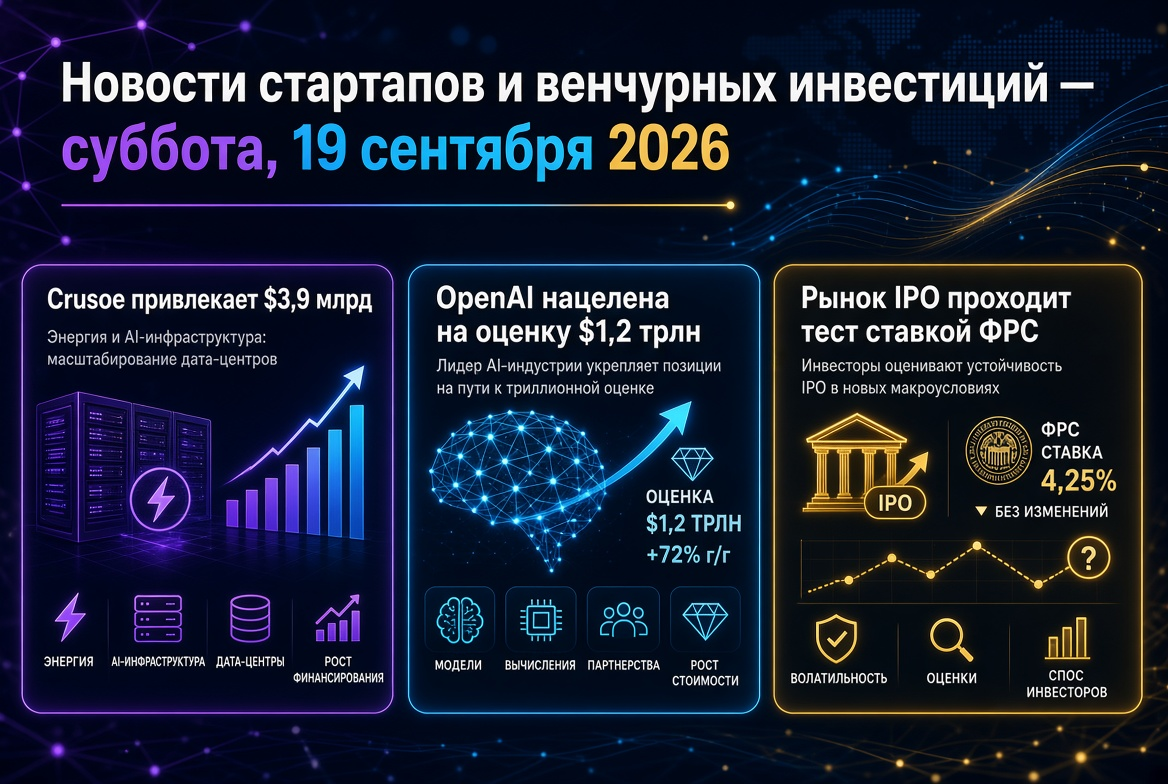
El sector de la inteligencia artificial se ha convertido en el principal motor del actual repunte del capital riesgo, mostrando volúmenes de financiación sin precedentes. Aproximadamente la mitad de todas las inversiones de capital riesgo en 2025 están dirigidas a startups de IA, y se estima que las inversiones globales en IA superarán los $200 mil millones para finales de año. Los inversores están ansiosos por obtener posiciones de liderazgo en este segmento, dirigiendo enormes recursos a los proyectos más prometedores. Por ejemplo, la startup californiana OpenAI ha recaudado un total de aproximadamente $13 mil millones, mientras que la francesa Mistral AI ha conseguido alrededor de €1,7 mil millones (aproximadamente $2 mil millones), ambos mega rondas elevaron considerablemente las valoraciones de las empresas y subrayan el fervor en torno a las startups de IA.
Este actual boom de inversiones está creando una nueva generación de "unicornios", empresas con valoraciones superiores a $1 mil millones. Recientemente, el número de estos startups ha vuelto a crecer rápidamente. Solo en octubre de 2025, alrededor de 20 nuevos "unicornios" surgieron en el mundo, marcando el récord de creación mensual en los últimos tres años. A pesar de las advertencias de expertos sobre el riesgo de sobrecalentamiento del mercado, el apetito por las startups de IA entre los inversores no ha disminuido.
El mercado de OPI cobra vida: oportunidades de salida
Con el aumento de las valoraciones y el flujo de capital, las empresas tecnológicas están nuevamente activamente preparando su salida al mercado público. Después de casi dos años de estancamiento, se observa una nueva ola de OPI. En Asia, Hong Kong ha liderado esta tendencia: en los últimos meses, varias grandes empresas tecnológicas han salido a bolsa, recaudando juntos miles de millones de dólares. Por ejemplo, el gigante chino de baterías CATL ha realizado con éxito su oferta pública, recaudando alrededor de $5 mil millones, lo que ha mostrado que los inversores en la región están nuevamente dispuestos a participar activamente en OPI.
La situación en EE. UU. y Europa también está mejorando. El unicornio fintech estadounidense Chime debutó recientemente en la bolsa, y sus acciones aumentaron aproximadamente un 30% en su primer día de negociación. Poco después, la plataforma de diseño Figma realizó una OPI, recaudando alrededor de $1,2 mil millones con una valoración de aproximadamente $15–20 mil millones; sus acciones también experimentaron un sólido crecimiento en los primeros días. En la segunda mitad de 2025, otras startups conocidas, incluyendo el servicio de pagos Stripe y varias otras empresas altamente valoradas, están preparándose para salir a bolsa.
Aun la industria de criptomonedas intenta aprovechar la reactivación: por ejemplo, la compañía fintech Circle realizó con éxito su OPI en verano (sus acciones luego crecieron significativamente), y el intercambio de criptomonedas Bullish ha solicitado la cotización en EE. UU. con una valoración objetivo de alrededor de $4 mil millones. El regreso de la actividad en el mercado de colocaciones públicas es crucial para todo el ecosistema de capital riesgo: las salidas exitosas permiten a los fondos capturar ganancias y reinvertir el capital liberado en nuevos proyectos, apoyando el crecimiento continuo de la industria.
Diversificación de sectores: horizontes de inversión más amplios
En 2025, las inversiones de capital riesgo están abarcando un rango mucho más amplio de sectores y ya no se encuentran enfocadas solamente en inteligencia artificial. Luego de la caída del año pasado, el sector fintech está recuperando fuerza: grandes rondas de financiación están ocurriendo no solo en EE. UU., sino también en Europa y en mercados emergentes, alimentando el crecimiento de servicios financieros prometedores. Al mismo tiempo, el interés en tecnologías climáticas y energía "verde" está en ascenso, estas áreas están captando inversiones récord impulsadas por la tendencia global hacia la sostenibilidad.
También hay un regreso del apetito por biotecnología: la aparición de nuevos desarrollos farmacéuticos y plataformas de atención médica en línea está nuevamente atrayendo capital a medida que las valoraciones en el sector se recuperan. Además, en la creciente atención hacia la seguridad, los inversores están apoyando más activamente proyectos tecnológicos de defensa. De este modo, el enfoque sectorial del capital de riesgo se está ampliando, haciendo todo el ecosistema de startups más resiliente y reduciendo el riesgo de sobrecalentamiento en sectores individuales.
Ola de consolidación y transacciones de M&A
Las altas valoraciones de las startups y la intensa competencia por los mercados han llevado a una nueva ola de fusiones y adquisiciones. Grandes corporaciones tecnológicas han vuelto a estar activas en cuanto a negocios, reconfigurando la distribución de poder en la industria. Por ejemplo, la corporación Google ha acordado adquirir la startup israelí de ciberseguridad Wiz por aproximadamente $32 mil millones, una cifra récord para el sector tecnológico de Israel.
Estas megatransacciones demuestran el deseo de los gigantes tecnológicos de apoderarse de tecnologías y talentos clave. En general, la actual actividad en fusiones y adquisiciones y grandes transacciones de capital riesgo es un indicador de la madurez del mercado. Las startups consolidadas están jugando entre sí o se están convirtiendo en objetos de adquisición por parte de corporaciones, y los inversores de capital riesgo finalmente están obteniendo oportunidades de salidas rentables que tanto esperaban. Esta ola de consolidación acelera el crecimiento de las empresas y revitaliza el ecosistema, limpiándolo de actores débiles.
Regreso del interés en startups de criptomonedas
Después de un prolongado "invierno cripto", el mercado de startups de blockchain está evidentemente recuperándose. En otoño de 2025, la financiación de proyectos cripto ha alcanzado máximos de los últimos años. Nuevas grandes rondas están ocurriendo en el ámbito de la infraestructura Web3 y finanzas descentralizadas, y el capital vuelve a fluir hacia plataformas de blockchain prometedoras. El crecimiento del mercado cripto también ha influido: el bitcoin ha superado la barrera psicológica de $100,000, lo que ha estimulado el entusiasmo de los inversores hacia este sector.
Fondos de capital riesgo que anteriormente mostraban cautela hacia activos cripto están reanudando las inversiones en proyectos que fusionan tecnología y finanzas. También emergen nuevas iniciativas: por ejemplo, se están lanzando fondos enfocados en startups cripto y aceleradoras para proyectos de Web3. Aunque los eventos de los últimos años han enseñado a los inversores a ser más cautelosos (la volatilidad y los riesgos regulatorios no han desaparecido), en este momento están aumentando gradualmente su presencia en el sector cripto, tratando de no perder el potencial de crecimiento de nuevas plataformas tecnológicas.
Mercado local: Rusia y la CEI
En Rusia y los países vecinos, en el último año han surgido varios nuevos fondos de capital riesgo, y organizaciones gubernamentales y corporaciones han lanzado programas de apoyo a startups tecnológicas. A pesar del volumen total de inversión relativamente modesto y las barreras que persisten (tasas de interés altas, sanciones, etc.), los proyectos más prometedores siguen atrayendo financiación. La gradual formación de una infraestructura de capital riesgo propia está creando una base para el futuro, para el momento en que las condiciones externas mejoren y los inversores globales puedan regresar al región más activamente.
Conclusión: optimismo cauteloso
En la industria del capital de riesgo, actualmente predominan sentimientos moderadamente optimistas. El rápido crecimiento de las valoraciones de las startups (especialmente en el segmento de IA) recuerda en parte a la era de las puntocom y genera preocupaciones sobre el posible sobrecalentamiento del mercado. Sin embargo, el actual fervor simultáneamente está dirigiendo enormes recursos y talentos hacia nuevas tecnologías, sentando las bases para futuros avances innovadores. A finales de 2025, el mercado de startups claramente ha cobrado vida: se registran volúmenes de financiación récord, nuevas OPI se vislumbran en el horizonte, y los fondos han acumulado reservas de capital sin precedentes.
Al mismo tiempo, los inversores se han vuelto notablemente más selectivos, prefiriendo invertir principalmente en proyectos con modelos de negocio sostenibles y un potencial de crecimiento real. La cuestión principal radica en si se cumplirán las altas expectativas del auge de IA y si otros sectores podrán igualar su atractivo para el capital. Hasta ahora, el apetito por la innovación se mantiene alto, y el mercado mira hacia el futuro con un optimismo cauteloso.