Noticias de petróleo, gas y energía al 31 de octubre de 2026 muestran que el complejo mundial de combustible y energía (TEC) enfrenta el invierno con precios muy altos. El petróleo Brent se mantiene por encima de los USD 110 por barril y continúan los ataques a buques tanqueros en el estrecho de Ormuz. El gas europeo subió por primera vez desde 2022 hasta los € 100 por MWh, y la OPEP+ se prepara para discutir las cuotas de diciembre. A continuación, los principales acontecimientos del mercado de materias primas y energético de la semana y lo que significan para los inversionistas, las compañías petroleras y de combustibles.
Cifras clave de la semana en los mercados del TEC
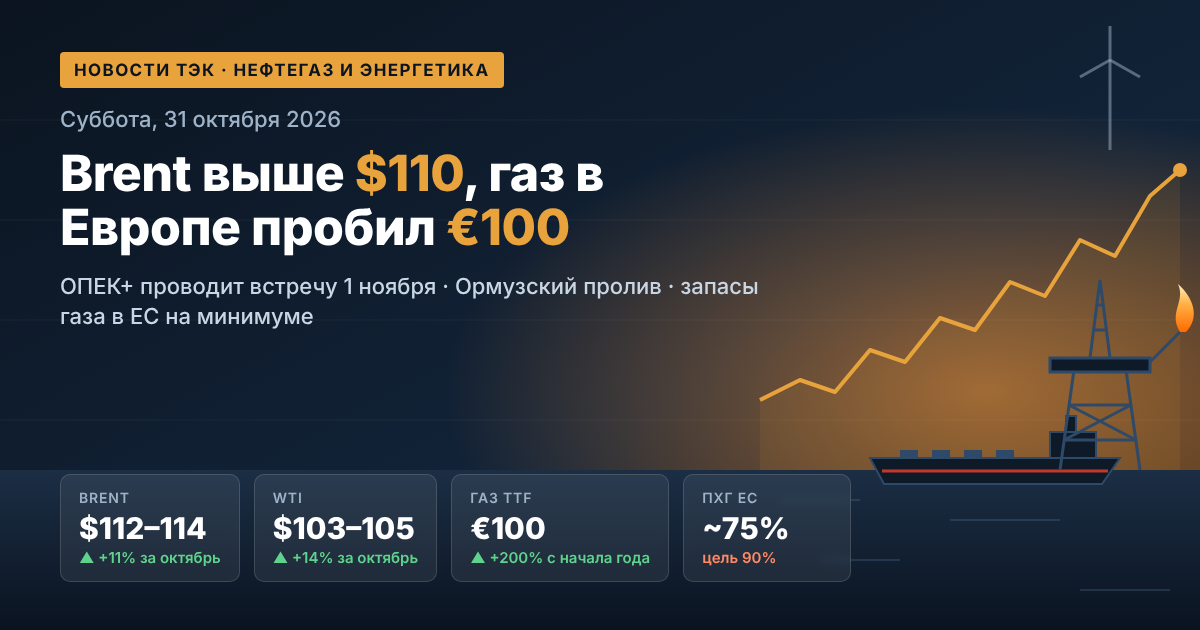
- Petróleo Brent (futuro de enero): USD 112–114 por barril; el viernes, durante la jornada, llegó hasta los USD 114,06.
- WTI: alrededor de USD 103–105 por barril; la diferencia con el Brent se redujo aproximadamente a USD 9.
- Crecimiento en octubre: el Brent subió cerca del 11% y el WTI, un 14%.
- Gas TTF: alrededor de € 100 por MWh; desde el inicio del año el precio se ha incrementado más del 200%.
- Reservas de gas en los almacenamientos de la UE: cerca del 75%, frente a la referencia habitual del 90% al 1 de noviembre.
Mercado del petróleo: la prima geopolítica vuelve a crecer
El jueves por la noche los precios del petróleo bajaron: el mercado reaccionó a nuevos intentos de resolver diplomáticamente el conflicto en Oriente Medio, y el Brent cayó hasta cerca de USD 110. El viernes por la mañana las cotizaciones recuperaron la caída tras el informe sobre un ataque a un buque tanquero en el estrecho de Ormuz. Los inversionistas constataron que la amenaza para el suministro de crudo no ha desaparecido.
La situación es contradictoria. Las exportaciones de petróleo de Oriente Medio se recuperaron hasta casi el 80% del nivel previo a la guerra, y el flujo a través del estrecho de Ormuz aumentó hasta 10,9 millones de barriles diarios. Al mismo tiempo, desde principios de octubre se han registrado más de 28 ataques contra embarcaciones en el estrecho y en aguas adyacentes. Por ello, hay más crudo físico en el mercado, pero la prima de riesgo sigue siendo elevada.
Qué influirá en el petróleo en las próximas semanas
- El avance de las negociaciones indirectas entre EE. UU. e Irán, así como los contactos entre Riad y Teherán.
- La seguridad de la navegación en el estrecho de Ormuz y el costo del seguro de los buques tanqueros.
- Las elecciones parlamentarias en Israel y las elecciones en EE. UU., que podrían incrementar la volatilidad.
- La revisión de los pronósticos de demanda: la OPEP redujo su estimación de crecimiento del consumo mundial de petróleo en 2026 a 0,4 millones de b/d, frente a los 1,4 millones de b/d anteriores.
OPEP+: reunión del 1 de noviembre y preparación de las cuotas para 2027
El domingo 1 de noviembre, siete países clave de la OPEP+ celebrarán una reunión en línea: Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán. El mercado espera que los niveles objetivo de producción para diciembre no cambien. Los parámetros vigentes son:
- Arabia Saudita: 10,5 millones de b/d;
- Rusia: 9,9 millones de b/d;
- Irak: 4,4 millones de b/d;
- Kuwait: 2,7 millones de b/d;
- Kazajistán: 1,6 millones de b/d;
- Argelia: 1,0 millones de b/d; Omán: 0,8 millones de b/d.
En septiembre la alianza devolvió por completo al mercado 1,65 millones de b/d de los recortes voluntarios de 2023, pero en la práctica gran parte de esos volúmenes no llegó a aparecer. En agosto los siete países producían alrededor de 25 millones de b/d, aproximadamente 5 millones de b/d menos que antes de la guerra. Hasta fin de año siguen vigentes unos 2 millones de b/d adicionales de los recortes de 2022. El tema principal para los inversionistas es la evaluación de la capacidad de producción de los miembros: de ella dependen los niveles base y las cuotas para 2027. La reunión ministerial completa está prevista para el 29 de noviembre.
Gas y GNL: Europa entra al invierno con reservas mínimas
El mercado del gas europeo es actualmente la principal zona de tensión de la energía mundial. El 28 de octubre el futuro TTF superó por primera vez desde 2022 los € 100 por MWh, y hacia el viernes el precio se consolidó en torno a ese nivel. Las causas principales son:
- Escasez de GNL: Catar opera en régimen de fuerza mayor hasta finales de noviembre, y los suministros desde la región del golfo Pérsico están parcialmente bloqueados.
- Bajas reservas en los almacenamientos: alrededor del 75% en la UE y cerca del 61% en Alemania. Para esta época del año es el mínimo de toda la historia de observaciones.
- Competencia con Asia por los cargamentos de GNL: a mediados de octubre las terminales de regasificación europeas estaban cargadas en promedio solo en un 37%.
Según la estimación del regulador europeo ACER, la guerra ya ha incrementado los gastos de la UE en importación de gas entre € 18.000 y 33.000 millones. ENTSOG advierte que, si se mantiene el déficit de GNL, hacia el final del invierno los almacenamientos podrían vaciarse por debajo del 30%. La brecha entre el TTF europeo y el Henry Hub estadounidense (alrededor de USD 3 por MMBtu) se amplió hasta aproximadamente USD 27 por MMBtu. Esto hace muy rentable la exportación de GNL estadounidense.
Sector eléctrico y energías renovables: la crisis acelera la transición energética
El gas caro encarece de inmediato también la electricidad: en el mercado mayorista, el precio en las horas de máxima demanda suele fijarse por las centrales eléctricas a gas. En varias regiones los gobiernos ya han introducido medidas de emergencia para ahorrar energía.
Al mismo tiempo, la crisis impulsa el desarrollo de las energías renovables. Según el pronóstico de la AIE, en 2026 las renovables superarán por primera vez al carbón y se convertirán en la mayor fuente de electricidad del mundo. La generación solar crecerá aproximadamente 600 TWh, y la generación solar superará a la eólica, convirtiéndose en la segunda fuente renovable por volumen después de la hidroenergía. Para los importadores de energía de Europa y Asia, la generación propia con renovables es cada vez más una cuestión de seguridad energética.
Carbón: el gas caro sostiene la demanda
Con un precio del gas de alrededor de € 100 por MWh, las compañías eléctricas de Europa y Asia a menudo optan por el carbón en lugar del gas. Esto sostiene la demanda de carbón térmico, especialmente entre los importadores asiáticos, que compiten con Europa por el GNL. Por otro lado, las rutas del mar Negro siguen siendo riesgosas para la navegación, lo que complica la logística de algunos proveedores. En definitiva, el mercado del carbón sigue dependiendo de la situación del gas: mientras el gas sea caro, el carbón tendrá demanda sostenida.
Petróleo ruso: ingresos por encima de las referencias presupuestarias
Para el sector de petróleo y gas ruso, los altos precios mundiales significan ingresos adicionales. En las primeras tres semanas de octubre las compañías recibieron por el Urals en promedio cerca de 8.700 rublos (USD 103,4) por barril, un 11% más que en septiembre y aproximadamente un 60% por encima del nivel previsto en el presupuesto (la referencia presupuestaria es de USD 59 por barril).
Pero los costos también aumentan:
- el descuento del Urals frente al Dated Brent en los puertos del Báltico se amplió hasta aproximadamente USD 21 por barril debido a la competencia con el petróleo de Oriente Medio en el mercado indio;
- el flete de buques tanqueros Suezmax y Aframax desde los puertos del Báltico y del mar Negro hacia India subió hasta un récord de USD 27–32 por barril;
- la navegación en la región del mar Negro se ha vuelto notablemente más peligrosa y asegurar las embarcaciones allí es más costoso.
Productos derivados del petróleo y refinerías: el mercado ruso de combustibles bajo gestión manual
El mercado interno de productos derivados del petróleo en Rusia sigue en el foco de los reguladores. Del 1 de agosto de 2026 al 31 de enero de 2027 está prohibida la exportación de gasolina, diésel y combustible naval. En la Bolsa de San Petersburgo el crecimiento de las cotizaciones está limitado a un paso del 0,01% diario. El 22 de octubre el índice de la gasolina Ai-95 en la parte europea del país cayó un 13,4%, hasta 69.700 rublos por tonelada.
Qué medidas discuten los reguladores
- Limitar el acceso a las subastas bursátiles a los participantes que presentan solicitudes a precios inflados.
- Reforzar el control sobre los comerciantes independientes y las compras automáticas en la bolsa.
- Elaborar mecanismos de largo plazo para estabilizar los precios mayoristas junto con el FAS y el Ministerio de Energía.
En el comercio minorista, a mediados de octubre el litro promedio de gasolina costaba alrededor de 78,7 rublos, y el Ai-95, casi 81 rublos. Para las refinerías y las estaciones de servicio independientes, el margen sigue bajo presión.
Perspectivas para los inversionistas y participantes del mercado del TEC
La semana del 2 de noviembre podría ser una de las más importantes para el TEC mundial en este año. Qué conviene monitorear:
- Los resultados de la reunión de la OPEP+ del 1 de noviembre y las señales sobre las cuotas para 2027.
- Las negociaciones sobre Oriente Medio: si se alcanza una tregua, el Brent podría perder rápidamente hasta USD 10–15 de prima geopolítica.
- El clima en Europa en noviembre: de él depende la velocidad con que se consumirán las reservas de gas y el comportamiento de los precios del gas y la electricidad.
- Las elecciones en EE. UU. e Israel, capaces de intensificar las fluctuaciones en los mercados de materias primas.
En general, el petróleo, el gas y la electricidad siguen en un régimen de déficit y alta volatilidad. Para las compañías productoras y exportadoras esto genera superingresos, mientras que para los importadores, la refinación y la industria intensiva en energía significa costos y riesgos crecientes.