Noticias actuales del sector energético al 16 de noviembre de 2025: presión sancionadora, estabilización de precios de petróleo y gas, aumento de inversiones en energías renovables, riesgos invernales para el sector energético y recuperación de la refinación de combustibles.
Los acontecimientos actuales en el sector de combustibles y energía al 16 de noviembre de 2025 se desarrollan en medio de tendencias contradictorias. La tensión geopolítica sigue siendo alta: Occidente amplía las sanciones contra el sector de petróleo y gas ruso. Al mismo tiempo, algunos conflictos muestran signos de desescalada: se mantiene un alto el fuego en Oriente Medio y Estados Unidos y China han firmado un alto el fuego comercial temporal, lo que mejora las perspectivas globales de demanda. Los precios del petróleo se han estabilizado en un nivel moderado tras una caída. El mercado de gas en Europa se enfrenta al invierno con reservas confortables, aunque menores; el riesgo radica en la posibilidad de fríos severos. La transición energética global se acelera: las inversiones en energías renovables alcanzan niveles récord, aunque el petróleo, gas y carbón siguen siendo la base de la energía mundial. En Rusia, las medidas de emergencia han permitido normalizar el mercado interno de combustibles tras la reciente crisis. A continuación, se presenta un análisis detallado de los principales segmentos del sector energético, incluyendo petróleo, gas, electricidad, carbón, energías renovables, refinación de petróleo y el mercado de productos petroleros, así como las principales tendencias y factores que influyen en la industria en la fecha actual.
Mercado del petróleo: exceso de oferta y factores sancionadores
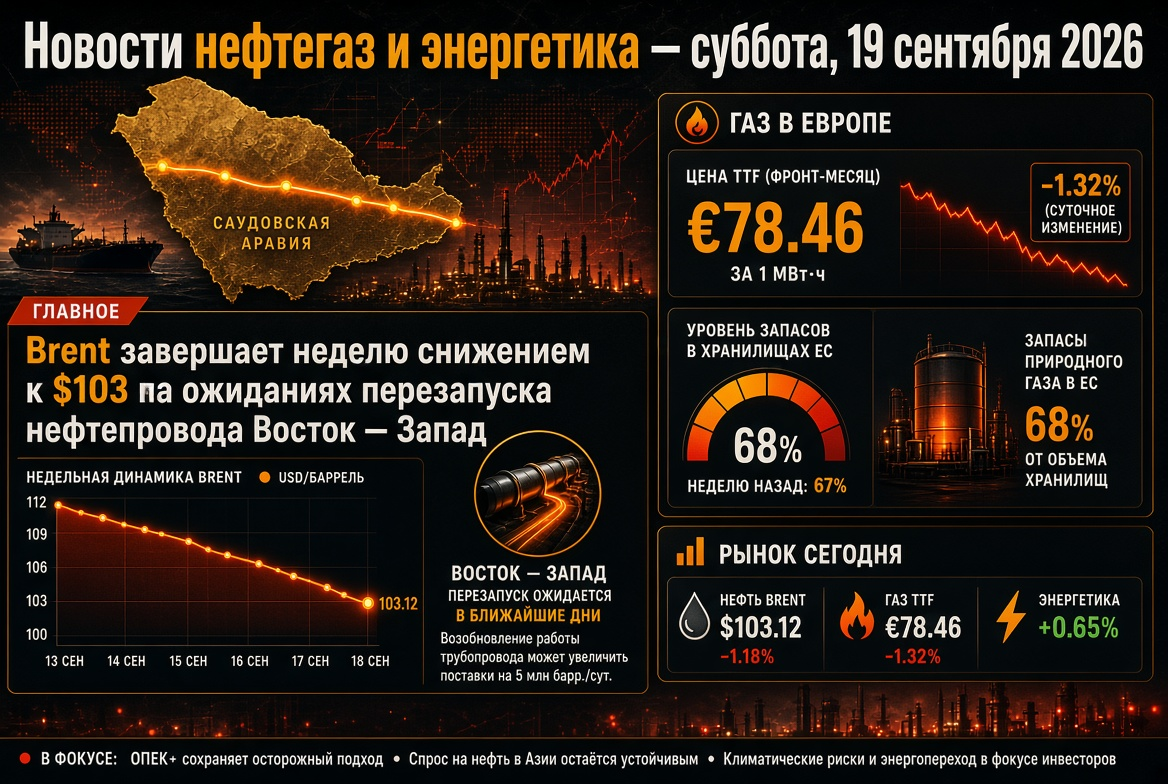
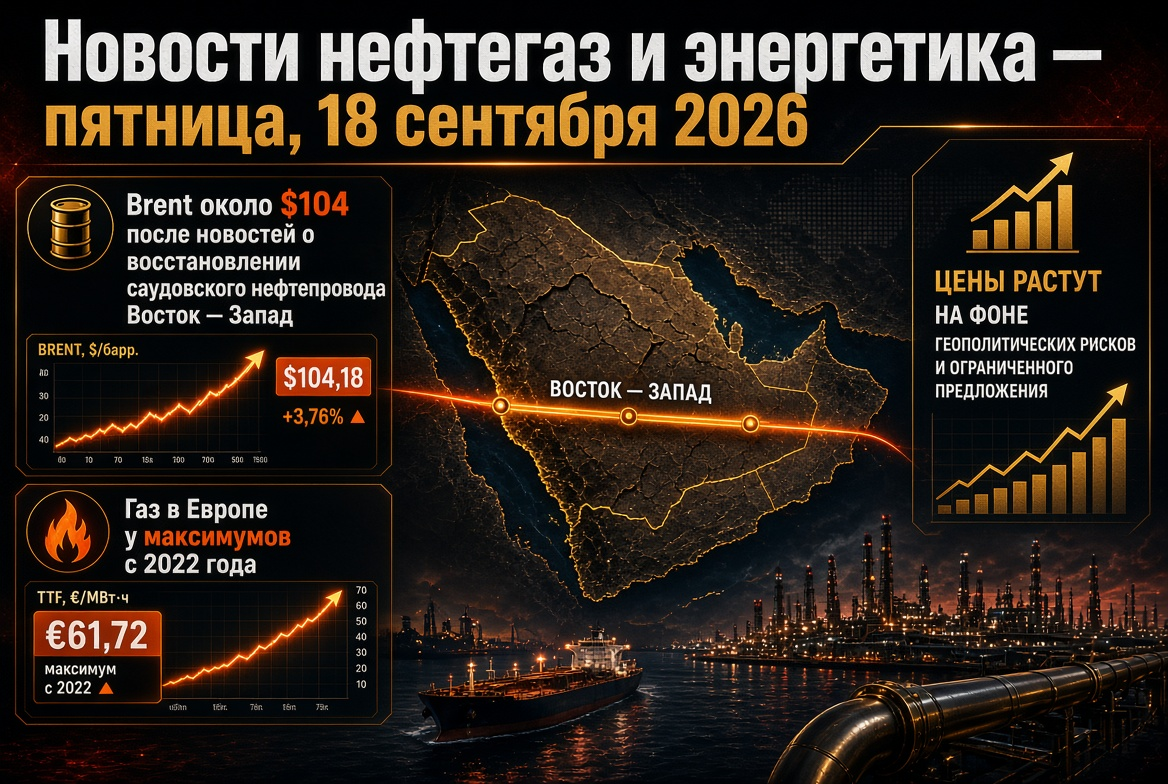
El mercado mundial del petróleo sigue en un estado de frágil equilibrio. A mediados de noviembre, los precios del petróleo se estabilizaron tras la caída del otoño: la marca Brent se cotiza alrededor de $63-65 por barril, mientras que el WTI ronda los $59-60. Estos niveles están notablemente por debajo de los picos de verano y aproximadamente un 10% más bajos que el mes pasado, reflejando las expectativas de un exceso de oferta de petróleo a finales de año. Los comerciantes anticipan un escenario en el que la oferta superará la demanda en el cuarto trimestre, limitando el aumento de los precios. Al mismo tiempo, nuevos riesgos impiden que los precios caigan significativamente, ya que el mercado toma en cuenta el impacto de las sanciones y posibles interrupciones en el suministro.
- Aumento de la producción y desaceleración de la demanda. Los países de OPEP+ están poco a poco aumentando su producción (en diciembre, +137 mil barriles/día, luego hay una pausa hasta abril). Fuera de la alianza, los principales productores, como EE. UU., Brasil y otros, han alcanzado niveles récord de producción. Sin embargo, el crecimiento de la demanda global se ha desacelerado: se prevé que en 2025 el consumo de petróleo aumente en menos de +0.8 millones de barriles/día (frente a +2 millones en 2023) debido a la desaceleración de la economía global y las medidas de ahorro energético.
- Presión sancionadora y redistribución de flujos. Nuevas sanciones de EE. UU. y Reino Unido contra las filiales de "Rosneft" y "LUKOIL" entran en vigor, complicando la exportación de petróleo ruso y obligando a Moscú a buscar nuevos compradores. Bajo presión de sus socios occidentales, India ha declarado inesperadamente su disposición a reducir gradualmente las compras de petróleo ruso, lo que podría cambiar radicalmente los flujos globales de materias primas.
- Los riesgos geopolíticos persisten. El conflicto en Ucrania sigue lejos de resolverse, y las acciones militares amenazan el suministro de energía. A mediados de noviembre, un ataque ucraniano con drones al puerto de Novorossiysk dañó la infraestructura petrolera y provocó la detención de la carga, lo que causó un aumento de precios de más del 2%. Incidentes similares impiden que los precios caigan más, manteniendo al mercado una prima geopolítica determinada.
Mercado del gas: almacenes llenos e incertidumbre invernal
La situación en el mercado del gas se caracteriza por un equilibrio estacional entre un alto nivel de reservas y riesgos climáticos. Europa entra en la temporada de calefacción con los almacenes subterráneos llenos en promedio en ~82%: esto es inferior al récord del 92% del año pasado, pero aún proporciona un margen significativo. gracias a un otoño suave, los precios del gas en Europa han caído a niveles cómodos: el contrato a futuro básico TTF recientemente bajó a ~30 € por MWh (alrededor de $10 por millón de BTU), los mínimos desde la primavera de 2024. Sin embargo, las previsiones de un brusco enfriamiento devuelven la volatilidad al mercado: con la llegada del frío, los precios han comenzado a aumentar desde el mínimo alcanzado.
- Altas reservas y aumento del consumo. Los meteorólogos advierten sobre una caída significativa de las temperaturas en Europa Occidental (de 5 a 7 °C por debajo de la media), lo que aumentará drásticamente el consumo de gas para calefacción la próxima semana. Si el invierno resulta ser severo, las reservas europeas podrían agotarse más rápido de lo habitual, provocando un nuevo aumento de precios y la necesidad de incrementar las importaciones.
- El mercado de GNL asegura el equilibrio. El mercado spot de gas natural licuado permanece como la principal fuente para satisfacer las necesidades de la UE tras el cese de las importaciones por gasoducto de Rusia. La importación de GNL a Europa se mantiene alta gracias a los récords de exportación de EE. UU., Qatar y otros productores. La demanda de gas en Asia, por su parte, es moderada por el momento: la desaceleración de la economía china y los almacenes llenos en Asia Oriental significan que no se ha observado competencia por el recurso de GNL durante el otoño.
Electricidad: récords en energías renovables y resiliencia del sistema energético
La electricidad global está experimentando cambios estructurales relacionados con el aumento de la participación de fuentes renovables y la modernización de las redes eléctricas. En 2025, en muchos países se genera un volumen récord de electricidad a partir de REN, desplazando a la generación de carbón. Según analistas, en la primera mitad de 2025, la producción mundial de fuentes renovables superó por primera vez la generación en plantas de carbón. En varios casos, la participación de solar y eólica en el sistema energético alcanza el 80-100% (Europa). Estas tendencias también se observan en otras grandes economías (EE. UU., China, India), evidenciando los avances en la transición energética. Sin embargo, el rápido crecimiento de la REN plantea nuevos desafíos para garantizar la estabilidad de las redes.
- Fiabilidad del suministro energético. La naturaleza variable del viento y el sol requiere el desarrollo de sistemas de almacenamiento de energía y capacidades de generación de respaldo. Para afrontar las cargas máximas invernales, todavía se utilizan plantas de gas y carbón, aunque su papel está disminuyendo gradualmente. En los países desarrollados, se espera que las capacidades disponibles sean suficientes incluso ante un fuerte enfriamiento, aunque los precios de la electricidad pueden aumentar durante este período.
- Política y tecnología. Los gobiernos de todo el mundo apoyan la tendencia hacia la descarbonización del sector energético. En la UE, se implementan nuevas metas ambiciosas para la participación de REN para 2030, mientras que en China e India se llevan a cabo programas masivos de construcción de parques solares y eólicos. En EE. UU., se revisan las medidas de estímulo para la energía limpia. Al mismo tiempo, aumenta el interés por la generación nuclear "limpia" y las tecnologías de hidrógeno como elementos del futuro sistema energético. Las empresas energéticas están invirtiendo en la modernización de redes y sistemas de almacenamiento. Así, el sector energético avanza hacia un modelo más sostenible: la infraestructura se renueva, aumentan las capacidades "verdes" y se toman medidas para mantener la fiabilidad del suministro energético durante la transición.
Sector del carbón: demanda en meseta y presión sobre la industria
La industria del carbón enfrenta un momento decisivo: la demanda mundial se estabiliza en niveles máximos y comienza a disminuir lentamente, mientras que la producción permanece alta.
- Pico de consumo. El consumo mundial de carbón alcanzó un récord histórico en 2024 (~8.8 mil millones de toneladas), pero en 2025 el crecimiento se detuvo. Las proyecciones internacionales sugieren que se alcanzará una "meseta" entre 2025 y 2026, seguida de una caída en la demanda a medida que se fortalezca la política ambiental y la competencia de las REN.
- Exceso de oferta. La producción de carbón se mantiene en máximos, formando reservas excesivas. Los precios del carbón han caído a mínimos de los últimos años, lo que afecta la rentabilidad de las empresas. Los exportadores con altos costos (especialmente en Rusia) enfrentan dificultades particulares. El mercado ya está respondiendo con una reducción de la producción: muchas empresas se están viendo obligadas a recortar la extracción para adaptarse a las nuevas realidades.
Energías renovables: crecimiento récord y nuevas obligaciones
El crecimiento acelerado de la energía renovable continúa en todo el mundo, aunque se deben aumentar los ritmos de adopción de REN para alcanzar los objetivos climáticos. Los gobiernos están preparando medidas adicionales para apoyar el sector de bajo carbono.
- Poderes récord. En 2024, se instalaron aproximadamente 582 GW de nuevas capacidades de REN a nivel global (máximo histórico). Se espera un aumento de hasta 700 GW en 2025. Sin embargo, para triplicar las capacidades para 2030, se requiere un crecimiento promedio anual aún más alto (alrededor del 16%).
- Apoyo político. En la próxima cumbre COP30, los países debatirán sobre el fortalecimiento de los compromisos para la transición a una energía limpia. Muchos países ya han declarado objetivos ambiciosos para REN y, a pesar de algunas dificultades (por ejemplo, la revisión de subsidios), la transición energética global se está volviendo irreversible: las tecnologías renovables están disminuyendo rápidamente en costo y desplazando a los combustibles fósiles.
Refinación de petróleo y mercado de combustibles: estabilización de suministros y control de precios
Después de la turbulencia a principios de otoño, el mercado global de productos derivados del petróleo muestra signos de estabilización. La disminución de los precios del petróleo y la reducción estacional de la demanda de combustibles (con el final de la temporada de viajes de verano) han permitido a las refinerías reponer los stocks de gasolina y diésel. En Europa y EE. UU., los precios mayoristas de los productos derivados del petróleo se han retirado de los picos de septiembre, lo que ha llevado a una moderada disminución del costo de combustible para los consumidores. La situación en el mercado interno de Rusia, que experimentó una aguda escasez de gasolina en septiembre, también se ha normalizado gracias a las medidas de emergencia del gobierno.
- Medidas anticrisis en Rusia. El gobierno prohibió temporalmente la exportación de gasolina y diésel y aumentó los subsidios a las refinerías para redirigir recursos al mercado interno. Estas acciones han permitido eliminar rápidamente la escasez de combustible: la producción ha vuelto a su nivel anterior, las estaciones de servicio están abastecidas y los precios mayoristas han comenzado a bajar. Las autoridades han anunciado planes para eliminar gradualmente las restricciones a la exportación a medida que se consolide la estabilidad.
- Estabilización global. En otoño, el mercado mundial de productos derivados del petróleo obtuvo un respiro. El aumento de las exportaciones de combustibles de los países de OPEP y Asia compensó en parte los volúmenes perdidos de Rusia, y la disminución estacional de la demanda permitió reponer los inventarios. Los precios de la gasolina y el diésel han retornado a los niveles de principios del verano: en Europa y EE. UU., el combustible ha disminuido significativamente de los picos de septiembre. Se espera que en invierno el consumo de diésel y fuelóleo aumente, pero sin bruscos saltos de precios, siempre que los precios del petróleo se mantengan estables.