Novedades sobre startups y capital de riesgo al domingo, 16 de noviembre de 2025: regreso de los megafondos, rondas récord de IA, reactivación de IPO, ola de M&A, interés en startups de criptomonedas y nuevos “unicornios”. Un análisis detallado para inversionistas de capital de riesgo y fondos.
A mediados de noviembre de 2025, el mercado global de capital de riesgo continúa su recuperación tras la caída de los últimos años. Según datos de análisis de la industria, en el tercer trimestre de 2025 el volumen total de inversiones de capital de riesgo alcanzó aproximadamente $97 mil millones, casi un 40% más que el año anterior, siendo este el mejor trimestre desde 2021. La "invierno de capital de riesgo" de 2022-2023 ha quedado atrás, y el flujo de capital privado hacia startups tecnológicas se acelera notablemente. Las grandes rondas de financiamiento y el lanzamiento de nuevos megafondos indican un renovado apetito por el riesgo entre los inversionistas, aunque estos actúan de forma aún selectiva y cautelosa.
El auge del capital de riesgo se observa en todo el mundo. EE. UU. lidera (especialmente en el segmento de IA), en el Medio Oriente los volúmenes de inversión se han duplicado, en Europa, Alemania ha superado a Reino Unido por primera vez, y en Asia, el crecimiento en India y el Sudeste Asiático compensa la caída en China. Nuevos hubs tecnológicos se están formando en África y América Latina, y las escenas de startups en Rusia y la CEI también están intentando no quedarse atrás a pesar de las restricciones. En general, el mercado global está recuperando fuerza, aunque los inversionistas siguen invirtiendo de manera selectiva, enfocándose en proyectos más prometedores y sostenibles.
- Regreso de los megafondos y grandes inversores. Los actores de capital de riesgo líderes están acumulando capital récord y nuevamente están inundando el mercado con inversiones, calentando el apetito por el riesgo.
- Rondas récord de IA y nuevos unicornios. Las megarrondas de financiamiento en el campo de la inteligencia artificial están elevando las valoraciones de las startups y dando lugar a una nueva generación de “unicornios”.
- Renacimiento del mercado de IPO. Las salidas exitosas de empresas tecnológicas a bolsa y los nuevos planes de listados confirman que la tan esperada “ventana” para salidas vuelve a abrirse.
- Diversificación de sectores. El capital de riesgo no solo fluye hacia la IA, sino también hacia fintech, tecnologías “verdes”, biotecnología y otros sectores: el enfoque de inversión se está ampliando.
- Ola de consolidación y M&A. Grandes acuerdos de fusiones y adquisiciones están reconfigurando el paisaje de la industria, creando oportunidades para salidas lucrativas y crecimiento acelerado de las empresas.
- Interés renovado en startups de criptomonedas. Después de la “crisis cripto”, los proyectos de blockchain están recibiendo nuevamente financiamiento significativo y atención por parte de los inversores.
- Enfoque local. En Rusia y la CEI están surgiendo nuevos fondos e iniciativas para desarrollar startups locales, atrayendo el interés de inversores a pesar de las restricciones.
Regreso de los megafondos: grandes capitales de vuelta al mercado
Los principales fondos de inversión y actores institucionales están regresando firmemente al mercado del capital de riesgo, lo que señala un nuevo ciclo de apetito por el riesgo. Tras la caída en la captación de VC durante 2022-2024, las principales firmas están reanudando la recaudación de capital y lanzando megafondos, demostrando confianza en el potencial del mercado. Por ejemplo, el conglomerado japonés SoftBank lanza un nuevo fondo Vision Fund III de aproximadamente $40 mil millones. En EE. UU., la firma Andreessen Horowitz está levantando un fondo récord de aproximadamente $20 mil millones con un enfoque en inversiones en startups de IA en etapas avanzadas.
Los fondos soberanos del Medio Oriente también están tomando impulso, invirtiendo miles de millones de dólares en proyectos de alta tecnología. Simultáneamente, en todas las regiones están surgiendo decenas de nuevos fondos que atraen capital institucional significativo para invertir en empresas tecnológicas. El regreso de estas “megEestructuras” significa que las startups tendrán más oportunidades de obtener financiamiento, y la competencia entre los inversionistas por los mejores proyectos se intensifica.
Inversiones récord en IA: nueva ola de unicornios
El sector de la inteligencia artificial se ha convertido en el principal motor del actual auge del capital de riesgo, mostrando volúmenes de financiamiento récord. Aproximadamente la mitad de todas las inversiones de capital de riesgo en 2025 se dirigen a startups de IA, y las inversiones globales en IA podrían superar los $200 mil millones al finalizar el año, un nivel sin precedentes para el sector. Este entusiasmo se explica por el hecho de que las tecnologías de IA prometen aumentar drásticamente la eficiencia en múltiples industrias y abrir mercados multitrillones de dólares, desde la automatización de la producción hasta asistentes digitales personales. A pesar de las advertencias sobre el sobrecalentamiento del mercado, los fondos continúan incrementando sus inversiones, preocupados por perderse la próxima revolución tecnológica.
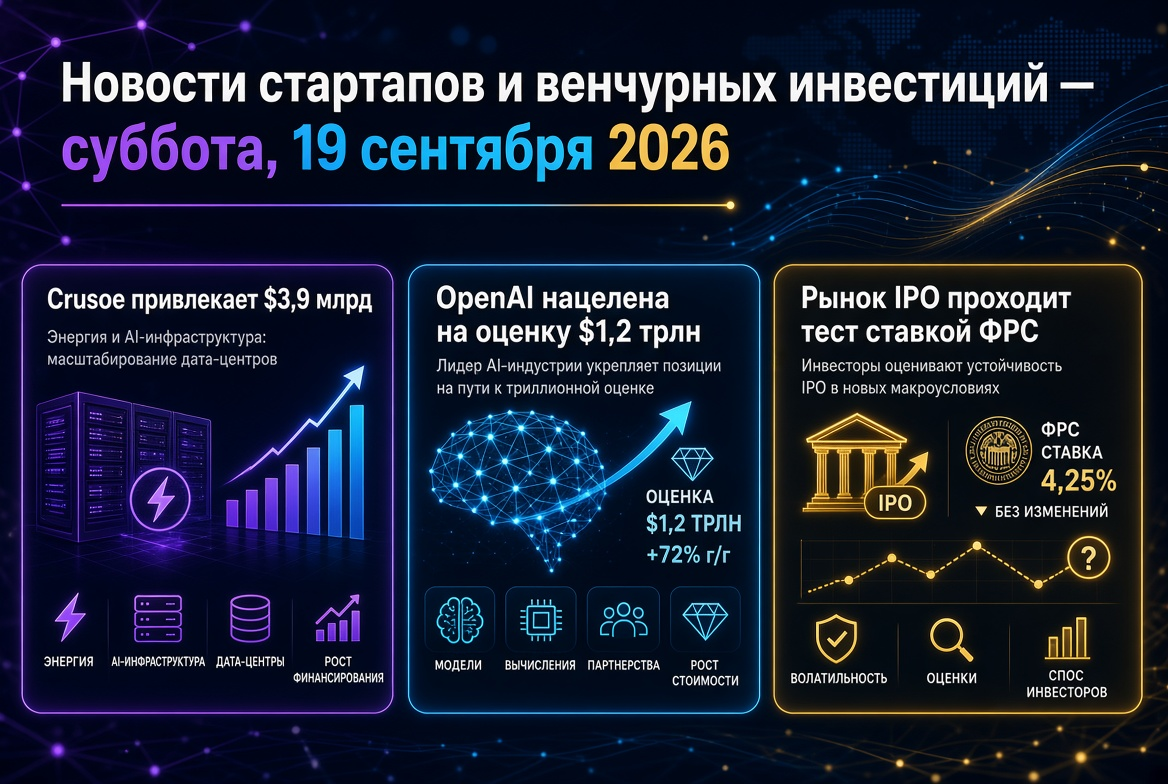
La masiva inyección de capital se acompaña de una concentración de recursos entre los líderes del sector: la mayoría de las inversiones van a unos pocos actores dominantes en el mercado. Por ejemplo, la francesa Mistral AI atrajo aproximadamente $2 mil millones, mientras que OpenAI consiguió $13 mil millones; ambas megarrondas elevaron drásticamente las valoraciones de sus compañías. Tales acuerdos inflan los valores de las startups, pero al mismo tiempo concentran los recursos en las direcciones más prometedoras, creando una base para futuros avances. En las últimas semanas, varias startups anunciaron grandes financiamientos: la británica Synthesia atrajo $200 millones (valoración de aproximadamente $4 mil millones) para desarrollar su plataforma de generación de video basada en IA, y la estadounidense Armis recibió $435 millones en una ronda de pre-IPO (valoración de $6.1 mil millones) para expandir su plataforma de ciberseguridad IoT.
Renacimiento del mercado de IPO y perspectivas de salidas
En medio del aumento de valoraciones y el flujo de capital, las empresas tecnológicas están nuevamente preparándose para salir al mercado público. Tras casi dos años de inactividad, ha habido un repunte en las IPO como el principal mecanismo de salida para fondos de capital de riesgo. Varias colocaciones exitosas han confirmado la apertura de una “ventana” de oportunidades. Por ejemplo, el “unicorno” fintech estadounidense Circle realizó su IPO con una valoración de alrededor de $7 mil millones, un debut que ha devuelto la confianza de los inversionistas en el apetito del mercado por nuevos emisores tecnológicos. Tras este evento, varias empresas privadas grandes están tratando de aprovechar la situación favorable. OpenAI considera su propia IPO para 2026 con una valoración potencial de hasta $1 billón, lo que sería sin precedentes para el sector.
La mejora en el entorno y la clarificación de la regulación (por ejemplo, la aprobación de leyes sobre stablecoins y la esperada aprobación de ETFs de Bitcoin) le brindan confianza a las startups: el mercado público ha vuelto a convertirse en una opción real para atraer capital y una salida para los inversionistas. El retorno de IPO exitosas es sumamente importante para el ecosistema de capital de riesgo, ya que las salidas lucrativas permiten a los fondos devolver capital y dirigir recursos a nuevos proyectos, cerrando así el ciclo de inversión.
Diversificación de sectores: ampliando el horizonte de inversiones
En 2025, las inversiones de capital de riesgo abarcan un espectro mucho más amplio de sectores y ya no se limitan únicamente a la inteligencia artificial. Tras la caída del año pasado, el fintech está resurgiendo: grandes rondas están ocurriendo no solo en EE. UU., sino también en Europa y en mercados emergentes, lo que alimenta el crecimiento de nuevos servicios financieros. Simultáneamente, impulsados por la sostenibilidad, los inversionistas están financiando activamente proyectos climáticos y “verdes”. También están ganando fuerza las tecnologías espaciales y de defensa, con fondos que cada vez más invierten en proyectos aeroespaciales, sistemas autónomos y ciberseguridad. Así, el enfoque de inversión se está ampliando: además de innovaciones en IA, el capital de riesgo se está dirigiendo hacia fintech, startups “verdes”, biotecnología/medicina, proyectos en el ámbito de defensa y otros sectores. Esto hace que el ecosistema de startups sea más resiliente y reduce el riesgo de sobrecalentamiento en un solo segmento.
Ola de consolidación y transacciones M&A
Las altas valoraciones y la competencia han llevado a una nueva ola de fusiones y adquisiciones. Por ejemplo, Google adquirió la startup israelí Wiz por aproximadamente $32 mil millones. Esta actividad en M&A indica que el ecosistema ha madurado: startups consolidadas están fusionándose o vendiéndose a corporaciones, mientras que los fondos de capital de riesgo obtienen la oportunidad de realizar salidas rentables y devolver capital.
Renacimiento del interés en startups de criptomonedas
Después de la prolongada “crisis cripto”, el mercado de startups de blockchain está evidenciando un notable resurgimiento. En otoño de 2025, el financiamiento de proyectos cripto alcanzó máximos no vistos en los últimos años: los reguladores han aclarado el camino (leyes sobre stablecoins, perspectivas de ETFs), y los gigantes financieros han regresado, lo que ha respaldado el flujo de capital. Las startups de criptomonedas, que sobrevivieron a la purga de proyectos especulativos, están recuperando gradualmente la confianza y nuevamente atraen la atención de inversionistas de capital de riesgo y corporativos.
Mercado local: Rusia y CEI
En Rusia y países vecinos, varios nuevos fondos de capital de riesgo han surgido en el último año, mientras que entidades estatales y corporaciones han lanzado programas de apoyo a startups tecnológicas. A pesar de un volumen de inversión total relativamente bajo y las barreras persistentes (tasas altas, sanciones, etc.), los proyectos más prometedores continúan atrayendo financiamiento. La creación gradual de una infraestructura de capital de riesgo local establece una base para el futuro, el momento en que las condiciones externas mejoren y los inversionistas globales puedan regresar al región de manera más activa.
Conclusión: optimismo cauteloso
La industria del capital de riesgo se caracteriza por un ambiente de moderado optimismo. El rápido crecimiento en valoraciones (particularmente en el segmento de IA) recuerda la época del boom de las puntocom y genera preocupaciones sobre un sobrecalentamiento, pero al mismo tiempo, la actual euforia desvía enormes recursos y talentos hacia nuevas tecnologías, estableciendo las bases para futuros avances innovadores. Al final de 2025, está claro que el mercado de startups ha revivido: se observan volúmenes de financiamiento récord, nuevos IPO se perfilan en el horizonte y los fondos han acumulado capital récord. Sin embargo, los inversionistas se han vuelto más selectivos, invirtiendo fundamentalmente en los proyectos más prometedores con un modelo de negocio sostenible.
La pregunta principal es: ¿se justicarán las altas expectativas sobre la fiebre de IA y otras industrias podrán igualar su atractivo? Mientras tanto, el apetito por la innovación se mantiene alto y el mercado mira hacia el futuro con un optimismo cauteloso.