El mercado global de energía concluye la semana en un estado de alta volatilidad. El petróleo Brent se mantiene por encima de los $100 por barril. El gas en Europa se comercializa en máximos desde finales de 2022. El mercado del diésel continúa siendo el segmento más tenso de la industria de petróleo y gas. Para los inversores, las compañías petroleras y de combustible, los traders y los operadores de refinerías, los temas clave son tres:
- ataques a petroleros en el estrecho de Ormuz;
- acuerdo entre Rusia y EE.UU. sobre suministros de diésel;
- el destino del ataque a la infraestructura de refinación tras el colapso del "cese de hostilidades energéticas".
Mercado del petróleo: Brent a $104 en medio de expectativas de suavización de sanciones contra la "flota en la sombra"
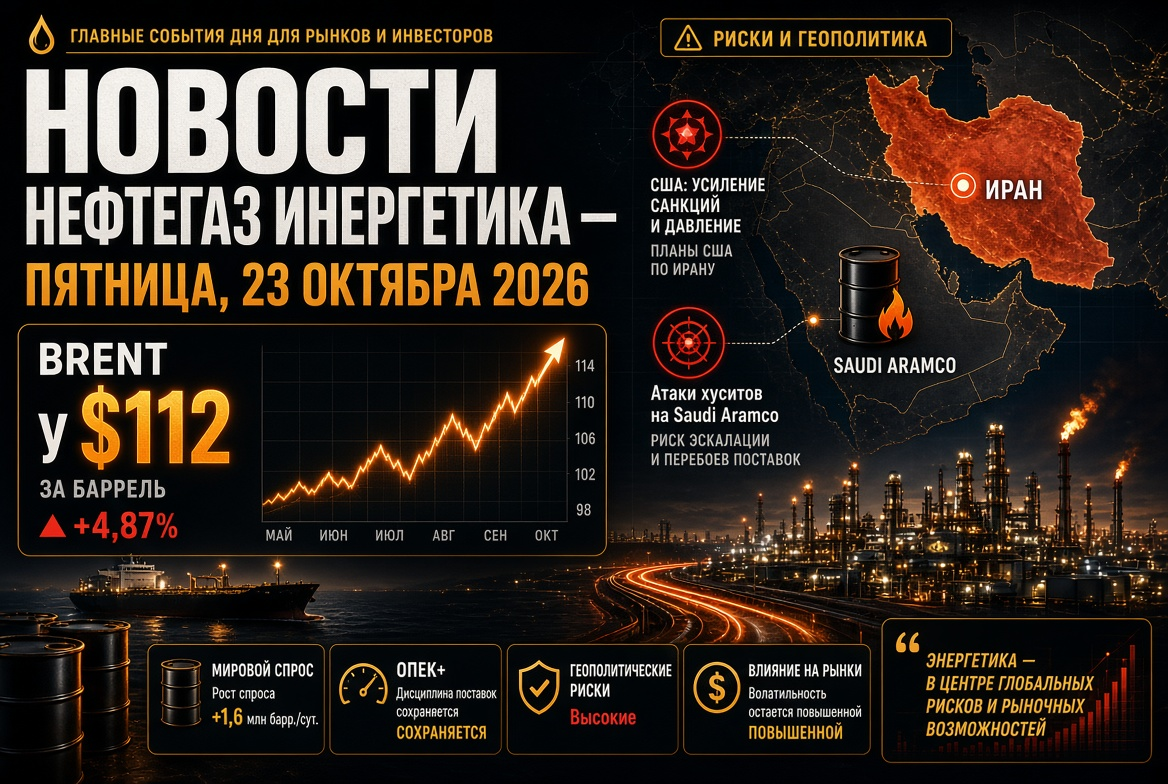
El jueves, los precios del petróleo cayeron aproximadamente un 2%. El futuro de diciembre del Brent se situó en el rango de $103.5–104 por barril, después de cerrar el miércoles a $106.06. El WTI de noviembre se comercializa alrededor de $94–95. Las presiones sobre los precios surgieron de informes de que la administración de EE.UU. está considerando suavizar las sanciones contra los buques de la "flota en la sombra". El objetivo de Washington es reducir las tarifas de flete récord y acelerar la exportación de petróleo desde el Golfo Pérsico.
El soporte fundamental para el mercado del petróleo se mantiene:
- Las reservas en EE.UU. están disminuyendo. Según la Asociación Americana del Petróleo, las reservas comerciales cayeron en 11.1 millones de barriles en la semana que culminó el 9 de octubre.
- Los precios siguen siendo altos en términos anuales. Brent es aproximadamente un 70% más caro que hace un año. El máximo anual de $120.88 se registró el 30 de abril.
- El spread Brent–WTI se ha ampliado. La diferencia supera los $9 por barril, lo que refleja una prima de riesgo en las rutas marítimas.
Estrecho de Ormuz: la fase más peligrosa para la navegación desde el inicio de la guerra
O octubre se ha convertido en uno de los meses más tensos para la flota de petroleros desde que comenzó el conflicto en torno a Irán a finales de febrero. Esta semana, se hundieron dos barcos, incluido el portacontenedores GFS Pride de Singapur. Desde el comienzo de la semana, se han registrado al menos nueve ataques cerca del estrecho. Los petroleros que transportan petróleo, GNL y GLP están bajo ataque.
- En septiembre, las exportaciones de crudo desde el Medio Oriente se recuperaron casi a niveles anteriores a la guerra. Esto se logró gracias a los pasajes nocturnos de petroleros bajo la escolta de la Marina de EE.UU. con transpondedores apagados.
- Irán está intensificando la presión para recuperar el control sobre los flujos. En ciertos días, los pasajes por el estrecho se reducen a la mitad o más.
- Para los aseguradores y las empresas de flete, esto significa mantener tarifas récord y recargos militares.
OPEP+: cuotas congeladas, producción real por debajo de los objetivos
En la reunión del 4 de octubre, siete de los principales participantes de OPEP+ mantuvieron las cuotas de noviembre sin cambios. El grupo incluye Arabia Saudita, Rusia, Irak, Kuwait, Kazajistán, Argelia y Omán. Los niveles objetivo son de alrededor de 10.5 millones de barriles por día para Arabia Saudita, 9.9 millones para Rusia y 4.4 millones para Irak.
- La producción real del núcleo de la alianza en agosto fue de aproximadamente 25 millones de barriles por día. Esto es aproximadamente 5 millones de barriles por día por debajo del nivel anterior a la guerra.
- Aún permanecen recortes de alrededor de 2 millones de barriles por día.
- La secretaría está finalizando una auditoría de las capacidades máximas, que se utilizarán para calcular los niveles base para 2027.
- La próxima reunión está programada para el 1 de noviembre.
Informe de la AIE: déficit de petróleo y diésel se mantendrá hasta 2027
El informe de octubre de la Agencia Internacional de Energía confirma que el balance del mercado mundial de petróleo sigue siendo deficitario.
- La demanda mundial de petróleo en 2026 disminuirá en 2.6 millones de barriles por día, alcanzando 102.4 millones.
- La oferta anual disminuirá en 5.8 millones de barriles por día.
- La proyección de recuperación de la demanda en 2027 se ha reducido de 2.6 a 2 millones de barriles por día.
- La utilización de las refinerías en octubre caerá a un mínimo estacional de 81.3 millones de barriles por día. Se espera un aumento a 84.6 millones para fines de año.
El principal riesgo para las refinerías y las empresas de combustible son los destilados medios. Según la agencia, la exportación mundial de diésel ha disminuido en aproximadamente 700,000 barriles por día. La tensión en el mercado del gasóleo continuará hasta 2027.
Acuerdo de diésel entre Rusia y EE.UU.: nuevos flujos de productos petroleros
El tema principal del mercado de productos petroleros es el acuerdo entre los presidentes de EE.UU. y Rusia del 9 de octubre sobre el suministro de diésel ruso a los mercados estadounidense y mundial. El Departamento del Tesoro de EE.UU. otorgó una licencia temporal para transacciones con diésel ruso hasta el 7 de abril de 2027.
- Volúmenes: 300,000 toneladas en octubre, 500,000 toneladas en noviembre, 1 millón de toneladas en diciembre. A largo plazo, se podrían alcanzar hasta 3 millones de toneladas al mes.
- Regulación en Rusia: las restricciones a la exportación de diésel se levantan anticipadamente. La prohibición de exportar gasolina permanece hasta el 31 de enero de 2027. El gobierno también está discutiendo restricciones a la exportación de GLP.
- Mecanismo de suministro: según Alexander Novak, los ministerios de energía de ambos países están coordinando el contrato y el mecanismo de suministro, teniendo en cuenta las sanciones contra las principales compañías petroleras rusas.
- Reacción del mercado: los futuros de diésel en EE.UU. cayeron aproximadamente un 5%. En Europa, el efecto fue temporal, ya que los volúmenes son insignificantes frente a la escasez provocada por la crisis en el Golfo Pérsico.
Refinerías y "cese de hostilidades energéticas": la pausa ha terminado
El "cese de hostilidades energéticas" declarado el 11 de octubre entre Rusia y Ucrania ha sido efectivamente frustrado. Kiev suspendió los ataques a las refinerías rusas durante tres días. Luego, Ucrania acusó a Moscú de un ataque masivo a su red eléctrica y declaró la reanudación de los ataques. Solo en septiembre, se vieron afectados 12 grandes refinerías rusas. Las capacidades que están detenidas o funcionando con carga reducida representan casi una cuarta parte de la refinación rusa. Para los exportadores de productos petroleros, este es un riesgo clave: los volúmenes del acuerdo de diésel dependen directamente de la situación de las refinerías.
Gas y GNL: Europa entra al invierno con déficit de reservas
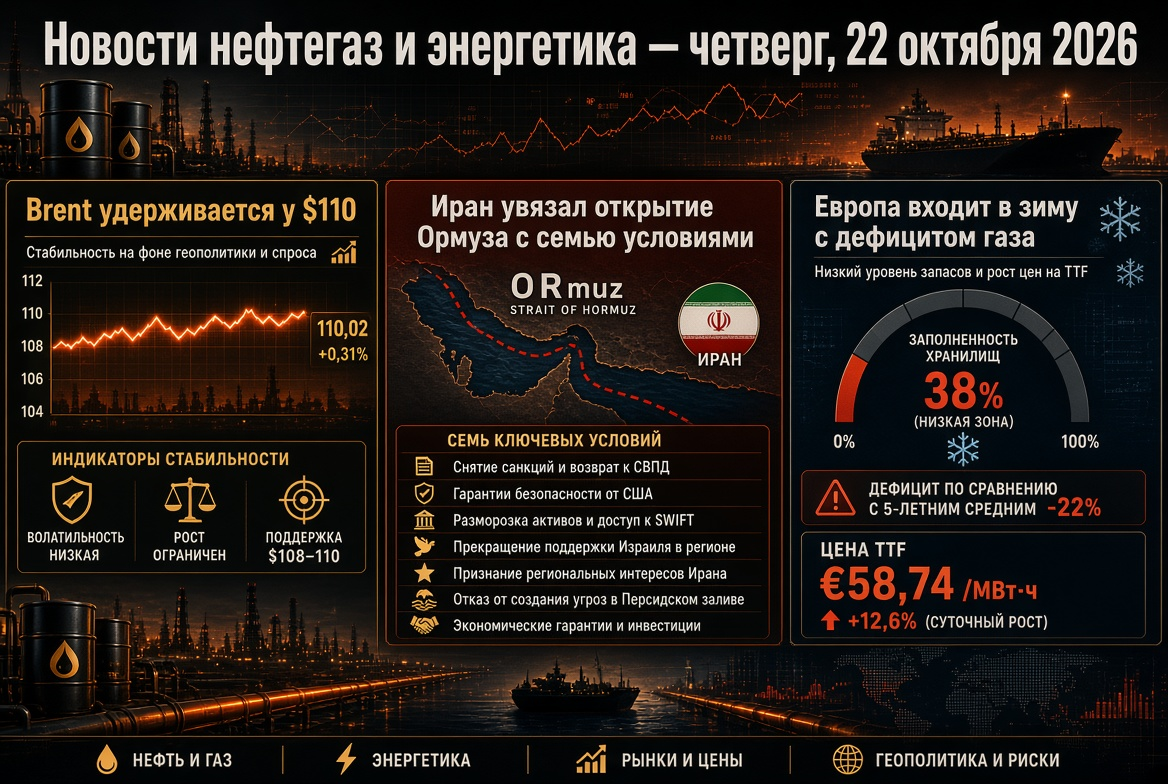
El mercado de gas europeo sigue bajo presión. Los futuros TTF se están negociando alrededor de €85–87 por MWh, el máximo desde diciembre de 2022 y casi tres veces más que hace un año.
- Los almacenes subterráneos de la UE están llenos aproximadamente en un 73–74% con un objetivo de cinco años de alrededor del 89%.
- Bruselas ha suavizado el objetivo de llenado de los almacenes del 90% al 80%.
- Las entregas de GNL de Qatar a Europa son prácticamente inexistentes. El indicador asiático JKM supera los $25 por MMBtu, y Europa compite con Asia por cada lote.
- Algunos analistas aún esperan un ajuste. La proyección base de Citi para el cuarto trimestre es de €56 por MWh.
Carbón, energía eléctrica y energías renovables: dos polos de seguridad energética
El caro GNL está devolviendo al carbón al balance energético de Asia. El precio del carbón energético Newcastle se mantiene alrededor de $150 por tonelada. A principios de octubre alcanzó $152.20, el máximo desde octubre de 2024, y ha aumentado aproximadamente un 45% en términos anuales.
Paralelamente, el crecimiento de la energía renovable se acelera:
- En Australia, las estaciones solares en azoteas establecieron un récord de generación de 17.5 GW el 11 de octubre, y la proporción de energía solar en el consumo alcanzó el 72%;
- el volumen de proyectos renovables australianos con decisiones de inversión aprobadas en 2026 ya superó los 5 GW, un récord para el año;
- en Europa, las empresas energéticas están combinando la generación solar con almacenamiento para reducir la dependencia del gas en horas pico;
- el 29 de octubre, la AIE presentará el informe Renewables 2026 con proyecciones actualizadas de capacidad instalada.
Lo que es importante para los inversores del TЭК el 16 de octubre
- Estrecho de Ormuz. Nuevos incidentes podrían devolver rápidamente el Brent a $107–110 por barril.
- Sanciones contra la "flota en la sombra". Una decisión oficial de EE.UU. podría reducir el flete y presionar los precios del petróleo.
- Primeros suministros de diésel ruso. Estos serán un indicador para los spreads de crack y la margen de procesamiento.
- Agenda corporativa. "Gazprom Neft" emitirá bonos en yuanes al 8.3% el 16 de octubre. Las acciones de "Sovcomflot" reaccionan a señales de suavización de sanciones.
- Calendario político. Antes de las elecciones intermedias en el Congreso de EE.UU. el 3 de noviembre, Washington buscará reducir los precios del combustible.
Resumen de la semana: el mercado mundial de petróleo, gas y productos petroleros sigue siendo un mercado de vendedores. La prima geopolítica, el déficit de diésel y las bajas reservas de gas en Europa mantienen los precios. La suavización de sanciones y nuevos esquemas logísticos solo mitigan parcialmente la tensión. Para los participantes del mercado del TЭК, la gestión flexible de riesgos sigue siendo la herramienta clave.