Lo más importante para los inversores de capital de riesgo:
- Nscale presentó un prospecto de IPO en la NYSE; la referencia de valoración es de hasta $35 mil millones.
- Holtec Nuclear ha pospuesto una emisión de hasta $900 millones debido a las condiciones del mercado.
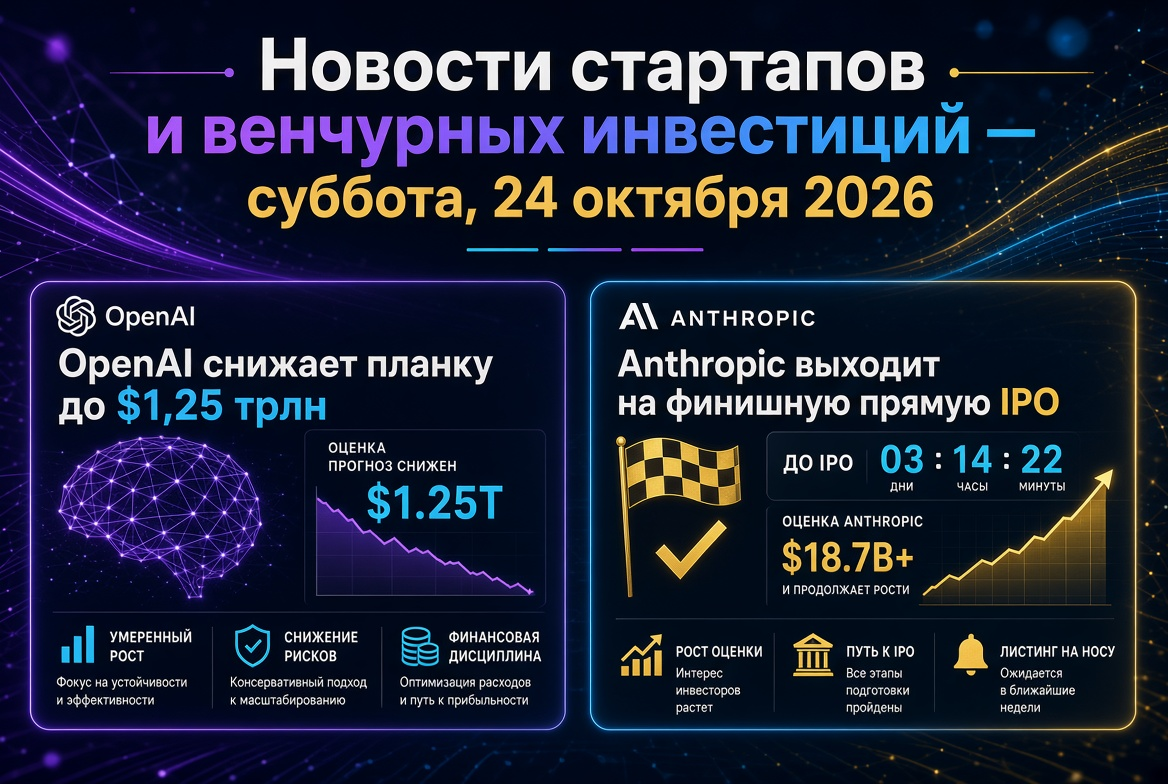
- OpenAI ha reprogramado su IPO para 2027, los inversores proponen una ronda con una valoración de $1,2 billones; Anthropic mantiene el rumbo hacia Nasdaq.
- Emulate está preparando una ronda seed de hasta $700 millones, Euclyd ha recaudado €200 millones en una ronda Serie A.
- Crux AI obtiene un préstamo de $22 mil millones con chips como garantía, Bloom Energy obtiene $25 mil millones en financiamiento de proyectos.
- Una alianza india de inversores en deeptech se ha comprometido a invertir $3 mil millones, mientras que CATL lanza un fondo de capital de riesgo de $860 millones.
Nscale: la prueba principal de IPO para la infraestructura de IA
El proveedor británico de neocloud, Nscale, presentó el viernes un prospecto de IPO ante la SEC y planea cotizar en la NYSE bajo el ticker NSCL. Los organizadores son Goldman Sachs, J.P. Morgan y Morgan Stanley. Los ingresos del primer semestre de 2026 aumentaron a $140,6 millones frente a $10,4 millones en el año anterior, mientras que la pérdida neta se amplió a $1,02 mil millones. Los compromisos pendientes de contratos ascienden a $56,4 mil millones, aunque más de la mitad de los ingresos provienen de un solo cliente. Según informes de medios, la compañía espera recaudar hasta $3 mil millones a una valoración de hasta $35 mil millones, en comparación con los $14,6 mil millones en la ronda de Serie C de marzo. Al mismo tiempo, Nscale ha formalizado un préstamo convertible con Nvidia.
Para los fondos de riesgo, esto es un primer indicador de otoño sobre cómo los inversores públicos valorarán un modelo intensivo en capital con demanda contratada, alta concentración de clientes y dependencia de un único proveedor de GPU.
Holtec y la ventana de IPO: selectividad en lugar de euforia
Holtec Nuclear, considerada la principal emisión de septiembre, ha pospuesto su IPO. El panorama es desfavorable: X-energy cotiza aproximadamente un 37% por debajo del precio de su emisión en abril, mientras que Standard Nuclear se encuentra un 21% por debajo. La ventana de IPO no se ha cerrado, pero se ha estrechado:
- se esperan Bamboo Insurance ($665 millones con una capitalización de $3,3 mil millones) y el fabricante de materiales de defensa Amaero ($53 millones) esta semana;
- Electra Therapeutics, un biotecnológico que ha recaudado $350 millones, cotiza aproximadamente un 12% por debajo del precio de su emisión;
- Motive retiró su solicitud de IPO y obtuvo más de $1,3 mil millones en financiamiento de crecimiento de General Catalyst — el capital privado está reemplazando al mercado público;
- Revolut considera un doble listado en Nueva York y Londres con una valoración de hasta $200 mil millones.
“Pausa en IA” y la tasa de la Fed: un filtro doble para valoraciones
El CEO de Anthropic, Dario Amodei, publicó un ensayo instando a desacelerar de manera coordinada la acumulación de capacidades de los modelos. Su llamado fue respaldado por Sam Altman y directores de otras grandes empresas tecnológicas. Anthropic está incorporando auditores de seguridad independientes. El mercado reaccionó con una venta masiva de semiconductores, pero al final de la semana, el Nasdaq ganó un 0,7%, mientras que el Dow perdió un 1,7%.
Los analistas de la industria destacan las implicaciones para las inversiones de capital de riesgo: ciclos de lanzamiento de modelos más largos, un posible desplazamiento de los compromisos de los centros de datos, alargamiento de los plazos de salida y presión adicional sobre los LP. La competencia se desplaza de la “productividad bruta” a la distribución, confiabilidad y costo — a favor de los grandes actores. Al mismo tiempo, se proponen regular a los propietarios de más del 5% de los recursos computacionales, similar a los bancos de importancia sistémica.
OpenAI y Anthropic: valoraciones de billones, diferentes rutas
Los inversores han ofrecido a OpenAI una ronda con una valoración de alrededor de $1,2 billones — un 41% por encima de los $852 mil millones de marzo, cuando la compañía recaudó $122 mil millones. Según informes de los medios, no hay negociaciones formales; parte de las ofertas sugiere la venta de acciones por parte de empleados. Los ingresos anuales superaron los $40 mil millones, y se espera que la salida a bolsa tenga lugar en 2027. Anthropic, valorada en $965 mil millones en mayo, sigue preparando el marketing de su emisión en Nasdaq para mediados de octubre. Su listado establecerá un múltiplo público para todo el sector de IA.
Megarrondas y nuevos unicornios: el capital se concentra
- Temporal — $550 millones en Serie E a una valoración de $12,55 mil millones; plataforma para agentes de IA.
- Fab2 — $500 millones en Serie A para la producción en serie de fábricas de chips compactos.
- Suniva — $835 millones en deuda y capital para la producción de celdas solares en EE. UU.
- Ridgeline — $250 millones con una valoración de $1,45 mil millones; Cornelis Networks — $205 millones en soluciones de red para IA.
- Penelope Health — $100 millones para la automatización de procesos administrativos para médicos.
La semana anterior, Cognition recaudó $2 mil millones a una valoración de $48 mil millones, Boring Company — $3 mil millones a $23 mil millones. Las rondas medianas A y B siguen siendo moderadas: la brecha entre los líderes de categoría y las demás startups sigue creciendo.
Deuda en lugar de acciones: chips y energía como garantía
El financiamiento de la infraestructura de IA se está trasladando cada vez más al mercado crediticio. Un consorcio de diez bancos proporciona $22 mil millones con chips TPU y contratos cliente de Crux AI como garantía — un proyecto en la nube de Blackstone y Alphabet con $5 mil millones en capital. Bloom Energy ha llegado a un acuerdo con Brookfield para un financiamiento de proyectos de $25 mil millones para el suministro de energía a centros de datos. Nvidia invertirá $2 mil millones en el fondo de infraestructura de IA de Brookfield, que asciende a $10 mil millones. Para los fondos de capital de riesgo, esto significa menos dilución en las participaciones de las empresas del portafolio, pero una mayor sensibilidad a la tasa.
M&A: firmado no significa cerrado
Las transacciones siguen siendo un canal secundario de liquidez, sin embargo, los plazos para el cierre se están alargando. La compra de Hugging Face por parte de Nvidia por $12,9 mil millones se espera que se cierre solo en la primera mitad de 2027. En el estado de firmado pero no cerrado están Visa — BioCatch ($2,4 mil millones), Analog Devices — Alif Semiconductor ($1,35 mil millones), Bending Spoons — Miro ($1,36 mil millones), Dynatrace — Arize AI ($915 millones). SoftBank ha acordado comprar Robotics and AI Institute, la transacción está siendo revisada en EE.UU. Están regresando SPAC: el desarrollador de tecnologías nucleares HGP se une a Meshflow con una valoración de $1,2 mil millones.
Europa, Asia y mercados emergentes
- Reino Unido: Emulate, fundada en agosto por exmiembros de Google DeepMind, está discutiendo una ronda seed de hasta $700 millones con una valoración de aproximadamente $3,7 mil millones; los líderes son Index Ventures y Lightspeed. ElevenLabs está preparando una Serie E de más de $500 millones con la posible participación del Scaleup Europe Fund.
- Países Bajos: Euclyd ha recaudado €200 millones en Serie A para chips de inferencia; entre los líderes de la ronda está Samsung.
- India: India Deep Tech Alliance se ha comprometido a invertir $3 mil millones, con $250 millones emitidos en el primer año.
- China: CATL está creando un fondo de capital de riesgo de $860 millones para IA y robótica; la división de robotaxi Hello ha recaudado alrededor de $100 millones.
- América Latina: la brasileña VOLL recibió $140 millones de Warburg Pincus.
Qué significa esto para los inversores de capital de riesgo y fondos
- Las salidas se están desplazando. El aplazamiento del IPO de OpenAI y la pausa de Holtec extienden el horizonte de liquidez: la planificación del DPI necesita ser revisada.
- Nscale y Anthropic establecerán los múltiplos. Su recepción en el mercado público determinará las valoraciones en etapas avanzadas para 2027.
- El riesgo regulatorio se ha convertido en un factor de inversión. El auditor de seguridad y las posibles limitaciones en los cálculos deben tenerse en cuenta en la debida diligencia.
- La estructura de capital está cambiando. La deuda respaldada por chips y contratos reduce la dilución, pero requiere una economía unitaria sostenible con una tasa del 4%.
- La prima por el equipo alcanzó su límite. Las rondas seed de cientos de millones sin producto elevan el umbral para la siguiente ronda y el riesgo de down-round.
El mercado de capital de riesgo sigue siendo líquido, pero paga por la demanda demostrada, el control sobre recursos escasos y la disciplina de capital. Criterios que van a definir las noticias sobre startups y inversiones de capital de riesgo hasta el final del tercer trimestre.