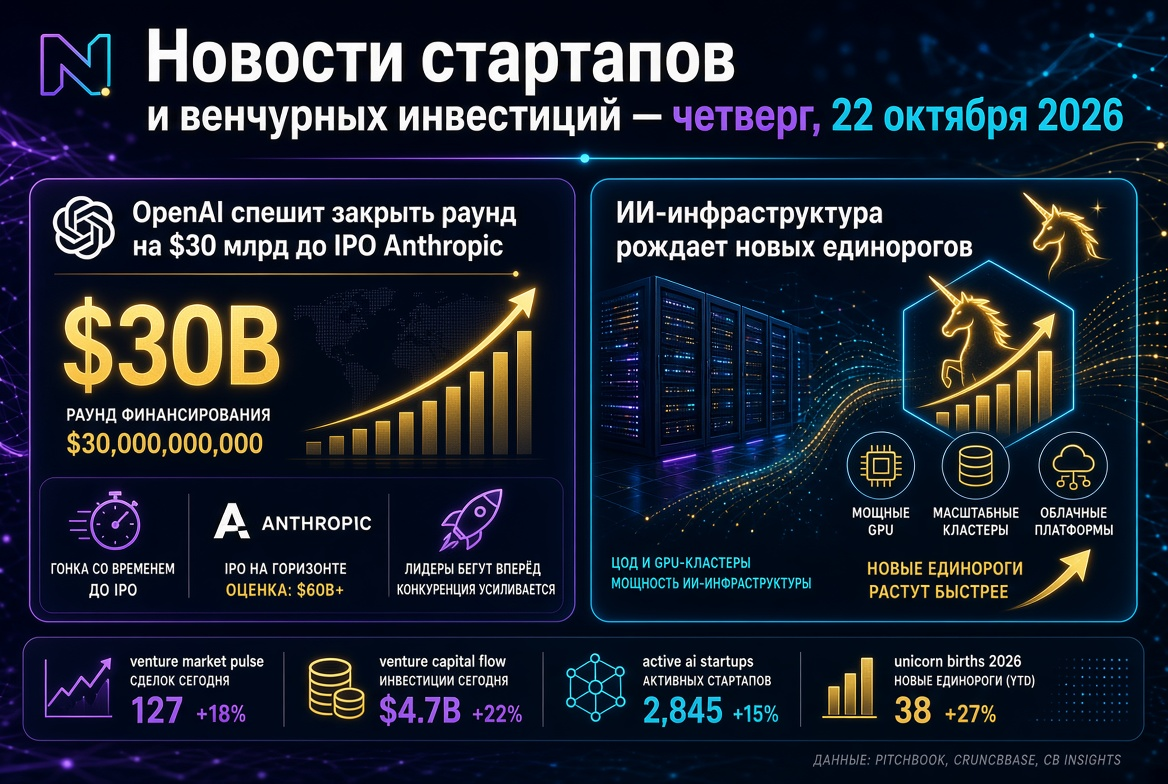
El mercado de capital de riesgo entra en la última década de octubre de 2026 con cifras trimestrales récord y una concentración de capital en aumento. Fintech Ramp ha recaudado $1.85 mil millones con una valoración de $60 mil millones, la infraestructura de IA sigue siendo el principal imán para los inversores, y la ventana de IPO continúa ampliándose. Este resumen reúne las noticias clave sobre startups, las mayores rondas de financiamiento, cierres de fondos de capital de riesgo y señales que los inversores y fondos deben considerar al distribuir capital antes de fin de año.
Inversiones de capital de riesgo en octubre de 2026: lo principal para inversores y fondos
Resumen: cinco eventos destacados de la semana
- Ramp cerró una ronda de $1.85 mil millones con una valoración de $60 mil millones antes de inversiones.
- Modal Labs recaudó $750 millones en la serie D con una valoración de $15.75 mil millones.
- Según KPMG Venture Pulse, las inversiones globales de capital de riesgo en el tercer trimestre de 2026 alcanzaron los $170.9 mil millones.
- Stryker invirtió $400 millones en la británica CMR Surgical con una opción de adquisición futura.
- El mercado espera la presentación pública de documentos para IPO por parte de Anthropic y la mayor colocación en la historia de India de Jio.
Panorama macroeconómico: un año récord y aumento en la concentración de capital
Según el último informe de KPMG Venture Pulse, en el tercer trimestre de 2026, las inversiones globales de capital de riesgo alcanzaron los $170.9 mil millones en 8,341 transacciones, y en los primeros nueve meses el volumen total fue de $728.3 mil millones. El año avanza con seguridad hacia uno de los mejores resultados en la historia del mercado de capital de riesgo. El volumen de transacciones que involucran fondos de capital de riesgo corporativos desde el inicio del año ya ha superado el récord anual anterior.
Sin embargo, la estructura del mercado está cambiando:
- Concentración. El capital se agrupa en un pequeño número de megarrondas de IA: modelos base, centros de datos, robótica, tecnologías de defensa.
- Selectividad. Las startups fuera de estas áreas enfrentan una selección notablemente más estricta.
- Perspectiva. Los analistas esperan un mayor aumento en las inversiones en infraestructura de IA, IA física e industrial, tecnologías de defensa y energía alternativa.
En América del Norte, la financiación trimestral ha disminuido en comparación con el trimestre anterior, pero esta tendencia se explica principalmente por la falta de nuevas rondas de OpenAI y Anthropic, y no por un enfriamiento general del mercado.
Ramp y fintech: valoración de $60 mil millones en cuatro meses
La principal transacción de la semana: Ramp, una plataforma de tarjetas corporativas y gestión de gastos, recaudó aproximadamente $1.85 mil millones con una valoración de $60 mil millones antes de inversiones. La ronda fue liderada por Dragoneer Investment Group y Thrive Capital, con la participación de Founders Fund, Sands Capital, Avenir Growth y un amplio grupo de inversores institucionales.
Por qué es importante para los inversores
- En junio de 2026, Ramp fue valorada en $44 mil millones: un aumento de $16 mil millones en cuatro meses.
- La compañía atiende a más de 70,000 negocios, y se estima que los ingresos anuales superan los $1.5 mil millones.
- El competidor más cercano, Brex, fue adquirido por Capital One por $5.15 mil millones, y Ramp se ha consolidado como el líder del segmento independiente de gestión de gastos.
- La estrategia de crecimiento se basa en IA en los procesos financieros: la asignación de tareas entre modelos y herramientas para firmas contables.
Otras transacciones en el ámbito fintech incluyen a ID Finance, que recaudó $610 millones en una ronda de crecimiento, y la plataforma aseguradora de IA Ledgebrook, que recibió $200 millones con co-inversión de Allianz X y Rockefeller Capital Management.
Startups de IA e infraestructura: el capital se adentra en la pila tecnológica
La tendencia de 2026 se mantiene: los inversores están cambiando de AI aplicado a cómputo, óptica, semiconductores y herramientas para el entrenamiento de modelos.
Principales rondas de financiamiento en IA
- Modal Labs: $750 millones en la serie D bajo la dirección de Accel, con una valoración de $15.75 mil millones. Infraestructura en la nube para inferencia de IA.
- Manus (Butterfly Effect): más de $500 millones liderados por Boyu Capital y IDG Capital. Esta es la primera ronda después de la cancelación del acuerdo con Meta.
- SignSplit: ronda semilla estratégica de $400 millones saliendo del modo sigiloso.
- Arena: $200 millones en la serie B con una valoración de $3.1 mil millones, plataforma para la evaluación de modelos de IA.
- Salience Labs (Oxford): $125 millones en la serie B para conmutación óptica en centros de datos de IA.
- Labelbox: más de $100 millones en la serie E para entrenamiento y evaluación de modelos.
- Mueon: $65 millones en la serie A para sistemas semiconductores modulares para cómputo hiperescala.
Biotech y medtech: inversores estratégicos fortalecen posiciones
El sector de ciencias de la vida muestra una demanda constante en las rondas tardías y una activa participación corporativa.
- CMR Surgical: Stryker invierte $400 millones en acciones preferentes con opción de adquisición, ampliando su presencia en cirugía robótica de tejidos blandos.
- OMass Therapeutics: $310 millones en la serie C con participación de GV, Bain Capital Life Sciences, Forbion y Novo Holdings.
- Matchpoint Therapeutics: $150 millones en la serie B.
- Soufflé Therapeutics: $135 millones en la serie B, incluidos un fondo soberano y Amgen Ventures.
- Suki: $90 millones en la serie E para documentación de IA en salud.
Europa e India: noticias regionales de startups
Europa
La financiación de capital de riesgo en Europa ha crecido aproximadamente un 40% interanual desde el comienzo del año. Entre las transacciones de la semana:
- la francesa Dougs recaudó €50 millones para la automatización contable con IA;
- la hamburguense Rabot Energy cerró la serie B por €50 millones;
- Duvo obtuvo $32 millones en la serie A liderada por Balderton Capital;
- Skeleton Technologies alcanzó el estatus de unicornio.
India
La startup de AI empresarial RapidCanvas recaudó $29 millones en serie B liderada por Vertex Ventures, mientras que Urban Company aprobó la recaudación de hasta ₹2,500 crores en medio de la competencia en el segmento de servicios domésticos instantáneos.
Fondos de capital riesgo: quién ha cerrado nuevos fondos
La recaudación de fondos por parte de GP sigue siendo selectiva: los LP concentran capital en gestores experimentados y estrategias nicho.
- Spectrum Equity: fondo XI de $2.5 mil millones, sobre suscrito.
- Pear VC: quinto fondo de $333 millones, los activos bajo gestión han crecido hasta $1.1 mil millones.
- Endeavor Catalyst: fondo V de $320 millones.
- Balerion Space Ventures: fondo II de $200 millones para tecnologías espaciales.
- DIG Ventures: $120 millones para infraestructura de AI en Europa.
- Nauta: primer cierre del sexto fondo en €60 millones con un objetivo de €150-200 millones.
- Turbine Capital: SEK 608 millones para deep tech escandinavo con participación de Saab, Scania y Volvo Cars.
IPO y salidas: la ventana de liquidez se expande
El mercado de colocaciones públicas sigue siendo la principal fuente de liquidez para las carteras de capital de riesgo en 2026.
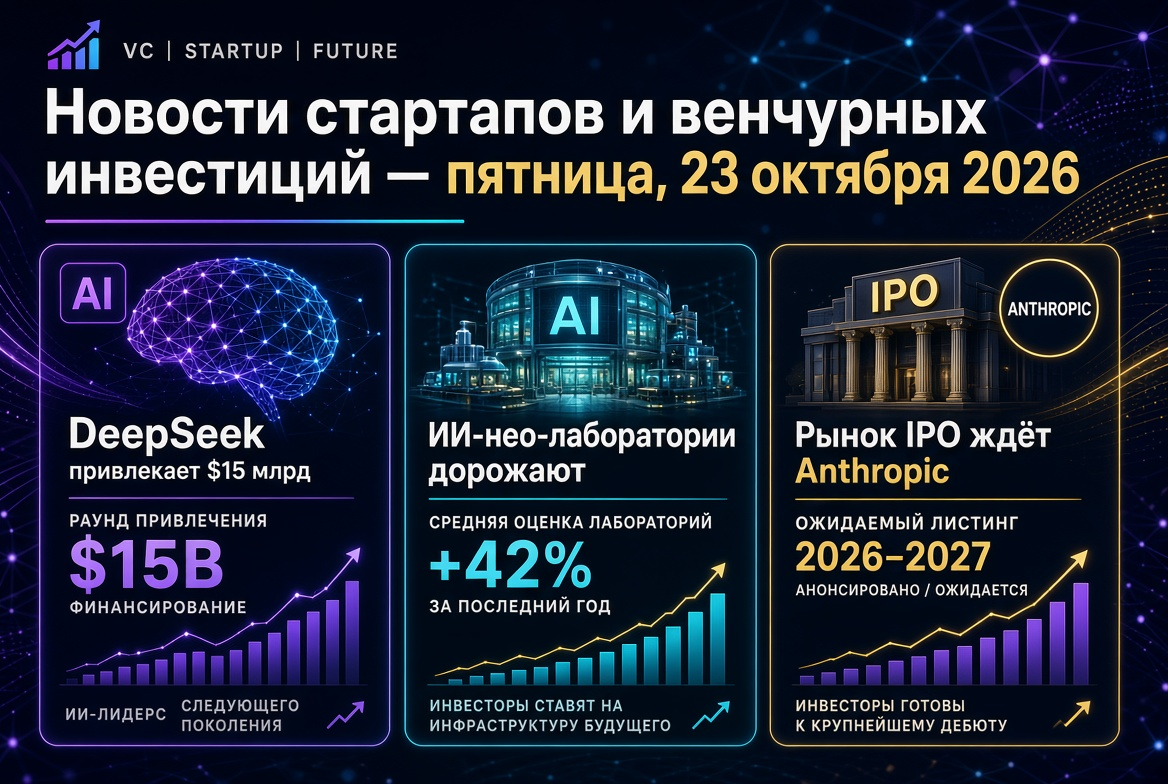
- Anthropic: según informes de medios, la compañía podría presentar documentos públicamente en breve, con un listado programado para mediados de noviembre.
- Jio: un IPO de $3.2 mil millones con suscripción del 21 al 23 de octubre y una valoración de alrededor de $108 mil millones podría convertirse en la mayor colocación en la historia de India.
- Tonbo Imaging: el IPO de la empresa de defensa tecnológica ha sido sobre suscrito, se espera la lista el 23 de octubre.
- Klook: retiró su solicitud de IPO en EE. UU. de alrededor de $400 millones, lo que recuerda la selectividad de la demanda.
Entre las grandes salidas mediante M&A destaca la adquisición de AMD por el laboratorio World Labs por aproximadamente $8.2 mil millones en acciones.
Qué significa esto para los inversores de capital de riesgo
- Riesgo de concentración. La rentabilidad de la industria depende cada vez más de un pequeño grupo de líderes en IA, y esto requiere una revisión de la diversificación de las carteras.
- Tesis de infraestructura. Cómputo, óptica, energía y semiconductores siguen siendo prioritarios para las etapas tardías.
- Capital estratégico. Las corporaciones están entrando cada vez más en transacciones con opciones de adquisición, como en el caso de CMR Surgical.
- Liquidez. Las colocaciones públicas de Anthropic y Jio serán una prueba de la demanda de grandes IPO antes de fin de 2026.
Las noticias sobre startups e inversiones de capital de riesgo de esta semana confirman la tendencia principal del año: el mercado crece a ritmos récord, pero el capital se distribuye de manera cada vez más desigual. Para los fondos, factores clave en el cuarto trimestre serán el acceso a transacciones en infraestructura de IA, disciplina en las valoraciones y disposición para las salidas a través de IPO.