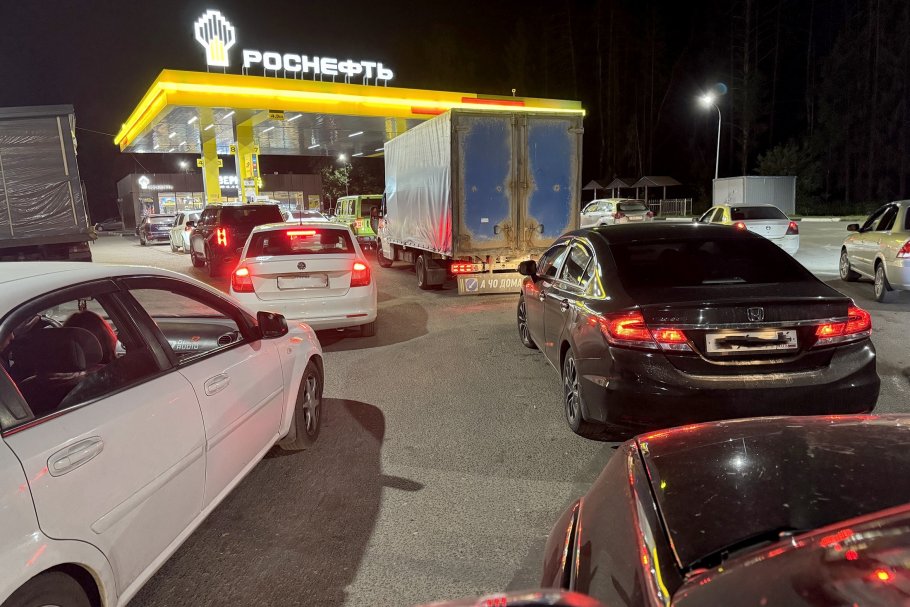
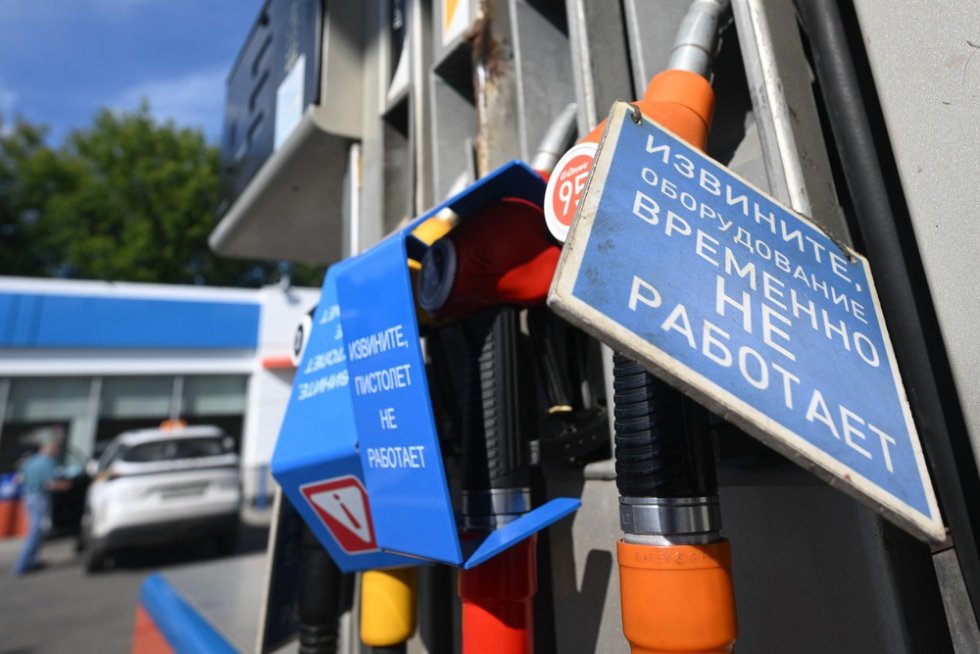
En agosto, las entregas de productos petroleros a Rusia por mar, es decir, desde el extranjero, superaron las 300 mil toneladas. Con una alta probabilidad, todo este volumen o la mayor parte de él corresponde a gasolina. Justamente fue lo que faltaba en las estaciones de servicio (ESS), y había largas filas para obtenerla. Cerca de 160 mil toneladas fueron entregadas a Murmansk, mientras que la parte restante fue a los puertos del Báltico. Las entregas se realizaron desde India, Marruecos y Turquía. También hubo información en los medios sobre la entrega de combustible egipcio a Arkhangelsk y gasolina de Corea del Sur a Vladivostok.
El principal problema de la gasolina importada en Rusia es su precio. Todos los países exportadores mencionados son simultáneamente importadores de petróleo crudo. No se puede descartar la posibilidad de que la gasolina que nos enviaron haya sido producida a partir de petróleo ruso. Como explicó en una conversación con "RG" la analista sénior del centro analítico "Yakob y Socios", Victoria Trifonova, el combustible importado incluye no solo el costo de la gasolina, sino también el flete marítimo, el seguro, la transbordo y luego el transporte dentro de Rusia. Un factor adicional son las limitaciones de infraestructura para recibir, transbordar y cargar productos petroleros en los puertos rusos. Para el proveedor, la venta de tal gasolina en la bolsa significa ya sea fijar un precio significativamente más alto, o vender con una rentabilidad insuficiente.
De hecho, en agosto, cuando hubo transacciones de gasolina proveniente del extranjero en la bolsa, se vendió a un precio de 105 mil rublos por tonelada, lo que era un 39% más alto que las cotizaciones de la gasolina AИ-92 en ese momento (75,530 rublos por tonelada). Actualmente, las cotizaciones están a 69,819 rublos por tonelada, mientras que la gasolina importada difícilmente ha bajado de precio.
Sin embargo, la ausencia actual de transacciones en la bolsa y el hecho de que en agosto apenas se transaccionaron poco más de mil toneladas, no significa en absoluto que la gasolina india o marroquí no se esté vendiendo. Por ejemplo, en agosto, Rusia importó 188 mil toneladas de gasolina bielorrusa (las entregas se realizan por ferrocarril y transporte por carretera), de las cuales solo 26 mil toneladas pasaron por la bolsa.
Según el socio gerente de NEFT Research, Sergey Frolov, gran parte del combustible importado por mar se comercializa a través de contratos directos, eludiendo la bolsa. Las entregas directas están aumentando notablemente: si en agosto el "Primer terminal de Murmansk" envió al mercado interno alrededor de 10 mil toneladas de combustible (directamente), en lo que va de septiembre ya son más de 20,4 mil toneladas. Es decir, el combustible se distribuye a las estaciones de servicio -incluyendo a las grandes empresas petroleras- de forma directa, sin subastas públicas, enfatiza.
Si la gasolina importada no está en la bolsa, no significa que no haya en Rusia, confirma el vicepresidente del Consejo de Supervisión de la Asociación "Socio Confiable", miembro del Consejo de Expertos del concurso "ESS de Rusia", Dmitry Gusev. El papel del comercio en la bolsa en Rusia ha disminuido significativamente, se redujeron los estándares de venta obligatoria de gasolina a través de la bolsa para las grandes empresas petroleras del 15% al 10%, y ahora se priorizan los contratos directos entre proveedores y compradores. La bolsa ahora es más que un referente de precios, no refleja el estado real del mercado, y su papel en la formación de precios es pequeño.
Aquí hay desventajas. Como señala Trifonova, cuanto más combustible se distribuye a través de contratos directos, menor es el papel de la bolsa como indicador de precios público y más difícil es el acceso a las entregas de combustible para las ESS independientes (más de la mitad en RF), que no pertenecen a las grandes compañías petroleras. El trabajo es especialmente difícil para las pequeñas redes sin una logística desarrollada. Para el mercado es importante encontrar un equilibrio: la posibilidad de redistribuir rápidamente un recurso escaso a través de contratos directos, por un lado, y mantener suficiente transparencia y competencia, por otro, está convencida la experta.
Mientras tanto, el gobierno está discutiendo medidas para aumentar la atractivo del combustible importado para nuestro mercado. Este tipo de entregas ya cuentan con un mecanismo de amortiguación. Se trata de un subsidio del presupuesto que compensa a los importadores parte de la diferencia entre los precios mayoristas indicativos (establecidos por el estado por un año) en Rusia y el costo del combustible en los mercados externos. El transporte también se tiene en cuenta, pero hasta ahora solo hasta el puerto ruso.
El principal proveedor de gasolina a Rusia desde el extranjero es BielorrusiaEl vice ministro de finanzas Alexey Sazanov afirmó recientemente que el Ministerio de Finanzas está dispuesto a considerar la propuesta del Ministerio de Energía de incluir en el cálculo del mecanismo de amortiguación los costos de transporte del combustible desde los puertos rusos hasta las regiones de consumo.
Trifonova considera que incluir el costo del transporte dentro de Rusia podría mejorar significativamente la economía de tales entregas. Pero esta medida no devolverá el combustible importado a la bolsa.
Frolov precisa que también se está discutiendo la extensión de la tasa cero de aranceles de importación para la gasolina hasta mediados de 2027 (actualmente está vigente hasta finales de 2026). Sin embargo, el Ministerio de Finanzas no apoya el reconocimiento de la prima extranjera (la diferencia entre el precio de compra y el indicador de la bolsa), argumentando que su tamaño no puede ser determinado de manera confiable. Es decir, la posición es la siguiente: compensar la logística dentro del país - sí, compensar el precio de compra en el extranjero - no, enfatiza el experto.
Queda la pregunta de cuán críticas son en este momento las entregas marítimas de combustible importado. Según el director general de Open Oil Market, Sergey Tereshkin, se puede afirmar con certeza que las entregas desde India o Turquía aún no juegan un papel significativo. Esta es su clave diferencia respecto a las entregas desde Bielorrusia. La proporción de las entregas bielorrusas en el consumo de gasolina en RF aumentó del 2% al 6%. Además, en algunas regiones puede ser aún más alta. Construir la infraestructura para entregas desde el extranjero es una tarea complicada. Especialmente ahora, cuando la refinación mundial de petróleo se encuentra en mínimos históricos, y la subutilización de las refinerías de Oriente Medio ya se ha convertido en una de las causas de la escasez en el mercado mundial de combustibles.
Fuente: RG.RU